【結論】配偶者の借金、あなたに返済義務はありません
ある日突然、見慣れない督促状やカードの明細から配偶者(夫・妻)の借金が発覚した際、「自分にも請求が来るのではないか」「家や貯金がすべて無くなるのではないか」とパニックに陥る方は少なくありません。信じていたパートナーへのショックは計り知れませんが、まずは冷静に法的なルールを知ることが家計を守る第一歩です。
この記事では、福岡地方裁判所小倉支部・行橋支部から選任される破産管財人・個人再生委員の視点から、配偶者の返済義務の有無と、発覚直後に取るべき初動対応について客観的な事実を解説します。
動揺されていることと思いますが、まず以下の3つの事実を知って落ち着いてください。
- 【事実】法律上、借金は個人に帰属するため、原則として配偶者(妻や夫)が代わりに返済する義務は一切ありません。
- 【事実】本人が自己破産や個人再生を行っても、配偶者自身の預貯金やクレジットカード等の財産が処分・利用停止されることはありません。
- 【事実】借金発覚後はご本人を責め立てる前に、まずは「借入先・総額・連帯保証の有無」を冷静に確認し、弁護士へ相談することが家計を守る初動となります。
配偶者の借金、返済義務はある?【原則と例外】
配偶者の借金問題で最も重要なのは、「誰が法的な返済義務を負うのか」という点です。この原則と例外を正しく理解することが、ご自身の財産を守るための基礎となります。
原則:借金は契約者個人の責任。配偶者に義務はない
大前提として、借金は「お金を借りた本人」と「お金を貸した金融機関や貸金業者」との間の契約です。たとえ夫婦であっても法律上は別人格ですので、契約に全く関与していない配偶者が返済義務を負うことは、原則としてありません。
さらに、貸金業法では、貸金業者が法律上支払義務のない家族に対し、債務者の代わりに弁済することをみだりに要求する行為を禁止しています。万が一、業者からあなた宛に電話や手紙で「夫(妻)の借金を払ってください」といった連絡が来ても、法的には一切応じる必要はありませんので、その点はご安心ください。
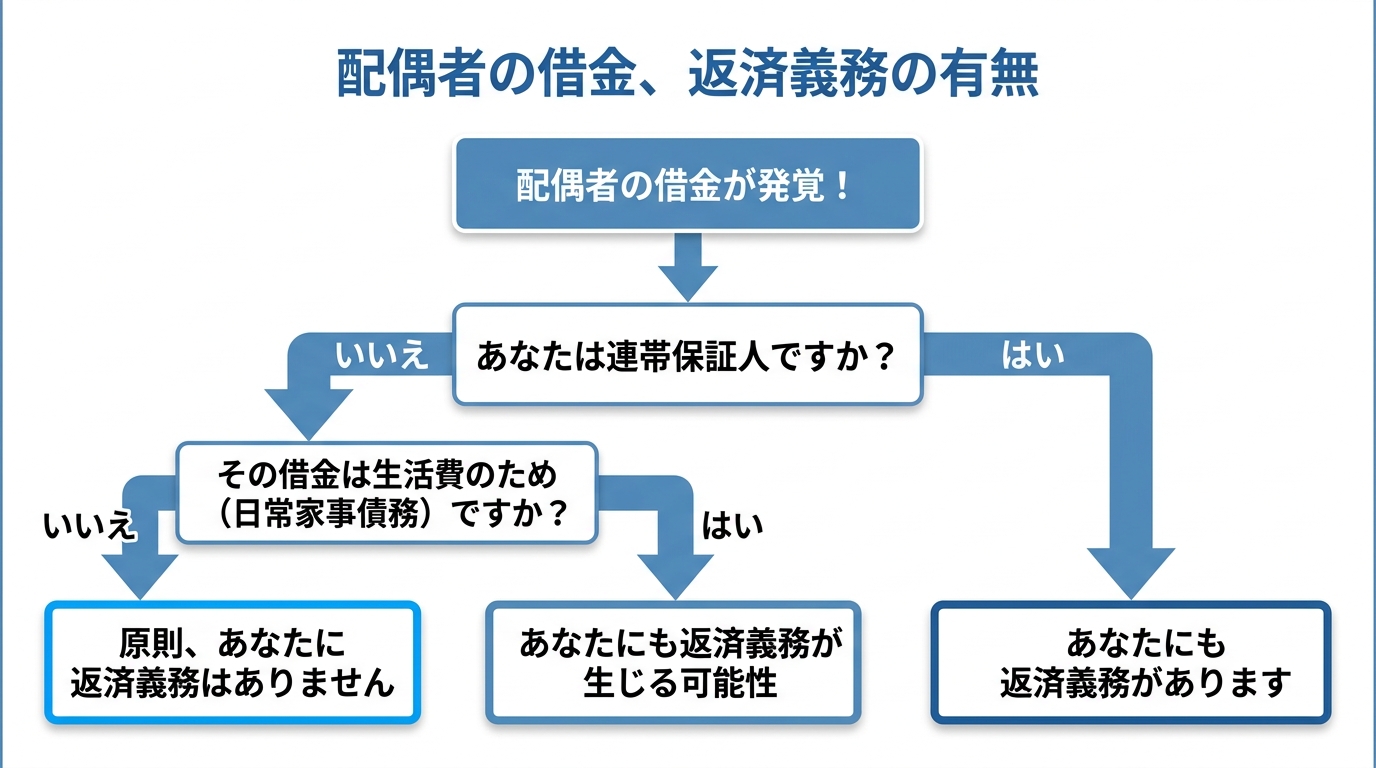
例外①:連帯保証人になっている場合
原則に対する最も重大な例外が、あなたが配偶者の借金の「連帯保証人」になっているケースです。住宅ローンや事業資金の借り入れ、あるいは奨学金などで、契約書に連帯保証人として署名・捺印している場合、法律上、借金をした本人と全く同じ重い返済義務を負うことになります。
連帯保証人の責任は非常に強力で、主債務者(配偶者)の返済が滞れば、債権者は直ちにあなたに対して全額の返済を求めることができます。この義務は、たとえ将来離婚したとしても消えることはありません。もし既に連帯保証人に一括請求が来た場合は、ご自身の債務整理も視野に入れた法的な対応が急務となります。
例外②:生活費のための借金(日常家事債務)
民法には「日常家事に関する債務」という規定があり、夫婦が共同生活を営む上で通常必要な費用については、夫婦が連帯して責任を負うとされています。具体的には、食費、家賃、光熱費、医療費、子供の教育費などがこれにあたります。
例えば、クレジットカードで食料品を購入し、その支払いが滞ったようなケースでは、もう一方の配偶者にも返済義務が生じる可能性があります。ただし、その借金の目的がギャンブルや浪費、あるいは明らかに常識の範囲を超える高価なブランド品の購入などであった場合は、日常家事債務とは認められず、配偶者に返済義務は及びません。生活費が不足して借金が膨らんでしまった場合も、法的な整理が可能です。
例外③:勝手にあなたの名義で借金された場合(名義冒用)
配偶者があなたに無断で、あなたの身分証明書などを使い、あなた名義で借金をしてしまう「名義冒用」というケースもあります。このような「なりすまし」による契約は、本人の意思に基づく契約ではないため、原則として名義を使われたあなた本人に返済義務は生じません。ただし、相手方が本人の行為と信じた事情などによって個別判断が必要になる場合があります。
しかし、何もしないで放置していると、債権者はあなたが契約者本人だと思って督促を続け、最悪の場合は裁判を起こされるリスクがあります。そのため、債権者に対して「自分は契約には一切関与しておらず、契約は無効である」と明確に主張する必要があります。もし身に覚えのない借金の請求が届いた場合は、ご自身で対応しようとせず、速やかに弁護士へご相談ください。
借金発覚後、家計を守るための3つの初動対応
配偶者の借金を知った直後は、怒りや悲しみで感情的になってしまうのも無理はありません。しかし、ここで冷静さを失うと、かえって事態を悪化させてしまう可能性があります。家計を守り、生活を再建するために、以下の3つのステップで行動してください。
ステップ1:感情を抑え、借金の全体像を正確に把握する
最も重要な初動は、感情的に相手を責め立てるのではなく、客観的な事実確認に徹することです。相手が正直に打ち明けられる雰囲気を作り、以下の点を冷静に聞き取り、紙に書き出してください。
- どこから:消費者金融、銀行、クレジットカード会社など、すべての債権者名
- いくら:それぞれの債権者からの借入額と、借金の総額
- 返済状況:毎月の返済額はいくらか
- 保証人の有無:あなたや親族などが連帯保証人になっていないか
これらの情報が不明確だと、弁護士に相談しても的確なアドバイスが難しくなります。まずは事実の全体像を把握することが、解決への第一歩です。
ステップ2:安易に肩代わりしない、自分の貯金から返済しない
愛情や同情心から「とりあえず自分の貯金で一部だけでも返済しよう」と考えてしまうかもしれませんが、この行動は非常に危険です。安易な肩代わりは、根本的な解決を先延ばしにするだけでなく、法的な問題を生じさせる可能性があります。
一部の債権者にだけ優先的に返済する行為は、後の自己破産手続きにおいて「偏頗弁済(へんぱべんさい)」という問題行為と見なされ、手続きが複雑化する恐れがあります。また、親族からの借金であっても同様です。善意の行動が裏目に出ることもあるため、ご自身の財産から返済する前に、弁護士へ相談して対応を確認してください。
ステップ3:夫婦で弁護士に相談し、客観的な解決策を得る
借金の全体像を把握したら、それ以上ご夫婦だけで解決しようとせず、速やかに法律の専門家である弁護士へ相談し、状況に応じた対応を検討してください。
状況を把握したら、それ以上自力で返済しようとせず、速やかに専門家へ客観的な判断を仰いでください。平井・柏﨑法律事務所(北九州市小倉北区)では、破産管財人・個人再生委員を務める弁護士が、ご家族の借金のご相談を初回60分まで無料でお受けしています。第三者の専門家が間に入ることで、冷静に今後の生活再建について話し合うことができます。まずは弁護士に相談するメリットを理解し、一歩を踏み出すことが大切です。
本人が債務整理したら家族の財産はどうなる?管財人の視点
多くの方が「自己破産=家族も全財産を失う」という大きな誤解をされています。しかし、これは事実ではありません。福岡地方裁判所小倉支部・行橋支部から選任される破産管財人・個人再生委員として、ご家族の財産への影響について解説します。
債務整理、特に自己破産や個人再生は、あくまで申立人個人の手続きです。したがって、処分の対象となるのは「申立人本人の財産」に限定されます。配偶者や子供など、ご家族固有の財産が手続きに巻き込まれることはありません。これは、北九州エリアに限らず、全国の裁判所で共通する運用ルールです。漠然とした不安から債務整理で家や車がなくなると諦める前に、正しい知識を身につけましょう。
影響なし:配偶者名義の預貯金・車・保険・クレジットカード
配偶者が債務整理をしても、あなた名義の財産には基本的に何の影響もありません。具体的には、以下のような財産は守られます。
- あなた名義の銀行口座が凍結されることはありません。
- あなたの給与が差し押さえられることもありません。
- あなた名義の車が処分されることはありません。
- あなたが契約者の生命保険を解約する必要もありません。
- あなた自身のクレジットカードが使えなくなることもありません。
破産管財人として財産調査を行う際も、申立人の配偶者名義の財産を処分対象とすることはありません。「家族に迷惑をかけてしまう」という罪悪感から手続きをためらう必要はないのです。
要注意:自宅がペアローンや共有名義の場合
ただし、最も注意が必要なのがご自宅の住宅ローンです。特に、夫婦それぞれが債務者となる「ペアローン」を組んでいる場合や、不動産を夫婦の「共有名義」にしている場合は、慎重な対応が求められます。
このようなケースで一方の配偶者が自己破産をすると、もう一方に返済の負担が集中したり、金融機関との契約によっては家を手放さなければならなくなる可能性があります。ただし、ペアローン・共有名義の自宅では、任意整理や個人再生の住宅ローン特則など、状況に応じた手続き選択を検討する必要があります。
離婚を考える前に知っておくべき借金問題との関係
借金の発覚が引き金となり、離婚が頭をよぎることは少なくないでしょう。しかし、「離婚さえすれば、この借金問題から解放される」と考えるのは早計です。
もしあなたが配偶者の借金の連帯保証人になっている場合、その返済義務は離婚しても消えません。また、財産分与の際に借金の扱いが複雑になることもあります。感情的に離婚を急ぐ前に、まずは目の前にある借金問題を法的にどう整理するのかを確定させることが先決です。離婚を急ぐ前に、借金と離婚を同時に抱えた場合の注意点を確認し、冷静に判断してください。
配偶者の借金に関するよくあるご質問
最後に、配偶者の借金に関して当事務所によく寄せられる債務整理に関するよくあるご質問とその回答をまとめました。
Q. 旦那の借金を妻が返済する義務はある?
A. 原則として返済義務はありません。借金は契約した個人の責任であり、妻が連帯保証人になっていない限り、貸金業者が妻に返済を求めることは法律で禁止されています。
Q. 離婚したら返済義務はどうなる?
A. もともと配偶者に返済義務はないため、離婚によって変化はありません。ただし、婚姻中に夫婦の共同生活のために借りた借金(日常家事債務)がある場合や、あなたが連帯保証人になっている場合は、離婚後も責任が残ります。
Q. 借金が発覚したらまず何をする?
A. 感情的に責める前に、借入先、負債総額、毎月の返済額、連帯保証人の有無を正確に聞き出してください。全体像を把握した上で、ご夫婦そろって弁護士に相談し、法的な債務整理を検討することが最も安全な初動となります。
Q. 勝手に自分名義で借金されたら?
A. 配偶者が無断であなたの名義を使って契約した借金については、原則としてあなたに支払い義務は生じません(無権代理)。ただし、放置すると請求が進んでしまうため、速やかに弁護士へご相談ください。
まとめ:一人で抱えず、まずはご夫婦でご相談ください
配偶者の借金は、ご家族にとって非常にショッキングな出来事です。しかし、法律のルールを正しく知ることで、ご自身の生活や財産への影響を整理し、借金問題を解決するための道筋を検討できます。
当事務所は、債務整理をはじめとする様々なお悩みに対応しております。債務整理のご相談は事前のご予約で夜間も対応しております。一人で抱え込まず、借金の資料をお持ちの上、ぜひご夫婦で北九州市小倉北区の当事務所へご相談にお越しください。初回60分無料にて、実務の事実に基づいた見通しをお伝えします。当事務所は弁護士費用の分割払いに対応しておりますので、費用の面でご不安な方もまずは一度お問い合わせください。
北九州・小倉の法律事務所「平井・柏﨑法律事務所」で、暮らしに寄り添った法的サポートを行っています。債務整理、離婚問題や不倫慰謝料請求、交通事故など、身近な悩みに丁寧に耳を傾け、安心できる解決を目指しています。小倉駅から徒歩5分、アクセスも便利。地域のみなさまが気軽に相談できる場所でありたいと考えています。