Author Archive
夫(妻)の借金発覚!配偶者の返済義務と家計を守る初動対応
【結論】配偶者の借金、あなたに返済義務はありません
ある日突然、見慣れない督促状やカードの明細から配偶者(夫・妻)の借金が発覚した際、「自分にも請求が来るのではないか」「家や貯金がすべて無くなるのではないか」とパニックに陥る方は少なくありません。信じていたパートナーへのショックは計り知れませんが、まずは冷静に法的なルールを知ることが家計を守る第一歩です。
この記事では、福岡地方裁判所小倉支部・行橋支部から選任される破産管財人・個人再生委員の視点から、配偶者の返済義務の有無と、発覚直後に取るべき初動対応について客観的な事実を解説します。
動揺されていることと思いますが、まず以下の3つの事実を知って落ち着いてください。
- 【事実】法律上、借金は個人に帰属するため、原則として配偶者(妻や夫)が代わりに返済する義務は一切ありません。
- 【事実】本人が自己破産や個人再生を行っても、配偶者自身の預貯金やクレジットカード等の財産が処分・利用停止されることはありません。
- 【事実】借金発覚後はご本人を責め立てる前に、まずは「借入先・総額・連帯保証の有無」を冷静に確認し、弁護士へ相談することが家計を守る初動となります。
配偶者の借金、返済義務はある?【原則と例外】
配偶者の借金問題で最も重要なのは、「誰が法的な返済義務を負うのか」という点です。この原則と例外を正しく理解することが、ご自身の財産を守るための基礎となります。
原則:借金は契約者個人の責任。配偶者に義務はない
大前提として、借金は「お金を借りた本人」と「お金を貸した金融機関や貸金業者」との間の契約です。たとえ夫婦であっても法律上は別人格ですので、契約に全く関与していない配偶者が返済義務を負うことは、原則としてありません。
さらに、貸金業法では、貸金業者が法律上支払義務のない家族に対し、債務者の代わりに弁済することをみだりに要求する行為を禁止しています。万が一、業者からあなた宛に電話や手紙で「夫(妻)の借金を払ってください」といった連絡が来ても、法的には一切応じる必要はありませんので、その点はご安心ください。
例外①:連帯保証人になっている場合
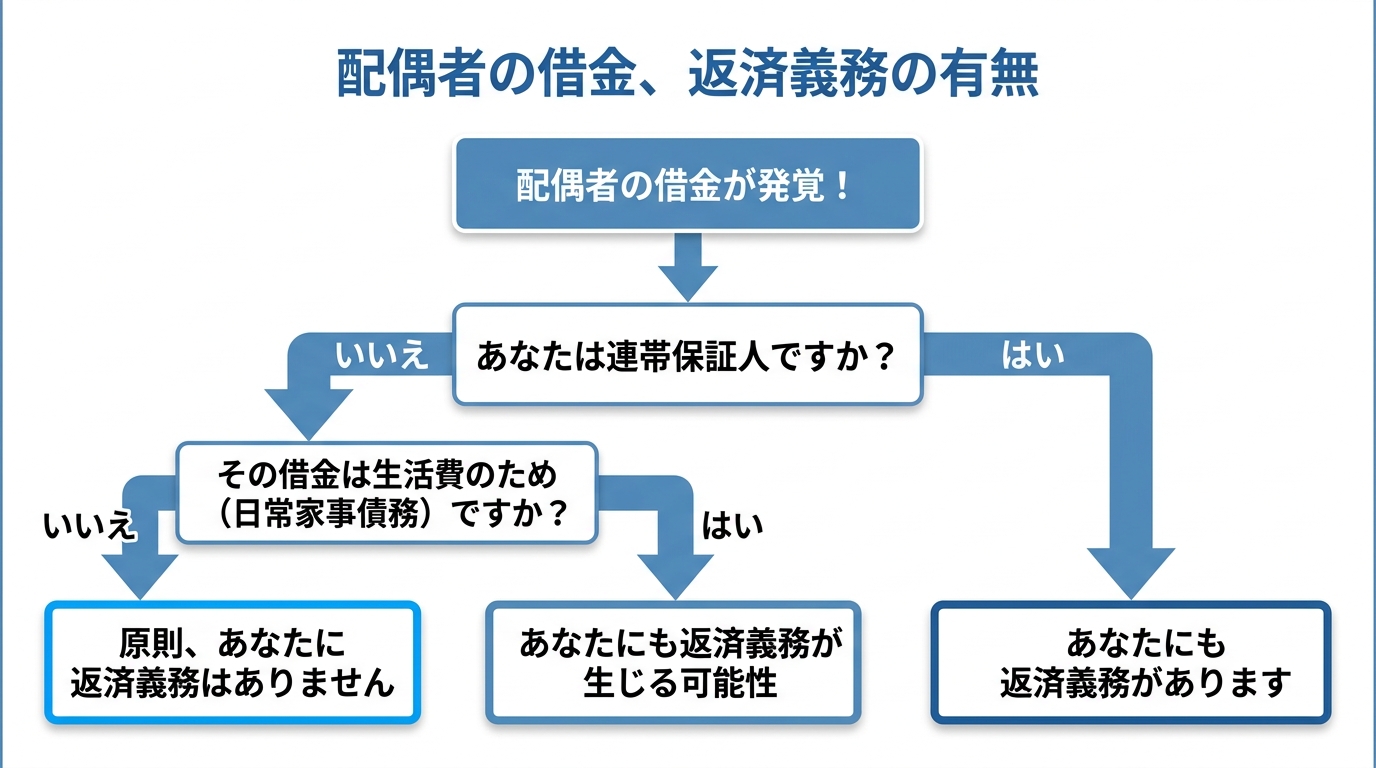
原則に対する最も重大な例外が、あなたが配偶者の借金の「連帯保証人」になっているケースです。住宅ローンや事業資金の借り入れ、あるいは奨学金などで、契約書に連帯保証人として署名・捺印している場合、法律上、借金をした本人と全く同じ重い返済義務を負うことになります。
連帯保証人の責任は非常に強力で、主債務者(配偶者)の返済が滞れば、債権者は直ちにあなたに対して全額の返済を求めることができます。この義務は、たとえ将来離婚したとしても消えることはありません。もし既に連帯保証人に一括請求が来た場合は、ご自身の債務整理も視野に入れた法的な対応が急務となります。
例外②:生活費のための借金(日常家事債務)
民法には「日常家事に関する債務」という規定があり、夫婦が共同生活を営む上で通常必要な費用については、夫婦が連帯して責任を負うとされています。具体的には、食費、家賃、光熱費、医療費、子供の教育費などがこれにあたります。
例えば、クレジットカードで食料品を購入し、その支払いが滞ったようなケースでは、もう一方の配偶者にも返済義務が生じる可能性があります。ただし、その借金の目的がギャンブルや浪費、あるいは明らかに常識の範囲を超える高価なブランド品の購入などであった場合は、日常家事債務とは認められず、配偶者に返済義務は及びません。生活費が不足して借金が膨らんでしまった場合も、法的な整理が可能です。
例外③:勝手にあなたの名義で借金された場合(名義冒用)
配偶者があなたに無断で、あなたの身分証明書などを使い、あなた名義で借金をしてしまう「名義冒用」というケースもあります。このような「なりすまし」による契約は、本人の意思に基づく契約ではないため、原則として名義を使われたあなた本人に返済義務は生じません。ただし、相手方が本人の行為と信じた事情などによって個別判断が必要になる場合があります。
しかし、何もしないで放置していると、債権者はあなたが契約者本人だと思って督促を続け、最悪の場合は裁判を起こされるリスクがあります。そのため、債権者に対して「自分は契約には一切関与しておらず、契約は無効である」と明確に主張する必要があります。もし身に覚えのない借金の請求が届いた場合は、ご自身で対応しようとせず、速やかに弁護士へご相談ください。
借金発覚後、家計を守るための3つの初動対応
配偶者の借金を知った直後は、怒りや悲しみで感情的になってしまうのも無理はありません。しかし、ここで冷静さを失うと、かえって事態を悪化させてしまう可能性があります。家計を守り、生活を再建するために、以下の3つのステップで行動してください。
ステップ1:感情を抑え、借金の全体像を正確に把握する
最も重要な初動は、感情的に相手を責め立てるのではなく、客観的な事実確認に徹することです。相手が正直に打ち明けられる雰囲気を作り、以下の点を冷静に聞き取り、紙に書き出してください。
- どこから:消費者金融、銀行、クレジットカード会社など、すべての債権者名
- いくら:それぞれの債権者からの借入額と、借金の総額
- 返済状況:毎月の返済額はいくらか
- 保証人の有無:あなたや親族などが連帯保証人になっていないか
これらの情報が不明確だと、弁護士に相談しても的確なアドバイスが難しくなります。まずは事実の全体像を把握することが、解決への第一歩です。
ステップ2:安易に肩代わりしない、自分の貯金から返済しない
愛情や同情心から「とりあえず自分の貯金で一部だけでも返済しよう」と考えてしまうかもしれませんが、この行動は非常に危険です。安易な肩代わりは、根本的な解決を先延ばしにするだけでなく、法的な問題を生じさせる可能性があります。
一部の債権者にだけ優先的に返済する行為は、後の自己破産手続きにおいて「偏頗弁済(へんぱべんさい)」という問題行為と見なされ、手続きが複雑化する恐れがあります。また、親族からの借金であっても同様です。善意の行動が裏目に出ることもあるため、ご自身の財産から返済する前に、弁護士へ相談して対応を確認してください。
ステップ3:夫婦で弁護士に相談し、客観的な解決策を得る
借金の全体像を把握したら、それ以上ご夫婦だけで解決しようとせず、速やかに法律の専門家である弁護士へ相談し、状況に応じた対応を検討してください。
状況を把握したら、それ以上自力で返済しようとせず、速やかに専門家へ客観的な判断を仰いでください。平井・柏﨑法律事務所(北九州市小倉北区)では、破産管財人・個人再生委員を務める弁護士が、ご家族の借金のご相談を初回60分まで無料でお受けしています。第三者の専門家が間に入ることで、冷静に今後の生活再建について話し合うことができます。まずは弁護士に相談するメリットを理解し、一歩を踏み出すことが大切です。
本人が債務整理したら家族の財産はどうなる?管財人の視点
多くの方が「自己破産=家族も全財産を失う」という大きな誤解をされています。しかし、これは事実ではありません。福岡地方裁判所小倉支部・行橋支部から選任される破産管財人・個人再生委員として、ご家族の財産への影響について解説します。
債務整理、特に自己破産や個人再生は、あくまで申立人個人の手続きです。したがって、処分の対象となるのは「申立人本人の財産」に限定されます。配偶者や子供など、ご家族固有の財産が手続きに巻き込まれることはありません。これは、北九州エリアに限らず、全国の裁判所で共通する運用ルールです。漠然とした不安から債務整理で家や車がなくなると諦める前に、正しい知識を身につけましょう。
影響なし:配偶者名義の預貯金・車・保険・クレジットカード
配偶者が債務整理をしても、あなた名義の財産には基本的に何の影響もありません。具体的には、以下のような財産は守られます。
- あなた名義の銀行口座が凍結されることはありません。
- あなたの給与が差し押さえられることもありません。
- あなた名義の車が処分されることはありません。
- あなたが契約者の生命保険を解約する必要もありません。
- あなた自身のクレジットカードが使えなくなることもありません。
破産管財人として財産調査を行う際も、申立人の配偶者名義の財産を処分対象とすることはありません。「家族に迷惑をかけてしまう」という罪悪感から手続きをためらう必要はないのです。
要注意:自宅がペアローンや共有名義の場合
ただし、最も注意が必要なのがご自宅の住宅ローンです。特に、夫婦それぞれが債務者となる「ペアローン」を組んでいる場合や、不動産を夫婦の「共有名義」にしている場合は、慎重な対応が求められます。
このようなケースで一方の配偶者が自己破産をすると、もう一方に返済の負担が集中したり、金融機関との契約によっては家を手放さなければならなくなる可能性があります。ただし、ペアローン・共有名義の自宅では、任意整理や個人再生の住宅ローン特則など、状況に応じた手続き選択を検討する必要があります。
離婚を考える前に知っておくべき借金問題との関係
借金の発覚が引き金となり、離婚が頭をよぎることは少なくないでしょう。しかし、「離婚さえすれば、この借金問題から解放される」と考えるのは早計です。
もしあなたが配偶者の借金の連帯保証人になっている場合、その返済義務は離婚しても消えません。また、財産分与の際に借金の扱いが複雑になることもあります。感情的に離婚を急ぐ前に、まずは目の前にある借金問題を法的にどう整理するのかを確定させることが先決です。離婚を急ぐ前に、借金と離婚を同時に抱えた場合の注意点を確認し、冷静に判断してください。
配偶者の借金に関するよくあるご質問
最後に、配偶者の借金に関して当事務所によく寄せられる債務整理に関するよくあるご質問とその回答をまとめました。
Q. 旦那の借金を妻が返済する義務はある?
A. 原則として返済義務はありません。借金は契約した個人の責任であり、妻が連帯保証人になっていない限り、貸金業者が妻に返済を求めることは法律で禁止されています。
Q. 離婚したら返済義務はどうなる?
A. もともと配偶者に返済義務はないため、離婚によって変化はありません。ただし、婚姻中に夫婦の共同生活のために借りた借金(日常家事債務)がある場合や、あなたが連帯保証人になっている場合は、離婚後も責任が残ります。
Q. 借金が発覚したらまず何をする?
A. 感情的に責める前に、借入先、負債総額、毎月の返済額、連帯保証人の有無を正確に聞き出してください。全体像を把握した上で、ご夫婦そろって弁護士に相談し、法的な債務整理を検討することが最も安全な初動となります。
Q. 勝手に自分名義で借金されたら?
A. 配偶者が無断であなたの名義を使って契約した借金については、原則としてあなたに支払い義務は生じません(無権代理)。ただし、放置すると請求が進んでしまうため、速やかに弁護士へご相談ください。
まとめ:一人で抱えず、まずはご夫婦でご相談ください
配偶者の借金は、ご家族にとって非常にショッキングな出来事です。しかし、法律のルールを正しく知ることで、ご自身の生活や財産への影響を整理し、借金問題を解決するための道筋を検討できます。
当事務所は、債務整理をはじめとする様々なお悩みに対応しております。債務整理のご相談は事前のご予約で夜間も対応しております。一人で抱え込まず、借金の資料をお持ちの上、ぜひご夫婦で北九州市小倉北区の当事務所へご相談にお越しください。初回60分無料にて、実務の事実に基づいた見通しをお伝えします。当事務所は弁護士費用の分割払いに対応しておりますので、費用の面でご不安な方もまずは一度お問い合わせください。
北九州・小倉の法律事務所「平井・柏﨑法律事務所」で、暮らしに寄り添った法的サポートを行っています。債務整理、離婚問題や不倫慰謝料請求、交通事故など、身近な悩みに丁寧に耳を傾け、安心できる解決を目指しています。小倉駅から徒歩5分、アクセスも便利。地域のみなさまが気軽に相談できる場所でありたいと考えています。
後払い決済が払えない|滞納の流れと債務整理を北九州の弁護士が解説
【結論】後払い決済が払えない状況で知るべき3つの事実
手元の現金がなくてもスマートフォンひとつで買い物ができる「後払い決済」は非常に便利ですが、支払日が近づいて「どうしても払えない」と焦燥感に駆られている方が少なくありません。実は、後払いの支払いができないという状況は、すでに家計全体が限界を迎えている「多重債務の入り口」であることが多いのです。
この記事では、福岡地方裁判所小倉支部・行橋支部から選任される破産管財人・個人再生委員の視点から、後払い決済を滞納した後の法的な流れ、そして特に深刻な問題となりうる換金目的(現金化)での利用リスク、さらには借金全体の根本的な整理について、客観的な事実を解説します。
まず、あなたが直面している状況で、最初に理解しておくべき事実を3点お伝えします。
- 【事実】後払い決済は、立替金や売買代金などの支払債務として扱われることがあり、滞納を放置すると、債権回収会社等への委託や法的手続きに進み、給与や預金口座の差押えを受ける可能性があります。
- 【事実】現金を得るために後払いで商品を買って転売する行為(現金化)は、自己破産において「免責不許可事由」に該当する可能性があるため、弁護士への正直な申告が不可欠です。
- 【事実】後払い決済も債務整理(任意整理や自己破産)の対象になります。他のクレジットカード等の借入も含めて一括で整理することが根本解決への近道です。
後払い決済の滞納から法的手続き(差押え)までの流れ
後払い決済は少額であることも多く、「少し遅れても平気だろう」と甘く見られがちですが、代金や立替金の支払義務が発生する取引であり、滞納を放置すべきではありません。これを放置すると、事態は着実に、そして機械的に進行していきます。
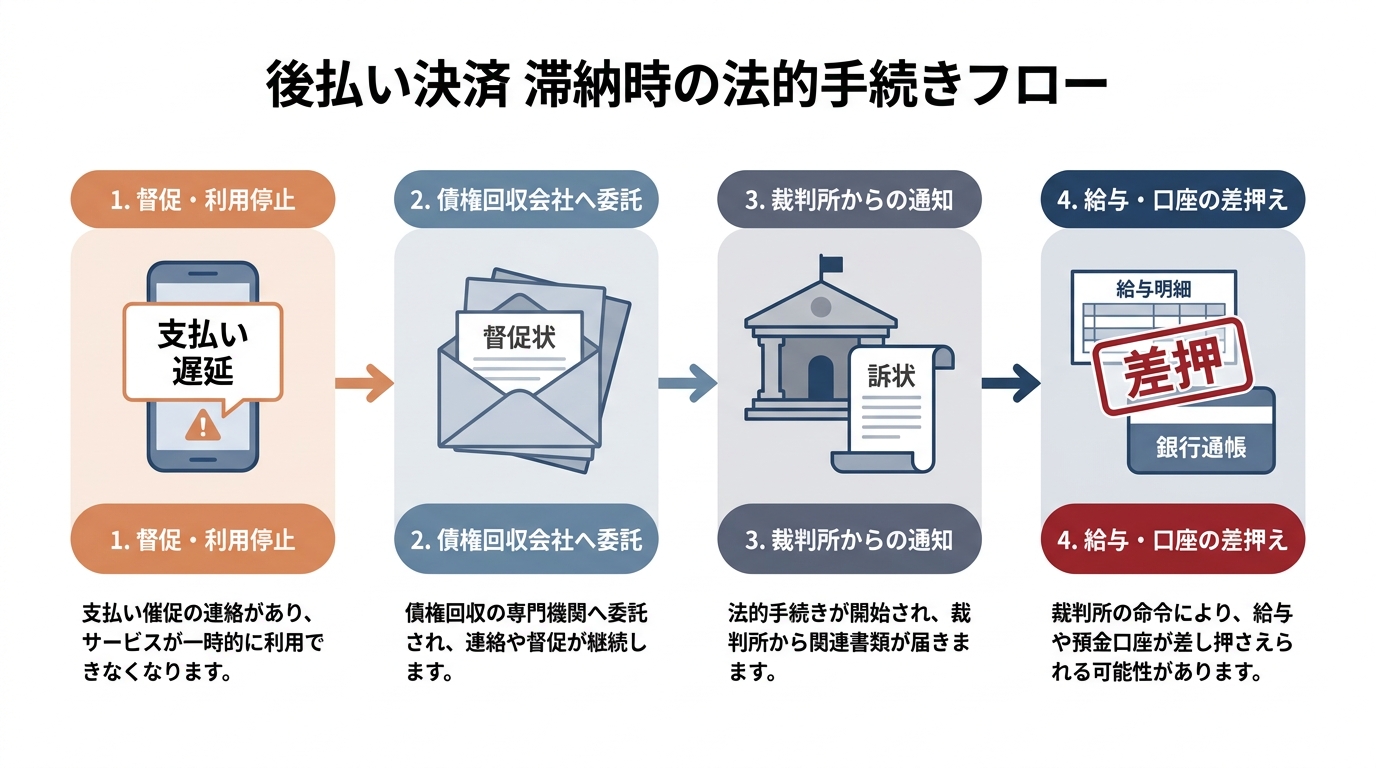
1. メールやSMSでの督促・利用停止
支払期日を過ぎると、まずはメールやSMS、アプリの通知などで支払いを促す連絡が届きます。この段階で支払えば大きな問題にはなりませんが、これを無視し続けると、その決済サービスは利用停止となります。
2. 債権回収会社や弁護士法人への委託
数ヶ月間滞納が続くと、後払い決済会社は自社での回収を断念し、回収の専門家である「債権回収会社(サービサー)」や提携する「弁護士法人」へ回収業務を委託、あるいは債権そのものを譲渡します。この段階から、差出人が変わった、より厳しい文面の督促状が届くようになります。
3. 裁判所からの通知(支払督促・訴状)
債権回収会社や弁護士からの連絡にも応じずにいると、次のステップは法的手続きです。裁判所から「支払督促」や「訴状」といった特別な書類が届きます。これは、債権者が強制執行の前提となる判決や支払督促などを得るための法的手続きが始まったことを意味します。
4. 給与・預金口座の差押え(強制執行)
裁判所からの通知を放置すると、支払督促に仮執行宣言が付されたり、判決が確定したりして、強制執行を申し立てられる状態になることがあります。そして、その判決等に基づき、あなたの財産に対する強制執行、つまり「差押え」が可能になります。最も影響が大きいのは、勤務先の会社に通知が行く給与の差押えや、預金口座の差押えです。ある日突然、給料の一部や預金が引き出せなくなるという事態に陥ります。
少額だからと放置した結果、生活や勤務先との関係に影響が及ぶ可能性があります。
後払いが払えないのは「多重債務」に陥っているサイン
私たちの実務経験上、後払い決済の支払いに窮しているというご相談は、その問題単独で発生しているケースは稀です。多くの場合、それは家計全体がすでに限界に達していることを示す危険なサインなのです。
後払いの支払いができない背景には、他の支払いがすでに行き詰まっているという現実が隠れています。例えば、クレジットカードの利用可能枠を使い切り、毎月の返済額が膨らんだ信用情報への影響を懸念しながらも、返済のために別の金融機関から借り入れを行う「自転車操業」の状態です。後払い決済の滞納は、その最終局面で起きる現象と言えるかもしれません。
カードが使えず、最後の手段が後払い決済になっていませんか?
「クレジットカードが急に止まる理由」に該当し、ショッピング枠もキャッシング枠も上限に達してしまった。毎月の返済額が高額になり、「リボ払いが払えない場合」のように利息を払うだけで元金が全く減らない。さらには、スマートフォンの端末代金の分割払いを含む「携帯料金の滞納と端末の分割払い」も始まっている…。
このように、あらゆる支払い方法が限界に達したとき、与信審査が比較的緩やかとされる後払い決済が、当座の生活費や食費を賄うための「最後の手段」になっていないでしょうか。もし心当たりがあるのなら、それは個別の支払いをどう乗り切るかという次元の問題ではなく、債務全体を根本的に整理する必要があるという客観的なサインです。
【管財人の視点】換金目的の利用(現金化)と自己破産
多重債務の状態が極限まで進行すると、差し迫った資金繰りのために「現金化」という行為をしてしまう方がいます。これは、後払い決済を利用してゲーム機やブランド品といった換金性の高い商品を購入し、それをすぐに買い取り業者などへ売却して現金を得る行為を指します。
この行為は、後払いサービスの種類によっては利用規約上問題となる可能性があるだけでなく、自己破産の手続きにおいては「免責不許可事由」という重大な問題に該当する可能性があります。免責不許可事由とは、借金の支払義務を免除(免責)することを認められない行為のことです。平井・柏﨑法律事務所(北九州市小倉北区)では、福岡地方裁判所小倉支部・行橋支部から選任される破産管財人・個人再生委員を務める弁護士が、後払い決済を含む借金のご相談を初回60分無料でお受けしています。
なぜ現金化がこれほど問題視されるのか。それは、最初から代金を支払う意思がないまま、債権者(後払い決済会社)を欺いて不当に財産(商品)を得て、それを換金することで一部の債権者への返済に充てたり、生活費に充てたりする行為だからです。これは他の債権者の利益を著しく害する、不誠実な行為と判断されます。
破産管財人は、申立人の購入履歴や預金口座の入出金履歴を精査し、不自然な商品の購入や換金性の高い商品の購入、買い取り業者からの入金などがないかを徹底的に調査します。安易な考えで隠し通せるものでは決してありません。より具体的な調査内容については、「クレジットカード現金化と自己破産」の記事で詳しく解説しています。
「免責不許可事由」に該当しても、正直な申告で再起の道は残る
では、現金化をしてしまったら、もう自己破産をしても借金は免除されないのでしょうか。結論から言えば、必ずしもそうではありません。
破産法には「裁量免責」という制度があります。これは、免責不許可事由に該当する行為があったとしても、裁判所が破産に至った経緯、本人の真摯な反省の態度、更生への意欲などを総合的に考慮し、その裁量によって免責を許可することができるというものです。
この裁量免責を得るために最も重要なことは、弁護士、そして破産管財人に対して、すべての事実を正直に話すことです。現金化の事実を隠蔽しようと嘘をついたり、ごまかしたりすることが、裁判所の心証を最も悪化させます。追い詰められてやってしまった行為について正直に申告し、深く反省している姿勢を示すことで、裁判所も再起のチャンスを与える方向で検討してくれる可能性が高まります。過去の過ちを正直に認め、生活再建への意欲を具体的に示すことは、裁判所に事情を理解してもらううえで重要です。
後払い決済も「債務整理」で根本的に解決できる
後払い決済の滞納金も、クレジットカードや消費者金融からの借入れと全く同じように、債務整理の対象に含めることができます。債務整理とは、法的な手続きを通じて、借金の減額や免除、支払いの猶予などを目指す手続きの総称です。
弁護士に債務整理を依頼すると、まず最初に各債権者に対して「受任通知」という書面を送付します。この通知が債権者に届くと、貸金業者や債権回収会社などについては、法律上、本人への直接の取立てが制限される場合があります。鳴りやまない電話や次々と届く督促状から解放されるだけでも、精神的な負担は大きく軽減されるはずです。
主な債務整理の方法には、任意整理・個人再生・自己破産がありますが、どの手続きが最適かは、あなたの収入や資産、債務総額、そして生活をどう立て直したいかによって異なります。弁護士があなたの状況を丁寧にお伺いし、法的な観点から最善の解決策を提案します。
もちろん、債務整理を行えば信用情報機関にその事実が登録されます(いわゆるブラックリストの状態)。しかし、これはペナルティではなく、借金問題を解決し、生活を再建するための必要なプロセスです。一定期間が経過すれば、再び経済的な信用を取り戻すことが可能です。具体的な「信用情報が回復するまでの期間」については、こちらの記事で詳しく解説しています。放置して差押えを受けるより、はるかに安全な再建策です。
後払い決済の滞納に関するよくあるご質問
最後に、後払い決済の滞納に関して、ご相談者様からよく寄せられる質問にお答えします。
Q. 少額の後払い決済だけなら、債務整理をせずに放置しても大丈夫ですか?
A. 金額の大小にかかわらず、放置することはお勧めできません。たとえ数千円の滞納であっても、法的には借金であることに変わりはなく、放置すれば遅延損害金が加算され、債務は膨らんでいきます。そして、いずれは債権回収会社へ債権が移り、最終的には裁判や給与・口座の差押えといった法的手続きに発展するリスクがあります。放置しても状況が改善しにくいことが多いため、問題が小さいうちに早期に対応することが重要です。
Q. 弁護士費用を一括で払う余裕が全くありません。
A. 当事務所は弁護士費用の分割払いに対応しています。多くの方が費用面で相談を躊躇されますが、その心配は不要です。弁護士がご依頼を受任し、債権者へ受任通知を送付すると、債務整理では、受任後に返済を一時的に停止し、債権額や家計状況を確認する運用をとることがあります。これまで返済に充てていた資金的な余裕が生まれるため、その期間を利用して、家計を立て直しながら無理のない範囲で弁護士費用を分割でお支払いいただく仕組みです。手元にまとまったお金がなくても、まずはご相談ください。詳しい弁護士費用の分割払いについては、こちらの記事で解説しています。
まとめ:北九州市で後払い決済の滞納にお悩みの方へ
後払い決済の滞納は、単なる支払いの遅れではなく、ご自身の家計が自転車操業の限界に達していることを知らせる重要な警告です。特に、現金化のような行為に手を染めてしまった場合、一人で悩み続けることで事態はより深刻化してしまいます。
しかし、どのような複雑な事情があっても、法律のルールに則って正直に向き合い、誠実に対処すれば、生活を立て直す方法を検討できる可能性があります。問題をこれ以上先送りにせず、専門家と一緒に根本的な解決を目指しましょう。
現在の請求書や借入状況が分かる資料をお持ちの上、まずは北九州市小倉北区の当事務所へご相談ください。初回60分は無料です。債務整理のご相談は事前のご予約で夜間も対応しております。実務の事実に基づいた、客観的な解決の見通しをお伝えします。
北九州・小倉の法律事務所「平井・柏﨑法律事務所」で、暮らしに寄り添った法的サポートを行っています。債務整理、離婚問題や不倫慰謝料請求、交通事故など、身近な悩みに丁寧に耳を傾け、安心できる解決を目指しています。小倉駅から徒歩5分、アクセスも便利。地域のみなさまが気軽に相談できる場所でありたいと考えています。
任意整理の返済が苦しい方へ|一括請求になる前にできること
【結論】任意整理の返済が苦しくなったら知るべき3つの事実
任意整理で一度は和解したものの、その後の収入減や予期せぬ出費で返済が厳しくなり、強い不安を感じていらっしゃる方は決して少なくありません。この状況で最も重要なのは、問題を一人で抱え込まず、客観的な事実に基づいて次の一手を冷静に判断することです。
まず、あなたが知るべき重要な事実を3つお伝えします。
- 事実1:通常「2回分」の滞納で一括請求のリスクが生じます。
任意整理の和解書には、分割で支払う権利を失う条件(期限の利益喪失条項)が定められており、一般的には2回分の支払いを怠ると、残りの借金全額の一括返済を求められる可能性が極めて高くなります。 - 事実2:重要な対策は「滞納する前」に専門家へ相談することです。
返済が苦しいと感じた時点で速やかに行動を起こせば、再和解や個人再生・自己破産への方針転換など、取りうる選択肢が多く残されています。滞納を重ねてからでは、交渉が著しく困難になります。 - 事実3:最初の弁護士とは別の弁護士に依頼し直すことも可能です。
「一度依頼した事務所には相談しづらい」と感じることは、何ら特別なことではありません。状況を客観的に見直し、今後の解決方針を立て直すために、セカンドオピニオンとして別の弁護士に相談・依頼することは実務上、全く問題ありません。
この記事では、任意整理後の返済に行き詰まった際に、最悪の事態を避けるために知っておくべき法的な知識と、具体的な解決策について、専門家の立場から解説します。
何回遅れると一括請求に?和解書に定められる「期限の利益喪失条項」
任意整理の返済が遅れた場合、なぜ一括請求のリスクが生じるのでしょうか。その根拠は、任意整理が成立した際に債権者と取り交わした「和解書(または合意書)」に記載されている、「期限の利益喪失条項」という非常に重要なルールにあります。
「期限の利益」とは、簡単に言えば「借金を分割で支払うことができる権利」のことです。この権利があるからこそ、あなたは毎月決められた額を返済すればよいのです。
しかし、期限の利益喪失条項は、「もし約束通りの返済を怠った場合には、その権利を失い、直ちに債権者は残金全額の一括返済を請求できる」という内容を定めています。
では、具体的に「何回」滞納すると、この条項が発動するのでしょうか。
これは和解書の内容によって異なりますが、実務上、「怠った割賦金の額が金〇円(おおむね2回分の支払額)に達したとき」「支払を2回以上怠ったとき」といった形で定められているケースが大半です。つまり、一般的には2回分の支払いを滞納してしまうと、債権者から一括請求を受ける法的根拠が整うことになります。
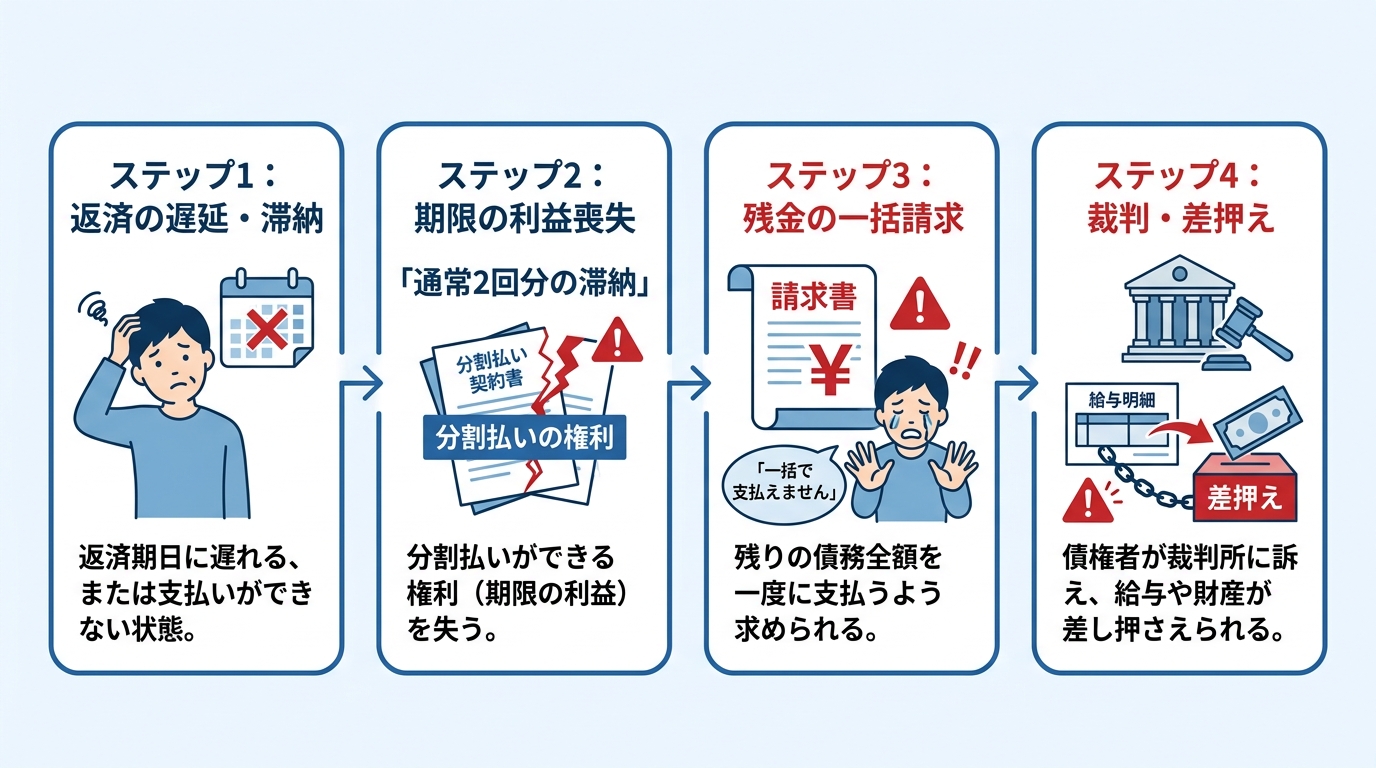
もし一括請求を放置すれば、債権者は裁判所を通じた法的手続き(支払督促や訴訟)に移行し、最終的にはあなたの給与や預貯金を差し押さえる強制執行に至る可能性が高まります。勤務先に裁判所から通知が届けば、借金問題を知られてしまう事態にもなりかねません。このような最悪の事態を避けるためにも、この条項が発動する前に手を打つことが極めて重要なのです。
【重要】一括請求を避けるために「滞納する前」に動くこと
任意整理後の返済が困難になったとき、影響を抑えるために重要なのは、「滞納してしまう前に、あるいは最初の滞納後すぐに専門家に相談する」ことです。
支払える見込みが不確かなまま対応を先送りすると、選択肢が狭まる可能性があります。すでに数回滞納し、債権者の態度が硬化してからでは、再度の交渉は極めて困難です。
平井・柏﨑法律事務所(北九州市小倉北区)では、福岡地方裁判所小倉支部・行橋支部から選任される破産管財人・個人再生委員を務める弁護士が、任意整理後の返済のご相談を初回60分無料でお受けしています。状況を客観的に分析し、取りうる法的な選択肢を正直にお伝えします。
また、「最初に依頼した弁護士に相談しづらい」というお気持ちは、非常によく分かります。しかし、問題を放置することが最も危険です。当事務所のように、他事務所で任意整理を行った方からのご相談をお受けし、弁護士として客観的な立場から改めて解決方針を立て直すことも全く問題ありませんので、ご安心ください。
今後の解決方針|再和解の現実と法的整理への切り替え
返済が困難になった際の具体的な解決策には、大きく分けて2つの方向性があります。それは「再度交渉を行う」か、「裁判所の手続きに切り替える」かです。
福岡地方裁判所小倉支部・行橋支部から選任される破産管財人・個人再生委員として、これまで任意整理の返済が立ち行かなくなった方の家計状況を数多く見てきた立場から、それぞれの選択肢の現実と判断基準を解説します。
選択肢①:再和解(2回目の任意整理)を交渉する
再和解とは、残っている借金について、もう一度債権者と交渉し、さらに長期の分割払いにしてもらうなど、新たな返済計画で和解し直す手続きです。これを「2回目の任意整理」と呼ぶこともあります。
しかし、この再和解の交渉は、1回目とは比較にならないほどハードルが高くなるのが現実です。なぜなら、債権者から見れば「一度、和解という形で譲歩したにもかかわらず、その約束すら守れなかった」という状況だからです。
そのため、再和解に応じてもらうには、返済不能に陥ったことにやむを得ない理由(例:会社の業績悪化による給与カット、病気による休職など)があり、かつ、今後は安定した収入が見込めることを客観的な資料で証明する必要があります。安易な交渉では和解できないケースが多く、非常に厳しい道のりとなることを覚悟しなければなりません。
選択肢②:個人再生・自己破産へ手続きを切り替える
破産管財人や個人再生委員の視点から見て、収入の回復が客観的に見込めない場合や、残っている借金の総額が大きすぎる場合には、無理に再和解を目指すのではなく、裁判所を通じた法的な手続きである「個人再生」や「自己破産」へ方針を切り替えるべきタイミングです。
- 個人再生:裁判所の認可を得て、法律上の基準等により定められた金額を、原則3年で分割返済していく手続きです。事情によっては、返済期間が5年まで延長される場合があります。住宅ローン特則を利用すれば、マイホームを手放せずに他の借金を整理できる可能性があります。
- 自己破産:裁判所に支払不能であることを認めてもらい、一定の価値ある財産が処分される場合がある一方で、裁判所の免責許可を得ることにより、税金や養育費など一部の債務を除いて支払責任を免れる手続きです。
これらの手続きは「終わり」ではなく、法的に認められた「生活再建の手段」です。どの手続きがご自身の状況にとって最適なのかは、財産の状況や収入の見込みによって異なります。より具体的な手順については、自己破産と個人再生の選び方をご覧ください。
任意整理の返済に関するよくあるご質問
Q. 任意整理の支払いが厳しい場合はどうすればいいですか?
A. まず、状況を冷静に判断することが大切です。
もし支払いが数日遅れる程度であれば、まずは債権者、あるいは返済の振込代行を依頼している弁護士に事前に連絡し、支払日を調整してもらうようにしてください。無断での遅延は避けるべきです。
一方で、単なる一時的な資金不足ではなく、収入の減少などによって恒常的に毎月の支払いが成り立たなくなった場合は、根本的な解決策を考え直す必要があります。2回分の滞納をして一括請求を受ける前に、速やかに弁護士へご相談いただき、個人再生や自己破産を含めた方針の切り替えを真剣に検討するべき段階と言えるでしょう。
Q. 新しい弁護士に依頼する費用がありません。
A. 当事務所では、弁護士費用の分割払いに対応しております。
弁護士に正式に依頼すると、まず各債権者に対して「受任通知」という書面を発送します。この受任通知が貸金業者等に届くと、正当な理由がない限り、電話・訪問等による直接の取立ては制限されます。そして、その返済が止まっている期間を利用して、弁護士費用を無理のない範囲で分割してお支払いいただくという運用が可能です。費用のことで相談をためらっているのであれば、まずはその点も含めてご相談ください。
まとめ:滞納を重ねる前に、北九州の弁護士へご相談ください
任意整理の返済に行き詰まるのは、当初の計画と現在の収入・支出のバランスが崩れてしまった結果であり、決して珍しいことではありません。最も重要なのは、一人で悩み、滞納を重ねて事態を悪化させる前に、客観的な事実に基づいた新たな再建策を専門家と共に練り直すことです。
債務整理のご相談は事前のご予約で夜間も対応しております。現在の返済状況が分かる和解書や直近の給与明細などをお持ちの上、北九州市小倉北区の当事務所へ直接ご相談にお越しください。初回60分無料の面談にて、実務の事実に基づいた、あなたの状況に応じた解決方針をお伝えします。
北九州・小倉の法律事務所「平井・柏﨑法律事務所」で、暮らしに寄り添った法的サポートを行っています。債務整理、離婚問題や不倫慰謝料請求、交通事故など、身近な悩みに丁寧に耳を傾け、安心できる解決を目指しています。小倉駅から徒歩5分、アクセスも便利。地域のみなさまが気軽に相談できる場所でありたいと考えています。
行橋市の債務整理|管轄裁判所と地元で相談しにくい方へ
行橋市・京築地域の債務整理【3つの事実】
行橋市や苅田町などの京築地域にお住まいの方から、「借金の相談をしたいが、地元の事務所だと知り合いに会いそうで怖い」という理由で、小倉の当事務所へご相談にお越しになるケースが多数あります。裁判所を通す手続きの場合、お住まいの地域によって管轄の裁判所が決まっていますが、手続きを依頼する弁護士は自由に選ぶことができます。福岡地裁小倉支部・行橋支部から選任される現役の破産管財人の視点から、行橋市周辺の債務整理の管轄ルールと、地域特有の収入事情を踏まえた手続きの客観的な判断基準について解説します。このテーマの全体像については、債務整理の種類と選び方で体系的に解説しています。
まず、あなたが知りたい結論からお伝えします。
- 【事実①】行橋市、豊前市、京都郡(苅田町・みやこ町)、築上郡にお住まいの方の自己破産や個人再生は、「福岡地裁行橋支部」が管轄となります。
- 【事実②】地元の事務所を避けて小倉の弁護士に依頼しても、手続きに不利益は一切ありません。当事務所は日豊本線で通勤圏にあり、行橋支部の実務にも精通しています。
- 【事実③】交代勤務などで毎月の収入に変動がある場合、借金を分割で支払う「任意整理」の審査は厳しくなるため、客観的な見立てが必要です。
【事実①】自己破産・個人再生の管轄は「福岡地裁行橋支部」
債務整理にはいくつかの手続きがありますが、そのうち「自己破産」と「個人再生」は、裁判所を介して借金の減額や免除を認めてもらう法的な手続きです。これらの手続きを申し立てる裁判所は、どこでも良いわけではなく、ご自身の住所地によってあらかじめ定められています。
具体的には、行橋市、豊前市、京都郡(苅田町・みやこ町)、築上郡(築上町・上毛町・吉富町)にお住まいの方の場合、管轄裁判所は「福岡地方裁判所 行橋支部」となります。これは法律に基づく管轄区域のルールであり、この地域にお住まいの方が自己破産や個人再生を行う際は、原則として行橋支部に申立てを行うことになります。
この管轄ルールは、行橋市・京築エリアでの自己破産を検討する上で、まず押さえておくべき基本知識です。
【事実②】地元の弁護士でなくても手続きに不利益はない
「管轄が地元の行橋支部なら、弁護士も地元で探さないといけないのでは?」とご心配される方がいらっしゃいますが、その必要は全くありません。管轄裁判所がどこであれ、あなたが手続きを依頼する弁護士は、全国どこでも自由に選ぶことができます。
小倉の弁護士に依頼した場合でも、弁護士があなたの代理人として、行橋支部への申立てから裁判所とのやり取り、債権者対応まで、すべての手続きを責任をもって行います。あなたが直接、行橋支部と複雑なやり取りをする必要はありませんので、ご安心ください。地理的な距離が、手続きを進める上で不利益になることは一切ないのです。
行橋市や苅田町など日豊本線沿線にお住まいの方にとって、小倉は生活圏・通勤圏であり、アクセスも良好です。プライバシーの懸念から地元の事務所を避けたい場合、小倉の弁護士に相談することは、プライバシーに配慮しながら手続きを進めるための選択肢の一つです。債務整理を弁護士に依頼するメリットは、こうした裁判所対応も含めて全面的にサポートできる点にあります。
【事実③】交代勤務等の収入変動は任意整理の審査が厳しくなる
債務整理の中でも、裁判所を通さずに債権者と直接交渉し、将来利息のカットと分割払いを求める「任意整理」を希望される方は少なくありません。しかし、この任意整理は、誰でも無条件に利用できるわけではないのです。
特に、交代勤務や期間従業員といった働き方で月々の収入に波がある場合、任意整理の交渉は非常にシビアになります。なぜなら、任意整理で債権者が重視するのは、「履行可能性」、つまり「将来にわたって、約束通り安定的に返済を続けられるか」という客観的な見込みだからです。
収入が不安定な状況で安易に分割払いの約束をしても、返済が滞れば和解は破綻し、状況はさらに悪化しかねません。不安定な収入での債務整理には、専門家による客観的な見立てが不可欠となります。
「地元で顔を合わせたくない」という心理と小倉での相談
当職がこれまで行橋市や苅田町などの京築地域にお住まいの方からお受けしてきたご相談の中で、共通して耳にするのが「地元では相談しづらい」という切実な声です。
地域コミュニティの繋がりが密接なエリアでは、「法律事務所に出入りするところを近所の人に見られないか」「事務所の事務員が、子どもの同級生の親かもしれない」といった不安が、借金問題の解決を先延ばしにする大きな心理的ハードルになっています。これは、決して考えすぎではありません。
こうしたプライバシーに関する懸念は、精神的な負担を増大させ、冷静な判断を妨げる要因にもなり得ます。だからこそ、日々の生活圏や通勤圏でありながら、地元の人間関係から少し距離を置ける小倉の事務所を選ぶことが、安心して悩みを打ち明け、根本的な解決へ踏み出すための有効な手段となるのです。平井・柏﨑法律事務所(北九州市小倉北区)では、行橋市・京築地域の方の債務整理のご相談を初回60分無料でお受けしています。これまでも、日豊本線沿線からのアクセスの良さを活かし、多くの方の生活再建をサポートしてまいりました。債務整理を周囲に知られずに行うための具体的な注意点についても、ご相談時にお話しできます。
【管財人の視点】交代勤務と任意整理における履行可能性
福岡地裁小倉支部・行橋支部から選任される破産管財人・個人再生委員として、当職は裁判所から選任される公平中立な立場で、数多くの破産・個人再生案件に関与してきました。その実務経験から、特に京築地域の方の債務整理で重要となる点について解説します。
この地域には、苅田町の自動車関連工場をはじめとする製造業で、交代勤務や期間従業員として家計を支えておられる方が多くいらっしゃいます。こうした働き方は、残業時間の増減や夜勤手当の有無によって、月々の手取り収入が大きく変動しやすいという特徴があります。
ご相談者様の多くは「自己破産だけは避けたいので、分割払いの任意整理でお願いしたい」と希望されます。そのように感じる方が多いことは理解できます。しかし、任意整理を成立させるためには、原則として3年から5年の長期にわたり、毎月決まった額を支払い続ける客観的な能力、すなわち「履行可能性」を債権者に証明しなくてはなりません。
収入の波が大きい状態で、収入が良い月を基準に無理な分割計画を立ててしまうのは非常に危険です。返済が滞ると、和解条項に従って残額の一括請求を受けたり、自己破産など別の手続きを検討せざるを得なくなったりする場合があります。より詳しい手順については、任意整理で和解できない場合の対応をご覧ください。
なぜ収入の安定性が厳しく問われるのか?
任意整理は、あくまで債権者との「私的な話し合い」による合意です。もし合意後に返済が滞れば、その合意は効力を失い、遅延損害金を含めた残額の一括返済を求められたり、給与差押え等の法的手続きに移行されたりするリスクを常に伴います。
そのため、弁護士として、返済の見込みが不透明なまま無責任な和解案を提示することはできません。また、債権者側も、ボランティアで分割払いに応じるわけではありませんから、返済計画の実現可能性を厳しく審査することもあります。実務上は、残業代などを除いた基本給や、直近1年で最も収入が少なかった月を基準に、「この金額なら最低限支払える」というラインで返済計画を立てる必要があります。
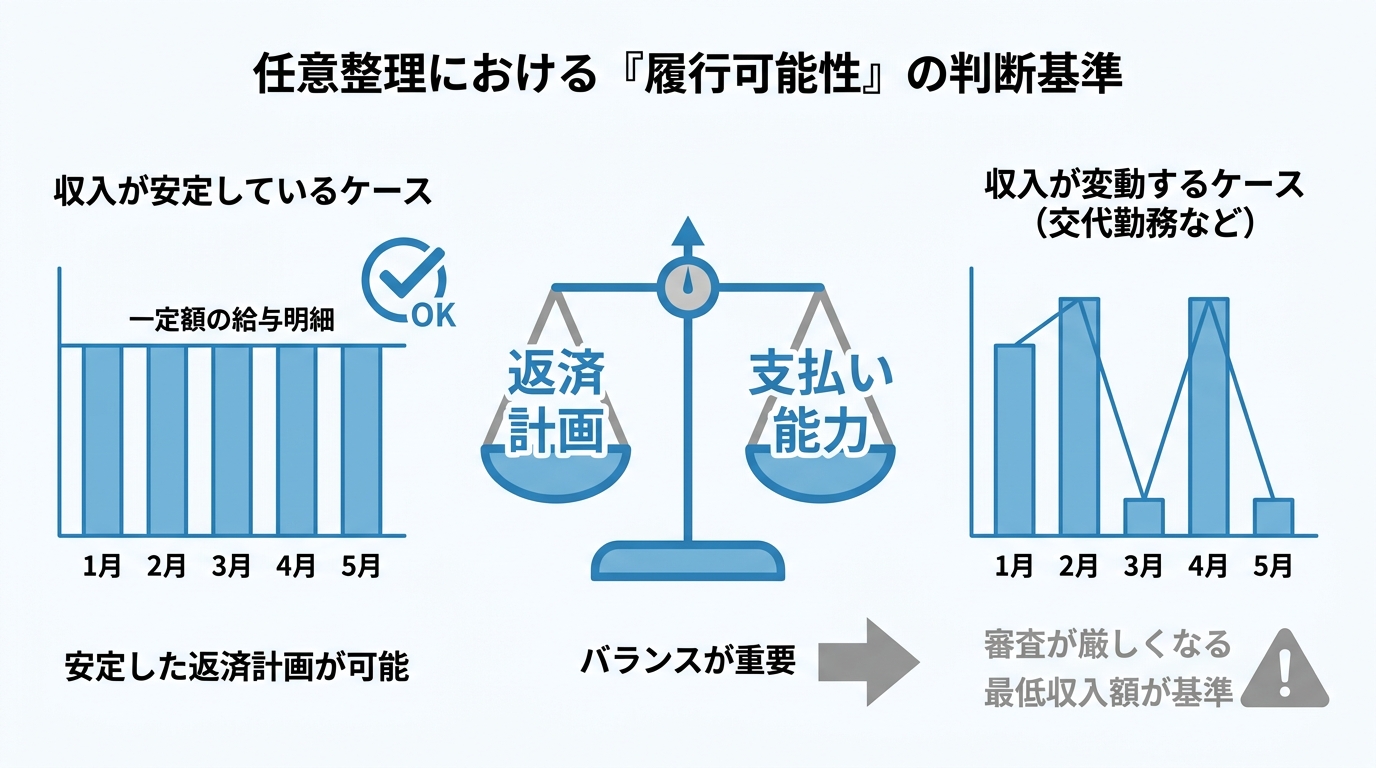
特に近年は、リボ払いの任意整理などにおいて、債権者の和解条件が厳格化する傾向にあり、履行可能性の判断はより重要性を増しています。
客観的な見立てが生活再建の第一歩
弁護士の役割は、ご依頼者の希望を踏まえつつ、収入や負債の状況を客観的に分析し、実現可能性のある生活再建の方針を検討することにあると、当事務所は考えています。
「必ず分割払いにできます」といった無責任な約束は決してできません。管財人としての厳しい視点から見れば、「客観的な支払い能力がなければ任意整理は成立しない」というのが法律実務の現実なのです。ご状況によっては、任意整理に固執するよりも、自己破産や個人再生を選択することが、結果的にご本人とご家族にとって最も良い解決策となるケースも多々あります。まずは事実に基づいた客観的な見通しを知ることが、本当の意味での生活再建の第一歩となるのです。
行橋市・京築地域の方からよくあるご質問
ここでは、行橋市や京築地域にお住まいの方から、実際にご相談の際によくいただく質問にお答えします。
Q. 自己破産する場合、行橋の裁判所に何度も行きますか?
A. ご心配には及びません。弁護士が代理人として就任すれば、申立て手続きや債権者とのやり取りは、すべて弁護士が代行します。ご本人に裁判所へお越しいただくのは、手続きの重要な局面である「免責審尋(裁判官との面談)」や、破産管財人が選任された場合の「管財人面談」など、ごく限られた場面のみです。回数としては、通常1〜2回程度で済むことがほとんどであり、日常生活への影響は最小限に抑えられます。より詳しい情報は自己破産のよくあるご質問にもまとめています。
Q. 弁護士費用を一括で払う余裕がありません。
A. 当事務所では、弁護士費用の分割払いに対応しております。弁護士にご依頼いただき、貸金業者に「受任通知」という書面を送付すると、貸金業者からご本人への直接の取立ては、法律上、原則として制限されます。返済については、手続方針に応じて弁護士と相談しながら一時的に停止する運用をとることがあります。お金がないからと相談をためらう必要はありません。より具体的な手順については、債務整理の弁護士費用と分割払いをご覧ください。
まとめ:プライバシーを守り、客観的な解決策を見つけるために
地元での相談に抵抗を感じ、誰にも打ち明けられないまま無理な返済を続けることは、借金問題をさらに深刻化させる原因になりかねません。
日豊本線一本でアクセスできる小倉の事務所であれば、プライバシーを守りながら、あなたの管轄である行橋支部の実務に精通した弁護士のサポートを受けることが可能です。現在の客観的な支払い能力と負債総額を正確に見極めるため、当事務所では電話での安易な判断は行わず、対面でのご相談を重視しています。
現在の借入状況が分かるものや、直近数ヶ月分の給与明細などをお持ちの上、北九州市小倉北区の当事務所での無料法律相談にお越しください。初回60分無料にて、法律と実務の事実に根差した、あなたにとっての客観的な解決策を誠実にお伝えします。
北九州・小倉の法律事務所「平井・柏﨑法律事務所」で、暮らしに寄り添った法的サポートを行っています。債務整理、離婚問題や不倫慰謝料請求、交通事故など、身近な悩みに丁寧に耳を傾け、安心できる解決を目指しています。小倉駅から徒歩5分、アクセスも便利。地域のみなさまが気軽に相談できる場所でありたいと考えています。
競艇・競輪の借金は自己破産できる?ネット投票と裁量免責
「ギャンブルの借金は破産できない」は大きな誤解です
北九州市にはボートレース若松や小倉競輪場があり、多くの方にとって公営競技は身近な娯楽の一つです。しかし近年、スマートフォン一つでいつでもどこでも投票できる「ネット投票(テレボート等)」が普及したことで、手軽さゆえにのめり込み、クレジットカードでのリボ払いやキャッシングを繰り返し、気づけば多重債務に陥ってしまうというご相談が後を絶ちません。
多くの方が「ギャンブルで作った借金は自己破産できない」という情報を鵜呑みにし、誰にも相談できずに一人で抱え込んでしまっています。しかし、それは大きな誤解です。このテーマの全体像については、ギャンブル借金全般の解決方法で体系的に解説しています。
法律上のルール:「免責不許可事由」と「裁量免責」
まず、法律の原則からご説明します。破産法という法律では、競艇や競輪といった賭博行為によって著しく財産を減少させたり、過大な債務を負担したりすることは「免責不許可事由」と定められています。これは、借金の免除(免責)を認めないとする法律上のルールのことです。
しかし、法律は同時に救済の道も用意しています。同じ破産法の条文には、たとえ免責不許可事由があったとしても、「破産手続開始の決定に至った経緯その他一切の事情を考慮して」裁判所が免責を許可することが相当であると判断した場合には、免責を許可できる、という規定があります。これを「裁量免責」と呼びます。
つまり、形式的に免責不許可事由に該当したとしても、それだけで自己破産が不可能だと決まるわけではないのです。
実務の現実:誠実な対応で多くの方が免責を得ています
そして、ここからが最も重要な点ですが、実際の裁判所実務では、この裁量免責が広く運用されています。競艇や競輪が原因の借金であっても、多くの方が最終的には裁量免責を得て、生活を再建されています。
では、裁量免責を得るために何が重要になるのでしょうか。それは、ご本人の「誠実な対応」に尽きます。具体的には、以下の3点が鍵となります。
- 借金に至った経緯やギャンブルの事実を、隠さず正直に話すこと
- 裁判所から選任される破産管財人の調査に、真摯に協力すること
- 家計簿をつけるなど、二度とギャンブルに手を出さないという更生の意欲を行動で示すこと
たとえ過去に過ちがあったとしても、それを真摯に反省し、経済的な再出発に向けて誠実に行動すれば、裁判所が裁量免責を相当と判断する事情として考慮される可能性があります。過去に他の法律事務所で自己破産を断られた経験がある方でも、諦める必要はありません。
参照:破産法
【管財人の視点】ネット投票の履歴はすべて調査されます
福岡地裁小倉支部・行橋支部から選任される破産管財人として、多くの自己破産案件を調査する立場から、ネット投票に関する実務の現実をお伝えします。この点は、現金で舟券や車券を購入していた時代とは決定的に異なります。
競艇や競輪などのギャンブルが主な借金原因である場合、自己破産の手続きは「管財事件」として進む可能性が高くなります。管財事件では、申立てをされた方の財産や借金の経緯について、裁判所から選任された中立な立場の弁護士(破産管財人)が詳細な調査を行います。
管財事件となり、銀行口座・カード履歴が精査される
破産管財人が行う調査の核心は、「お金の流れ」の全容解明です。そのために、申立人の方には、すべての銀行口座について過去数年分(通常は1年程度ですが、必要に応じてそれ以上遡ることもあります)の取引履歴と、お持ちのクレジットカードすべての利用明細の提出を求めます。
管財人は、その膨大な履歴を一つひとつ精査し、給与がいつ入金され、家賃や光熱費がいつ引き落とされ、そして「何に、いくら使ったのか」を徹底的に確認します。この過程で、ネット投票に関する入出金は、まず隠し通すことはできません。また、管財人の調査権限の一環として、申立人宛ての郵便物が管財人に配達されることになるため、カード会社からの利用明細などもすべて確認の対象となります。
なぜ隠せない?テレボート等は入出金の証拠が残る
「少しぐらいなら隠せるのではないか」と考える方がいらっしゃるかもしれませんが、その考えは非常に危険です。テレボートは登録した銀行口座からの入金が基本となり、Kドリームスは銀行ネット決済やクレジットカード決済など複数のチャージ方法に対応しています。
そのため、投票サイトへの入金やチャージは、通帳やカード明細、決済サービスの利用履歴などに、テレボートへの入金やデルカのチャージ等として記録が残ることがあります。これらは客観的な資料として確認されるため、事実と異なる説明をすることは避けるべきです。こうした通帳の履歴を隠そうと嘘の申告をすること自体が、裁判官や管財人からの信頼を著しく損ない、反省の態度が見られないと判断され、裁量免責を遠ざける致命的なマイナス評価につながります。これは、クレジットカードの現金化など、他の免責不許可事由においても同様です。弁護士には、事実関係を正直にお話しいただくことが、適切な方針を検討するうえで重要です。平井・柏﨑法律事務所(北九州市小倉北区)では、公営ギャンブルが原因の借金のご相談を初回60分無料でお受けしています。
裁量免責を目指す上で避けるべきこと
裁量免責の判断において、裁判所や管財人が最も重視するのは、「ご本人が真剣に反省し、二度とギャンブルを繰り返さないという更生の意欲」です。その意欲と真っ向から反する行為が、手続き中のギャンブル継続です。
弁護士に依頼し、債権者からの督促が止まると、一時的な解放感から、つい「少額ならバレないだろう」「一発当てて弁護士費用を稼ごう」という安易な考えで、再びネット投票に手を出してしまう方が残念ながらいらっしゃいます。
これは、実務上、最も危険な行為です。手続き中の入出金も当然、管財人の調査対象となります。もし手続き中にギャンブルをしていたことが発覚すれば、「全く反省していない」と判断され、裁量免責が認められず、免責が認められない結果につながるおそれがあります。財産隠しなどと同様に、避けなければならない行為です。

生活再建のために|依存症の相談と法的手続きを並行して進める
借金問題の背景に、「自分の意思だけではどうしてもギャンブルをやめられない」という状況がある場合、それは単に意志が弱いという問題ではなく、「ギャンブル等依存症」という治療が必要な病気の可能性があります。
自己破産などの法的手続きは、現在の借金を整理するための手続きです。根本的な原因である依存症へのアプローチを同時に行わなければ、仮に自己破産ができたとしても、数年後にまた同じ問題を繰り返してしまう危険性があります。
生活再建を進めるためには、法的手続きと依存症の治療・相談を並行して検討することが重要です。北九州市には、精神保健福祉センターなどの公的な相談窓口や、回復支援を行っている民間の団体があります。一人で抱え込まず、こうした専門機関の助けを借りることを強くお勧めします。私たちは法律の専門家として、依存症回復の専門家と連携しながら、あなたの再出発をサポートします。
競艇・競輪の借金に関するよくあるご質問
ここでは、競艇や競輪など、ギャンブルが原因の借金についてご相談いただく際によくあるご質問にお答えします。
Q. ギャンブルの借金でも「個人再生」はできますか?
はい、可能です。個人再生という手続きには、自己破産における「免責不許可事由」という制度がありません。そのため、借金の原因がギャンブルであっても、手続きを利用すること自体に支障はありません。
ただし、個人再生を利用するためには、将来にわたって安定した収入があり、裁判所に認可された再生計画どおりに返済を継続できることが条件となります。例えば、住宅ローン特則を利用してマイホームを残したい場合や、自己破産では資格制限を受ける職業に就いている場合などに有効な選択肢となります。自己破産と個人再生のどちらが最適かは、個々の状況によって異なりますので、弁護士にご相談ください。
Q. 弁護士費用を一括で払う余裕がありません。
当事務所では、弁護士費用の分割払いに対応しています。
弁護士にご依頼いただき、私たちが債権者(貸金業者など)へ「受任通知」という書面を発送すると、法律に基づき、貸金業者等からご本人への直接の取立ては原則として停止します。これまで毎月の返済に充てていたお金が手元に残るようになりますので、その中から、無理のない範囲で弁護士費用を分割で積み立てていただくという運用を行っています。詳しい分割払いの仕組みについては、ご相談の際に丁寧にご説明しますので、費用面でご不安な方も、まずは一度お問い合わせください。
まとめ:正直な申告が、生活再建への唯一の道です
公営競技のネット投票は、手元の現金が減る感覚がないまま、気づけば多額の借金を生みやすいという構造的な問題を抱えています。
しかし、「ギャンブルで作った借金だから」と諦めてしまったり、「履歴を隠し通せるかもしれない」と考えたりすることは、解決を遠ざけるだけです。法律のルールに則り、過去の事実を正直に申告し、更生の意欲を行動で示すこと。これが、生活再建に向けて特に重要です。
一人で悩み続けるのは、精神的にも非常に辛いことです。現在の借入状況や、可能であれば銀行口座の履歴が分かる資料などをお持ちの上、まずは北九州市小倉北区の当事務所へご相談にお越しください。初回60分無料にて、福岡の裁判所実務の事実に即した、客観的な解決策を誠心誠意お伝えします。
北九州・小倉の法律事務所「平井・柏﨑法律事務所」で、暮らしに寄り添った法的サポートを行っています。債務整理、離婚問題や不倫慰謝料請求、交通事故など、身近な悩みに丁寧に耳を傾け、安心できる解決を目指しています。小倉駅から徒歩5分、アクセスも便利。地域のみなさまが気軽に相談できる場所でありたいと考えています。
携帯料金滞納と債務整理|端末分割払いが信用情報に残る理由
スマホ端末の分割払い滞納が「ブラックリスト」になる法的理由
「なぜ携帯料金を滞納しただけで、ローンが組めなくなるのか?」多くの方がこの点に疑問を抱かれますが、その答えは毎月の請求の内訳にあります。
毎月の携帯料金は、多くの場合「①通信サービスの利用料」と「②スマートフォンなど端末本体の分割支払金」という、法的に性質の異なる2つの料金が合算されています。このうち、特に注意が必要なのが後者の「端末の分割払い」です。
これは単なる後払いではなく、法律上「割賦販売法」の対象となる信用取引です。皆さんが家電量販店で高額なテレビを分割払いで購入するのと同じ仕組みであり、クレジットカードの分割払いとは近い性質がありますが、消費者金融からの借入れとは適用される法律が異なります。ただし、いずれも支払状況が信用情報に登録され、審査に影響し得る点には注意が必要です。

そのため、この端末代金の支払いを2〜3ヶ月以上滞納すると、携帯電話会社は信用情報機関(CICなど)に対し、「契約通りに支払いが行われなかった」という事実を報告します。これが、いわゆる「金融事故情報」の登録、すなわち「ブラックリストに載る」という状態です。
一度事故情報が登録されると、CICのクレジット情報は、契約期間中および契約終了後5年以内保有されます。具体的な抹消時期は、契約の終了時期や登録内容によって異なります。この期間中は、住宅ローンや自動車ローン、新たなクレジットカードの作成、さらには他の金融機関からの借入れなど、社会生活における様々な信用取引の審査で著しく不利な状況に置かれます。これは単にスマホが止まるという問題ではなく、ご自身の信用情報に深刻な影響を及ぼす法的な手続きなのです。
参照情報として、割賦販売法の概要について経済産業省のウェブサイトもご案内します。
参照:割賦販売法(後払分野)の概要・FAQ
強制解約後、他社で新規契約が困難になる「不払者情報」の仕組み
「今の携帯会社を強制解約されても、別の会社で新しく契約すれば問題ない」という考えは、残念ながら通用しません。
滞納が続き、携帯電話会社から「強制解約」の措置が取られると、未払いの通信料や端末代金の残債について一括での支払いを求められます。そして、この「料金を支払わないまま強制解約に至った」という事実は、携帯電話業界全体で共有される仕組みが存在します。
具体的には、携帯電話各社が加盟するTCA(一般社団法人電気通信事業者協会)やTELESA(一般社団法人テレコムサービス協会)といった業界団体内で、「不払者情報」としてあなたの情報が交換されるのです。

この情報共有システムにより、ある一社で料金不払いによる強制解約があると、その情報は他の大手キャリアや多くの格安SIM事業者にも連携されます。結果として、あなたが別の会社で新規契約を申し込んでも、審査の段階で「過去に他社で不払いがあった利用者」として認識され、料金不払いの状況によっては、契約を断られることがあります。
この不払者情報は、滞納している料金が全額支払われるか、契約が解除されてから5年が経過するまで共有され続けます。問題を放置すればするほど、現代社会に不可欠な通信手段を失うリスクが高まることを、冷静に受け止める必要があります。
TCAのウェブサイトでも、この情報交換の仕組みについて公開されています。
参照:不払者情報の交換
【管財人の視点】携帯が止まるのは「多重債務の末期サイン」です
福岡地裁小倉支部・行橋支部から選任される破産管財人・個人再生委員として、これまで数多くの家計状況を拝見してきました。その実務経験から断言できることがあります。それは、現代社会において「携帯料金すら支払えなくなる」という事態は、その方の家計がすでに破綻状態にあることを示す、極めて客観的なサインであるということです。
電気、ガス、水道といったライフラインと同等に、今や携帯電話は生活や仕事に不可欠なインフラです。その支払いが滞るという状況は、多くの場合、すでにご自身の収入ではコントロールできないレベルまで借金が膨らんでいることを意味します。
実際にご相談に来られる方のほとんどは、携帯料金の滞納の背景に、複数の消費者金融や銀行カードローンからの借入れが存在し、どこに何を優先して返済すればよいのかさえ判断できない「多重債務が深刻化した状態」に陥っています。
目先の携帯料金をどう工面するか、という一時しのぎの対応では根本的な解決にはなりません。借金問題全体を法的に整理し、生活を根本から立て直すという決断が必要です。平井・柏﨑法律事務所(北九州市小倉北区)では、携帯料金の滞納を含む借金問題のご相談を初回60分無料でお受けしています。
債務整理をすると今のスマホはどうなる?契約維持の原則と注意点
借金全体の解決策として債務整理(自己破産など)を検討する際、「今使っているスマートフォンも取り上げられてしまうのではないか」と心配される方は少なくありません。この点について、法律上の原則をご説明します。
まず、大原則として、携帯料金(通信料・端末代)に一切の滞納がない状態であれば、自己破産などの債務整理手続きを行っても、現在利用中の携帯電話契約は原則として維持できます。つまり、他の借金だけを整理し、スマホはこれまで通り使い続けることが可能です。
一方で、すでに携帯料金の滞納がある場合、携帯電話会社もあなたの「債権者」の一人となります。債務整理の手続きでは、特定の債権者だけを優遇することは許されないため(債権者平等の原則)、滞納のある携帯電話会社も手続きの対象に含めなければなりません。その結果、契約は強制的に解約されるのが原則的な取り扱いです。
債務整理は生活再建のための法的な手段ですが、手続きを開始するタイミングによって、守れる資産や契約が変わってくる可能性があります。問題を放置することが、結果としてご自身の選択肢を狭めてしまうことにも繋がりかねません。なお、債務整理に伴いクレジットカードが利用停止になった後の公共料金の支払い方法の変更など、具体的な生活防衛策については、債務整理後の口座凍結と支払い方法の変更で詳しく解説していますので、併せてご覧ください。
携帯料金の滞納と債務整理に関するよくあるご質問
ここでは、ご相談者の方からよく寄せられるご質問にお答えします。
滞納中の携帯料金だけ払い、他の借金を自己破産できますか?
A. その行為には法的なリスクがあるため、ご自身の判断で支払う前に弁護士へご相談ください。
自己破産や個人再生といった法的な債務整理手続きには、「債権者平等の原則」という大原則があります。これは、すべての債権者を公平に扱わなければならないというルールです。
ご自身の判断で、特定の債権者(この場合は携帯電話会社)にだけ優先的に返済する行為は、「偏頗弁済(へんぱべんさい)」として、否認や免責不許可事由の問題を生じさせる可能性があります。この偏頗弁済が認められると、自己破産を申し立てても裁判所から借金の免除(免責)が許可されない「免責不許可事由」に該当する可能性があり、借金がゼロにならなくなるという重大なリスクを伴います。
携帯契約を維持したいというお気持ちは理解できますが、独断で支払う前に、必ず弁護士へご相談ください。状況によっては、自己破産以外の債務整理(任意整理など)で解決できる道筋が見つかるかもしれません。
弁護士費用を一括で支払う余裕がありません…
A. 当事務所は弁護士費用の分割払いに対応しています。
費用の問題で専門家への相談をためらってしまう方は多くいらっしゃいます。一括払いが難しい場合でも、当事務所では弁護士費用の分割払いについて相談できます。
弁護士にご依頼いただき、私たちが代理人として各貸金業者へ「受任通知」という書面を発送すると、貸金業法に基づき、貸金業者からご本人への電話・訪問などによる直接の取立てが制限されます。これにより、直接の督促対応に追われる状況を抑え、債務整理の方針を検討する時間を確保しやすくなります。
この返済が止まっている期間を利用して、これまで返済に充てていた資金の中から、弁護士費用を分割でお支払いいただくという形で対応しています。経済的に厳しい状況にある方こそ、督促を止めることで生活の平穏を取り戻し、無理なく手続きを進めることが可能です。
まとめ:携帯の利用停止は家計破綻のサイン。根本解決へご相談を
携帯電話会社からの「回線停止」や「強制解約」の通知は、単なる通信トラブルではありません。それは、ご自身の家計が収入の限界を超え、自力での再建が困難な状況に陥っていることを示す、客観的な事実です。
一時しのぎの対応を繰り返しても、問題は先送りになるだけで、解決には至りません。現実的な選択肢の一つは、法律の専門家と共に、借金問題の全体像を正確に把握し、法的なルールに則って整理することです。
状況がさらに悪化する前に、まずはご相談ください。現在の携帯料金の請求書や、他に借入れがある場合はその状況が分かる資料をお持ちの上、北九州市小倉北区の当事務所での対面相談にお越しいただければ、実務の事実に即した客観的な解決策をお示しします。初回60分は無料です。
北九州・小倉の法律事務所「平井・柏﨑法律事務所」で、暮らしに寄り添った法的サポートを行っています。債務整理、離婚問題や不倫慰謝料請求、交通事故など、身近な悩みに丁寧に耳を傾け、安心できる解決を目指しています。小倉駅から徒歩5分、アクセスも便利。地域のみなさまが気軽に相談できる場所でありたいと考えています。
銀行カードローンが返せない!総量規制外の仕組みと口座凍結
銀行カードローンが返せない…まず知るべき3つの事実
「消費者金融は少し不安だが、普段から利用している銀行のカードローンなら安心だ」
このように考えて利用を始めたものの、気づけば借入額が想定以上に膨らみ、返済に行き詰まってしまう方が少なくありません。実は、銀行の借金には消費者金融のキャッシングなどとは異なる特有の仕組みがあり、それが問題を複雑にするケースがあります。
銀行カードローンの返済でお困りの方が、まず知っておくべき重要な事実が3つあります。
- 【事実1】総量規制の対象外で借金が膨らみやすい
銀行カードローンは、貸金業法が定める「総量規制(年収の3分の1までの借入れ制限)」の対象外です。そのため、ご自身の返済能力を超えて借金が膨らみやすい構造的な問題を抱えています。 - 【事実2】滞納すると「保証会社」から請求が来る
返済を2~3ヶ月以上滞納すると、多くの場合、銀行の背後にいる「保証会社」(消費者金融や信販会社など)があなたに代わって銀行へ借金を一括で返済します。これを「代位弁済」といい、以降は保証会社から直接、一括請求などを受けることになります。 - 【事実3】給与振込口座は「口座凍結」のリスクがある
借入先の銀行口座を給与振込口座に指定している場合、弁護士に債務整理を依頼すると、その口座が一時的に凍結される可能性があります。生活への影響を避けるためには、弁護士に依頼する前の周到な準備が不可欠です。
これらの事実は、安全に生活を再建するために避けては通れない知識です。借金問題を法的に解決する手続きの全体像については、債務整理の種類とメリット・デメリットで体系的に解説していますが、この記事では特に銀行カードローンに焦点を当て、その仕組みと注意点を詳しく掘り下げていきます。
【事実1】総量規制の対象外で借金が膨らみやすい
多くの方が銀行カードローンを「安心」と感じる一因に、その手軽さや信頼性があるかもしれません。しかし、法的な側面から見ると、消費者金融とは異なるリスクが存在します。消費者金融やクレジットカード会社からの借入れは「貸金業法」という法律で規制されており、原則として年収の3分の1までしか借りられない「総量規制」というルールが適用されます。これは、過剰な貸付から消費者を守るための重要な仕組みです。
一方で、銀行は「銀行法」に基づいて業務を行っており、貸金業者ではないため、この総量規制の対象にはなりません。そのため、理論上は年収の3分の1を超えても借入れが可能となり、結果としてご自身の返済能力を大きく超える借金を抱えやすい構造になっているのです。
【事実2】滞納すると「保証会社」から請求が来る
銀行カードローンの契約書には、多くの場合「保証会社」の名称が記載されています。これは、万が一あなたが返済できなくなった場合に、あなたに代わって銀行に返済を行う会社のことです。多くは、銀行のグループ会社や大手の消費者金融、信販会社などがこの役割を担っています。
返済の滞納が2~3ヶ月続くと、この保証会社が契約に基づいて銀行へ残りの借金を一括で支払います。これを「代位弁済」と呼びます。代位弁済が行われると、債権(あなたにお金を請求する権利)が銀行から保証会社へ移ります。その結果、これまでの銀行からの督促は止まり、今後は保証会社から厳しい請求を受けることになるのです。請求の主体が変わることは、返済問題が次の段階に移ったことを意味します。
【事実3】給与振込口座は「口座凍結」のリスクがある
銀行カードローンの返済が困難になり、弁護士に債務整理を依頼した場合、特に注意が必要なのが「口座凍結」です。借入をしている銀行にご自身の給与振込口座がある場合、弁護士が介入すると、その口座が一時的に利用できなくなる可能性があります。
これは、銀行が口座内の預金とカードローンの残債務を相殺するために行う手続きです。もし給与が振り込まれた直後に口座が凍結されると、生活費や家賃の支払いに必要な資金を引き出せなくなり、生活が立ち行かなくなる危険性があります。このリスクを回避するためには、自己判断で行動するのではなく、専門家と相談の上で計画的に準備を進めることが極めて重要になります。
「銀行の借金だから安心」という誤解【総量規制外の注意点】
先述の通り、消費者金融やクレジットカードのキャッシングには、貸金業法に基づく「総量規制」という厳格なルールが存在します。これは、個人の借入総額を年収の3分の1までに制限することで、多重債務問題を防ぐことを目的としています。
しかし、銀行は貸金業者ではないため、この総量規制の適用を受けません。銀行融資は銀行法という別の法律に基づいており、貸付の上限額について法的な縛りがないのです。もちろん、各銀行は独自の審査基準や自主規制を設けてはいますが、結果として年収の3分の1を大きく超える金額を借りられるケースは珍しくありません。リボ払いのように、気づかぬうちに利用残高が膨らんでしまう危険性も指摘されています。「銀行だから安心」というイメージとは異なり、返済能力を超える借入れにつながりやすい構造があることを理解しておく必要があります。
返せなくなるとどうなる?保証会社による「代位弁済」とは
銀行カードローンの返済を滞納すると、単に遅延損害金が発生するだけでは済みません。多くの場合、2~3ヶ月程度の滞納で、契約時に設定された「保証会社」が動き出します。

保証会社は、あなたが返済できなくなった際に、あなたに代わって銀行に残債務を一括で支払います。これが「代位弁済」です。この手続きが完了すると、債権は銀行から保証会社へと完全に移転します。つまり、あなたの借金の相手は、銀行から保証会社(多くは消費者金融や債権回収会社)に変わるのです。
債権者が変わることの最大の変化は、請求方法です。銀行からの分割払いの請求は止まり、代位弁済を行った保証会社から、支払った全額を一括で返済するよう求められることが一般的です。もちろん、すぐに一括で支払える状況ではないでしょうから、そこから改めて分割返済の交渉を行うか、あるいは放置してしまえば訴訟や給与差押えといった法的手続きに移行する可能性も高まります。また、代位弁済が行われた時点で、その情報は信用情報機関に登録されるため、いわゆるブラックリストの状態となります。
平井・柏﨑法律事務所(北九州市小倉北区)では、銀行カードローンの返済にお困りの方のご相談を初回60分無料でお受けしています。保証会社から連絡が来始めた段階は、専門家へ相談する重要なタイミングです。
督促の主体が銀行から保証会社へ変わる
代位弁済が行われた後の生活は、これまでと大きく変わります。窓口が銀行から保証会社に変わるため、連絡や通知もすべて保証会社から届くようになります。保証会社には、消費者金融や債権回収を専門とする会社(サービサー)などが含まれ、その督促はより専門的かつ機械的に行われる傾向があります。
「銀行の担当者さんには事情を話していたのに…」という言い分は通用しなくなり、法的手続きを前提とした交渉が求められるフェーズに入ったと認識すべきです。
【要注意】給与口座がある銀行の債務整理で起こること
銀行カードローンの債務整理を進める上で、実務上、最も慎重な対応が求められるのが「口座凍結」の問題です。特に、カードローンを借りている銀行の口座を、給与の振込先にしている場合は細心の注意を払わなければなりません。
受任通知の送付と同時に口座が凍結・相殺される
弁護士に債務整理を依頼すると、弁護士は各債権者に対して「代理人として手続きを進めます」という旨の「受任通知」を送付します。この受任通知が銀行に届いた時点で、銀行は不正な入出金を防ぐため、あなたの口座を一時的に凍結(入出金停止)します。そして、口座に残っている預金と、カードローンの借金残額を「相殺」するのです。これは銀行に認められた正当な権利です。
例えば、口座に15万円の預金があり、カードローンの残高が50万円だった場合、預金の15万円は返済に充当され、借金は35万円に減額されます。しかし、もしその15万円が振り込まれたばかりの給与だったとしたら、あなたはそれを一切引き出すことができず、生活に深刻な影響が出てしまいます。
安全に債務整理を進めるために事前の口座変更を検討すべきケース
このような事態を避けるために、銀行カードローンを債務整理の対象に含める場合、弁護士が受任通知を送る前に、必ず以下の2つの準備を完了させておく必要があります。
- 給与振込先を、借入れのない別の金融機関の口座に変更する。
- 凍結対象となる口座から、預金を全額引き出しておく。
この準備を怠ると、給与が引き出せない、公共料金の引き落としができないといったトラブルに直結します。安全に生活を再建するためには、専門家に相談し、適切なタイミングで計画的に行動することが重要です。会社員の方の債務整理では、こうした実務的な段取りが非常に重要となります。
より具体的な手順については、債務整理に伴う口座凍結と給与振込口座変更の注意点をご覧ください。
おまとめローンでしのぐべきか、債務整理をすべきか
複数の銀行カードローンで返済が苦しくなると、「おまとめローン」で借金を一本化することを検討する方もいらっしゃいます。確かにおまとめローンを利用すれば、返済先が一つになり、月々の返済額が下がることがあるため、一時的に楽になったように感じるかもしれません。

しかし、多くの場合、それは返済期間を長期化させることで実現されており、結果として支払う利息の総額は以前より増えてしまうケースが少なくありません。根本的な家計の収支が改善されていなければ、結局は問題を先送りにしているだけであり、いずれ再び返済に行き詰まる可能性が高いと言えます。
もし家計がすでに赤字状態であるならば、おまとめローンでしのぐのではなく、法的な借金の減額手続きである債務整理(任意整理、個人再生、自己破産)を検討すべきタイミングかもしれません。任意整理であれば将来利息をカットし、元本のみを3~5年で分割返済する和解を目指すことが可能です。
銀行カードローンの債務整理に関するよくあるご質問
ここでは、銀行カードローンの債務整理に関して、ご相談者様からよく寄せられる質問にお答えします。
Q. 銀行カードローンだけを任意整理の対象から外せますか?
A. はい、可能です。
任意整理という手続きの大きな特徴は、どの債権者と交渉するかを自由に選べる点にあります。したがって、例えば住宅ローンを組んでいる銀行や、給与振込口座がありどうしても凍結を避けたい銀行のカードローンは手続きの対象から外し、他の消費者金融やクレジットカード会社だけを整理するといった柔軟な対応が法的に認められています。ただし、これはあくまで、対象から外した借金の返済を継続していけるだけの安定した収入がある場合に限られます。状況によっては任意整理での和解が難しいケースもありますので、弁護士が客観的に状況を判断します。
Q. 弁護士費用を一括で払う余裕がありません。
A. 当事務所は費用の分割払いに対応しています。
弁護士に依頼する時点で、まとまった費用を用意できないのは当然のことです。当事務所では、弁護士費用の分割払いに対応しております。弁護士が代理人として介入し、受任通知を送付すると、貸金業者等からの直接の督促は原則として止まります。その後は、弁護士を通じて債権者との対応を進めます.これまで返済に充てていたお金が手元に残るようになりますので、その期間を利用して、家計の中から無理のない範囲で弁護士費用を分割でお支払いいただく運用としています。詳しい債務整理の料金については、こちらをご覧ください。
北九州で銀行カードローンの返済にお困りの方へ
銀行カードローンの返済問題は、総量規制の対象外であるという法的な背景、保証会社による代位弁済、そして口座凍結のリスクなど、専門的な知識がなければ安全な解決が難しい問題を多く含んでいます。特に、ご自身の判断で安易に行動を開始してしまうと、予期せぬ口座凍結によって給与が引き出せなくなるなど、生活の基盤そのものが揺らぎかねません。
安全に生活を立て直すためには、金融機関の仕組みと裁判所での実務を熟知した専門家による事前の確認と手続きの整理が重要です。福岡地裁小倉支部・行橋支部から選任される破産管財人・個人再生委員として、これまで数多くの借金問題と向き合ってきた経験から、客観的な事実に基づいた最善の解決策をご提案いたします。
現在のご自身の借入状況がわかるものや、お使いの通帳などをお持ちの上、まずは一度、北九州市小倉北区の当事務所へご相談ください。初回60分無料の法律相談にて、あなたにとって最も安全な再スタートの道筋を一緒に考えます。
北九州・小倉の法律事務所「平井・柏﨑法律事務所」で、暮らしに寄り添った法的サポートを行っています。債務整理、離婚問題や不倫慰謝料請求、交通事故など、身近な悩みに丁寧に耳を傾け、安心できる解決を目指しています。小倉駅から徒歩5分、アクセスも便利。地域のみなさまが気軽に相談できる場所でありたいと考えています。
自己破産でNISA・iDeCoはどうなる?残せる資産の境界
【結論】自己破産におけるNISA・iDeCoの扱い
将来への備えとして、新NISAやiDeCo(個人型確定拠出年金)で積立投資を行う方が増えています。その一方で、生活費や急な出費を補うために借金が膨らみ、「自己破産したいが、コツコツ積み立てた資産がすべて消えてしまうのではないか」と相談をためらう方が少なくありません。福岡地裁小倉支部・行橋支部から選任される現役の破産管財人の視点から、債務整理をした際に「手元に残せる資産」と「処分される資産」の法的な境界線、そして絶対にやってはいけない行為について客観的な事実を解説します。
- 【事実】NISAは金額を問わず原則「処分」の対象
自己破産においてNISA(証券口座の有価証券)には「20万円以下なら残せる」といった基準は適用されず、金額にかかわらず原則としてすべて換価(処分)の対象となります。 - 【事実】iDeCoは「差押禁止財産」として全額保護される
iDeCoや企業型確定拠出年金(企業型DC)は、法律により「差押えが禁止された財産」であるため、自己破産をしても原則として全額を手元に残すことができます。 - 【事実】口座の隠蔽や直前の解約は「免責不許可」に繋がる
証券口座の存在を隠したり、破産の直前に売却して特定の借金だけを返したりする行為は、「免責不許可事由(借金がゼロにならない原因)」となるため絶対に行ってはいけません。
この記事では、これらの結論に至る法的な背景と、自己破産手続きにおける具体的な実務について、より深く掘り下げていきます。債務整理における財産の扱い全般については、債務整理における財産の扱いで体系的に解説しています。
【事実】NISAは少額でも原則すべて処分の対象
「少額の積立NISAなら、手元に残せるのではないか」というご相談をいただくことがありますが、自己破産の実務では、NISAの評価額が少額であることだけを理由に当然に保護されるわけではありません。
NISA(つみたて投資枠・成長投資枠)は、あくまで利益が非課税になる制度の名称です。その中身は、株式や投資信託といった、財産的価値のある「有価証券」に他なりません。自己破産の手続きでは、この有価証券の扱いは非常に厳格です。
例えば、生命保険の解約返戻金や自動車、預貯金など、他の財産については「評価額が20万円以下」といった一定の基準内であれば、生活に必要な財産(自由財産)として手元に残せる運用がなされることが一般的です。
しかし、有価証券であるNISAには、この「20万円基準」は適用されないのが原則です。
したがって、たとえ評価額が数万円であっても、破産管財人によって解約・換価され、債権者への配当原資とされることになります。

iDeCo・企業型DCは「差押禁止財産」として全額残せる
NISAとは対照的に、iDeCo(個人型確定拠出年金)や企業型DC(企業型確定拠出年金)は、自己破産をしても原則として全額保護されます。
これは、これらの資産が単なる投資商品ではなく、老後の生活保障という公的な目的を持つ特別な年金資産だからです。
その根拠は、確定拠出年金法という法律にあります。この法律の第32条では、年金を受け取る権利(受給権)を他人に譲渡したり、担保に供したり、差し押さえたりすることを明確に禁止しています。
このように法律によって差押えが禁止されている財産を「差押禁止財産」と呼びます。国民年金や厚生年金といった公的年金と同様の強力な保護を受けている、とお考えいただくと分かりやすいかもしれません。
そのため、iDeCoや企業型DCの現在の評価額が数百万円、あるいはそれ以上であったとしても、自己破産手続きにおいて処分されることはありません。将来の生活を支えるための大切な資金として、そのまま守ることが可能です。
より詳しい退職金やiDeCoの扱いについては、退職金やiDeCoの扱いをご覧ください。
【個人再生】資産を残しながら借金を減らす選択肢
「どうしてもNISAの資産を手放したくない」という場合、自己破産ではなく個人再生という手続きを検討することになります。
個人再生は、裁判所の認可を得て借金を大幅に減額し、原則3年(最長5年)で分割返済していく手続きです。自己破産とは異なり、財産を処分されることはありません。
ただし、そこには重要なルールが存在します。それが「清算価値保障の原則」です。
これは、「もし自己破産した場合に債権者に配当されるであろう金額(=清算価値)以上の額は、最低でも返済しなければならない」という決まりです。
NISA口座の資産は、この清算価値に加算されます。つまり、NISAの評価額が高ければ高いほど、個人再生で返済しなければならない最低金額も増える可能性があるのです。
なお、差押禁止財産であるiDeCoについては、実務上この清算価値にも加算されません。したがって、iDeCoの残高が返済額に影響することはありません。

【管財人の視点】破産直前の解約と「隠蔽」の致命的リスク
自己破産を申し立てると、多くの場合、裁判所から「破産管財人」が選任されます。破産管財人は、申立人の財産を調査・管理・換価し、債権者に公平に配当する役割を担う弁護士です。
私たち福岡地裁小倉支部・行橋支部から選任される破産管財人・個人再生委員は、申立人の財産状況を中立的な立場で厳格に調査します。その過程で、過去1〜2年分の銀行通帳の取引履歴はすべて確認します。毎月決まった日に証券会社へ送金されていれば、積立投資を行っている可能性を示す重要な取引履歴になります。そこから証券会社に口座の有無を照会し、残高証明書や取引履歴の提出を求めるため、NISA口座の存在を隠した場合、調査で発覚するリスクが高いです。
口座の存在を隠したり、破産直前に慌ててNISAを解約して現金を手元に隠したり、特定の借金の返済(偏頗弁済)に充てたりすると、「免責不許可事由」に該当し、借金が免除されなくなる重大なリスクが生じます。平井・柏﨑法律事務所(北九州市小倉北区)では、投資資産をお持ちの方の債務整理のご相談を初回60分無料でお受けしています。ご自身の判断で資産を動かしてしまう前に、まずは現状のまま、正直に専門家へ相談し、法的な見通しを確認することが重要です。管財人の調査は、皆様が想像する以上に徹底的に行われます。
自己破産と投資資産に関するよくあるご質問
ここでは、NISAやiDeCoと債務整理に関して、特に多く寄せられるご質問にお答えします。自己破産の手続きに関するQ&Aも併せてご覧ください。
Q. 毎月1万円だけの積立NISAですが、それでも処分されますか?
A. はい、原則として処分対象となります。
繰り返しになりますが、積立額や現在の評価額が少額であっても、法律上「有価証券」であるNISAに「〇万円以下なら手元に残せる」という自由財産の基準は適用されません。原則としてすべて解約・換価の対象となり、債権者への配当に充てられるという実務上の扱いに変わりはありません。
Q. 個人再生の手続きでiDeCoはどうなりますか?
A. iDeCoは個人再生の手続きにおいても、原則としてそのまま保持することが可能です。
iDeCoは法律(確定拠出年金法)で差押えが禁止されている財産であるため、個人再生における「清算価値(保有財産の総額)」にも計上されません。したがって、iDeCoの残高が原因で個人再生後の返済額が増えることはない、というのが実務上の扱いです。個人再生に関する他のご質問もご参照ください。
Q. 弁護士費用を一括で支払う余裕がありません。
A. 当事務所は弁護士費用の分割払いに対応しています。
弁護士に正式にご依頼いただき、債権者へ受任通知を送付した時点で、貸金業者等からの直接の取立ては、法律上制限されます。これまで毎月の返済に充てていた資金を、弁護士費用の分割支払いに充当していただくことが可能ですので、費用面でご不安な方もまずはご相談ください。
北九州でNISA・iDeCoと借金問題にお悩みの方へ
将来に備えてNISAやiDeCoで資産形成を続けてきた方にとって、債務整理によって資産がどのように扱われるかは重要な問題です。
しかし、資産を守りたい一心で無理な返済を続けることは、かえって事態を悪化させ、最終的に生活そのものを破綻させてしまう危険性があります。見てきたように、NISAとiDeCoでは自己破産における法的な扱いは明確に異なります。
手元に残せる資産と、残念ながら手放さざるを得ない資産を正確に把握し、法的なルールに基づいた最も適切な解決策を選択することが、あなたの経済的再スタートにとって何よりも重要です。
現在の証券口座の残高や借入状況が分かる資料をお持ちいただければ、より具体的な見通しをお伝えできます。まずは北九州市小倉北区の当事務所へご相談にお越しください。初回60分無料にて、実務の事実に即した客観的なアドバイスをいたします。
北九州・小倉の法律事務所「平井・柏﨑法律事務所」で、暮らしに寄り添った法的サポートを行っています。債務整理、離婚問題や不倫慰謝料請求、交通事故など、身近な悩みに丁寧に耳を傾け、安心できる解決を目指しています。小倉駅から徒歩5分、アクセスも便利。地域のみなさまが気軽に相談できる場所でありたいと考えています。
給料を差し押さえられたら|会社への影響と差押えを止める方法
【結論】給料を差し押さえられても、会社はあなたを解雇できません
裁判所から「債権差押命令」が勤務先に届き、経理や上司から事情を聞かれ、強い不安を感じているかもしれません。「会社に借金のことが知られてしまった、解雇されるのではないか」と不安に感じている方もいると思います。まずはどうか、落ち着いてください。今、あなたが一番恐れている事態は、法律上、簡単には起こり得ないのです。
給与差押えを受けた後でも、法的に取り得る対応は残されています。最初に、この記事の結論であり、あなたに知っていただきたい事実を整理します。
- 【事実】給与の差押えを受けたという事実だけを理由として、会社が従業員を解雇(クビに)することは、労働法上認められていません。
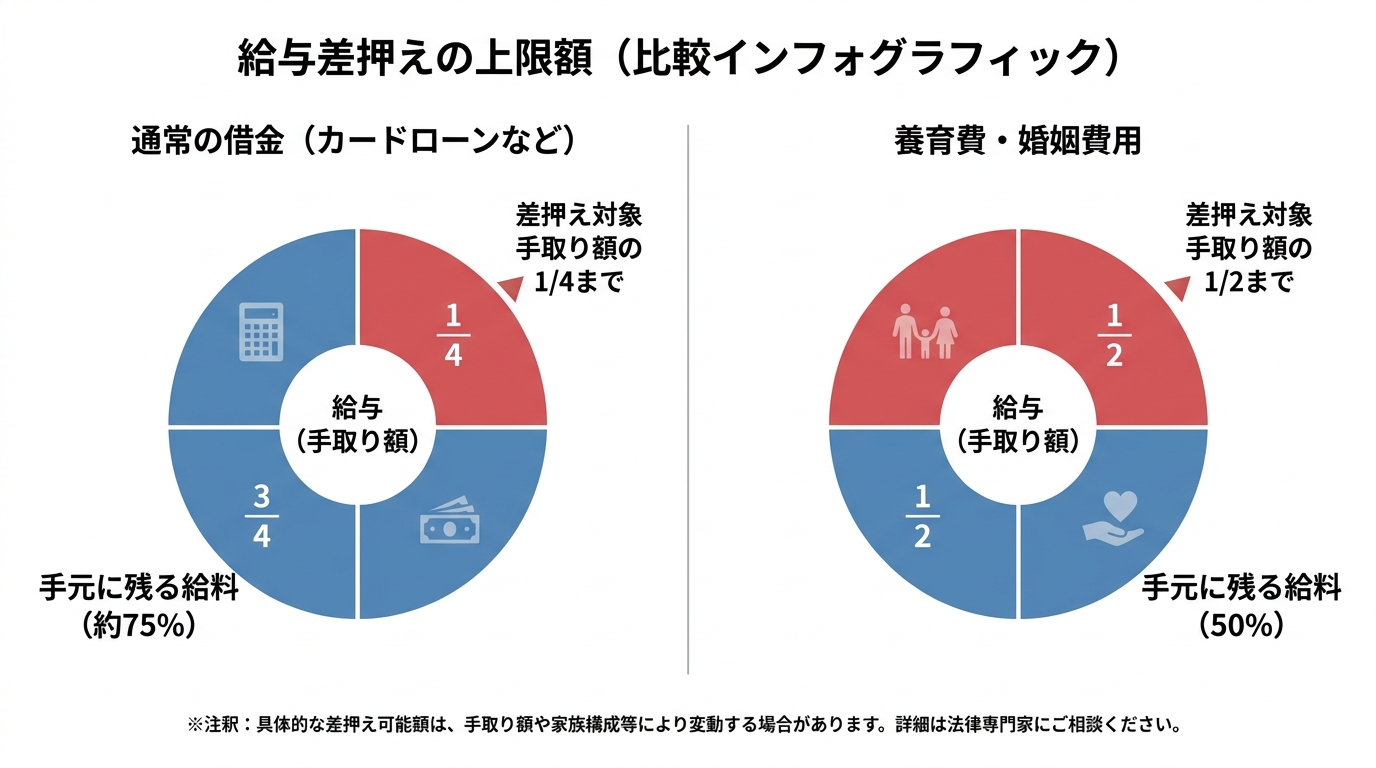
- 【事実】借金による差押えの範囲は、原則として「手取り給与の4分の1まで」と法律で制限されています(ただし、養育費の滞納などは2分の1までとなります)。
- 【事実】自己破産や個人再生を裁判所に申し立て、手続きが開始されると、現在進行中の給与差押えは法的に中止または失効します。これにより、再び給料を満額受け取れるようになります。
給与差押えで会社をクビになることは法律上ない
給料を差し押さえられたことで、会社に居づらさを感じたり、上司から厳しい言葉をかけられたりすることはあるかもしれません。しかし、それを理由に会社があなたを解雇することは、法的に極めて難しいと言えます。
日本の労働契約法では、客観的に合理的な理由を欠き、社会通念上相当であると認められない解雇は、権利を濫用したものとして無効とされています(解雇権濫用の法理)。借金の滞納はあくまで私生活上の問題です。会社の資金を横領したといったケースとは全く異なり、業務そのものに直接的な支障をきたすわけではないため、「客観的に合理的な理由」にはあたらない可能性が非常に高いのです。
万が一、解雇を言い渡されたとしても、それは不当解雇として争える可能性があることを覚えておいてください。借金問題と労働問題は別次元の話なのです。ただし、債務整理が仕事に与える影響は限定的であり、まずは冷静に状況を立て直すことに集中しましょう。
会社に借金の事実が知られることは避けられない
一方で、残念ながら、給与差押えの手続きが始まってしまった以上、会社に借金の事実を知られずに済ませる方法はありません。
給与差押えは、裁判所が会社(第三債務者)に対して「この従業員の給料の一部を、債権者に直接支払いなさい」と命じる法的な手続きです。そのため、裁判所から「債権差押命令」という正式な書類が勤務先の社長や経理担当者宛てに送達されます。これにより、あなたが借金を滞納しているという事実は、会社の関係者に知られることになります。
会社に知られることに心理的な負担を感じる方は少なくありません。しかし、隠し通そうとすることはできません。会社に知られた後は、差押えを止めるための法的手続きと、勤務先への必要な説明を落ち着いて進めることが重要です。差押え前の段階で家族や職場に知られずに対処する方法もありますが、すでに始まってしまった場合は、迅速な事後対応が鍵となります。
毎月いくら引かれる?差し押さえられる給与額の上限ルール
解雇の問題とは別に、毎月の給与からいくら差し引かれるのかという点も重要です。「給料を全額持っていかれて生活できないのでは」と心配されるかもしれませんが、法律は債務者の生活を守るために、差押えできる金額に上限を設けています。
計算の基準となるのは、社会保険料や税金を引かれた後の「手取り額」です。額面の給与ではありませんので、ご安心ください。
原則は「手取り額」の4分の1まで
消費者金融からのキャッシングやクレジットカードのリボ払いの滞納など、一般的な借金が原因の場合、差し押さえられる金額の上限は「手取り額の4分の1」と定められています。
- 例:手取り月収が20万円の場合 → 差押え上限は5万円
- 例:手取り月収が28万円の場合 → 差押え上限は7万円
残りの4分の3は、これまで通りあなたの生活費として受け取ることができます。ただし、手取り額が44万円を超える高所得者の場合はルールが少し異なり、「33万円を超えた部分の全額」が差押えの対象となります。
【例外】養育費や婚姻費用の滞納は2分の1まで
注意が必要なのは、滞納しているものが養育費や婚姻費用(別居中の配偶者の生活費)など、扶養に関する義務の場合です。これらは子の生活を守るためのお金という性質上、法律で特に重要視されています。
そのため、差押えの上限が引き上げられ、「手取り額の2分の1」まで差し押さえることが可能になります。
- 例:手取り月収が20万円の場合 → 差押え上限は10万円
このように、通常の借金よりも非常に厳しいルールが適用されます。もし借金と離婚の問題が重なっている場合は、特に迅速な対応が求められます。
差押えの上限に関する詳しい規定は、以下の法律で定められています。
参照:民事執行法
給料の差押えを法的に止める2つの方法
手取りの4分の1、または養育費等の場合は2分の1が毎月差し押さえられると、家計への影響は大きくなります。始まってしまった給与差押えを止める方法は、債権者に借金を全額返済する以外には、法的な債務整理手続きしかありません。
実務上、進行中の差押えを止めるための最も強力な手段が「自己破産」と「個人再生」です。どちらも弁護士に依頼し、裁判所に申立てを行うことで、法律の力によって差押えをストップさせることができます。
平井・柏﨑法律事務所(北九州市小倉北区)では、給与差押えを受けている方の債務整理のご相談を初回60分無料でお受けしています。あなたの状況を丁寧にお伺いし、どちらの手続きが最適かを客観的に判断します。
①自己破産|裁判所の開始決定で差押えは「失効」する
自己破産は、裁判所に支払不能であることを認めてもらい、税金や養育費など一部の非免責債権を除き、借金の支払義務の免除を目指す手続きです。
弁護士に依頼して裁判所に自己破産を申し立て、裁判所が「破産手続開始決定」を出すと、その時点で進行している給与差押えは効力を失います(失効します)。これは破産法という法律で明確に定められています。効力を失うということは、会社は給料の天引きを法的に停止しなければならなくなり、あなたは再び給料を満額受け取れるようになるのです。
私は、福岡地裁小倉支部・行橋支部から選任される現役の破産管財人として、多くの手続きに携わってきました。その実務経験から申し上げると、破産手続開始決定が出た場合、法律の規定により進行中の強制執行の効力が問題となります。詳しくは「自己破産のメリット・デメリットや手続きの流れ」のページもご覧ください。
②個人再生|裁判所の開始決定で差押えは「中止」される
個人再生は、裁判所の認可を得て、法律上の基準に従って借金を減額し、それを原則3年で分割して返済していく手続きです。
個人再生も自己破産と同様に、裁判所に申し立てて「再生手続開始決定」が出ると、進行中の給与差押えは「中止」されます。これは民事再生法で定められています。「失効」と「中止」という言葉の違いはありますが、会社からの天引きが止まり、給料を満額受け取れるようになるという効果は同じです。
特に、住宅ローンを抱えていてマイホームを手放したくない場合など、個人再生が非常に有効な選択肢となることがあります。もし住宅ローンが払えない状況であれば、この手続きを検討する価値は十分にあります。
【危険】差押えを放置すると、他の債権者からも差押えを受ける可能性があります
毎月の差押えを我慢していればいずれ終わると考える方もいますが、複数の債権者がいる場合は注意が必要です。
もし、あなたがそう考えているとしたら、それは非常に危険なサインかもしれません。北九州エリアで、給与差押えを受けて生活が行き詰まってしまった方からのご相談を多数お受けしてきましたが、放置して事態が好転したケースは一つもありません。
複数の債権者がいる場合、差押えを放置すると別の債権者からも差押えを受ける可能性があります。
1社の返済が終わっても、次の債権者が差し押さえてくる
複数の金融機関から借入れがある「多重債務」の状態に陥っている場合、問題はさらに深刻です。
たとえば、A社からの借金に対する差押えが始まり、数年かけてようやく完済したとします。しかし、それで終わりではありません。B社、C社といった他の債権者も、別途給与差押えを申し立てる可能性があります。1社の差押えが終わった後、次の債権者が給与差押えを申し立てる可能性があります。
なぜなら、一度差押えが行われると、あなたの勤務先情報は他の債権者にも知られやすくなるからです。そうなれば、給料が減額された状態が何年も、場合によっては10年以上も続くことになりかねません。これは、生活再建の機会を完全に失ってしまうことを意味します。この複数債権者からの差押えリスクに対応するには、全ての借金を対象とする債務整理手続きが不可欠です。
給与差押えに関するよくあるご質問
最後に、差押えを受けてパニックになっている方からよくいただくご質問にお答えします。
Q. 差押えから逃れるために、今の会社を退職すれば止まりますか?
A. 退職すれば、その会社からの給与の支払いはなくなりますので、給与差押えはいったん止まります。しかし、これは全く解決になっていません。
まず、退職金が支払われる場合、その退職金も差押えの対象となります。さらに、債権者はあなたがどこに転職したかを調査し、新しい勤務先に対して再び給与差押えを申し立ててくる可能性があります。根本的な借金問題が解決しない限り、転職を繰り返すことになり、安定した生活を取り戻すことはできません。自己破産中の転職自体は可能ですが、差押えから逃れるためだけに退職しても、根本的な解決にならず、生活や返済の見通しがさらに不安定になる可能性があります。
Q. 差押えで生活が苦しく、弁護士費用が払えません。
A. 弁護士費用について不安を感じる方は少なくありません。当事務所では、弁護士費用の分割払いに対応しております。
費用面に不安がある場合も、現在の収支や差押えの状況を含めてご相談ください。詳しくは債務整理の料金表もご覧いただけますが、あなたの生活状況に応じて柔軟に対応いたします。
まとめ:差押えは放置せず、すぐに弁護士へご相談ください
給与の差押えは、単に「恥ずかしい」「気まずい」という問題ではありません。放置すれば、毎月の収入が減少し続け、家計や生活再建に大きな影響が出るおそれがあります。
しかし、この記事でお伝えした通り、落ち着いて法的な対応を検討することが重要です。
- 給与差押えを理由に会社をクビになることはありません。
- 自己破産や個人再生という法的な手続きを踏むことで、差押えを中止または失効させられる場合があります。
会社への影響をこれ以上長引かせず、一日も早く平穏な生活を取り戻すために、一人で判断せず、法的な対応方針を確認することをおすすめします。裁判所から届いた書類や給与明細などをお持ちいただければ、より具体的なお話ができます。
福岡地裁小倉支部・行橋支部から選任される現役の破産管財人として、実務の事実に即して、状況に応じた解決策を検討します。北九州市小倉北区の当事務所では、初回60分の法律相談を無料でお受けしています。まずはご予約のうえ、初回60分無料の法律相談をご利用ください。
北九州・小倉の法律事務所「平井・柏﨑法律事務所」で、暮らしに寄り添った法的サポートを行っています。債務整理、離婚問題や不倫慰謝料請求、交通事故など、身近な悩みに丁寧に耳を傾け、安心できる解決を目指しています。小倉駅から徒歩5分、アクセスも便利。地域のみなさまが気軽に相談できる場所でありたいと考えています。
裁判所から支払督促・訴状が届いたら|差押えまでの時間軸について北九州の弁護士が解説
【結論】裁判所から書類が届いたら、まずこの3つの事実を知ってください
借金の滞納が続いたある日、裁判所から「特別送達」と書かれた封筒が届き、どうしていいか分からず放置してしまっている方は少なくありません。しかし、裁判所からの書類を無視することは、事態を最も悪化させる危険な行為です。この債務整理の全体像については、債務整理の種類とメリット・デメリットで体系的に解説しています。
福岡地裁小倉支部・行橋支部から選任される現役の破産管財人の視点から、書類を受け取ってから給与や財産が差し押さえられるまでの法的な「時間軸」と、今すぐ取るべき正しい初動対応について客観的な事実を解説します。
【事実①】無視すると給与や預貯金が差し押さえられる
裁判所から届いた「支払督促」や「訴状」を無視すると、債権者の主張が全面的に認められたことになり、あなたの給与や預貯金などが強制的に差し押さえられる可能性があります。給与が対象となる場合は、法的には給与差押えと呼ばれます。勤務先に裁判所から通知が届き、給与の一部が天引きされる事態は、決して避けたいものでしょう。放置すると、給与や預貯金の差押えに進む可能性が高まります。
【事実②】「2週間以内」の対応で差押えは一旦止められる
ただし、期限内に対応すれば、直ちに差押えへ進む事態を避けられる可能性があります。特に「支払督促」の場合、書類を受け取ってから「2週間以内」に「異議申立て」という手続きを行えば、直ちに差押えが実行される事態を防ぐことができます。この手続により、通常訴訟へ移行し、解決方法を検討するための時間を確保できます。その期間を利用して専門家と相談し、分割払いの交渉(和解)など、生活を立て直すための現実的な解決策を検討することが可能になるのです。
【事実③】古い借金でも安易な連絡は禁物(時効の可能性)
届いた書類に記載された借金が5年以上前のものであれば、消滅時効によって支払義務がなくなっている可能性があります。しかし、ここで焦って債権者に連絡し、「少しだけなら払えます」「分割払いにしてください」などと伝えてしまうと、法的に「債務の承認」と見なされ、時効を主張する権利を自ら放棄することになりかねません。安易な連絡により、時効を主張できなくなる可能性があります。より具体的な手順については、5年以上前の借金と時効援用の注意点をご覧ください。
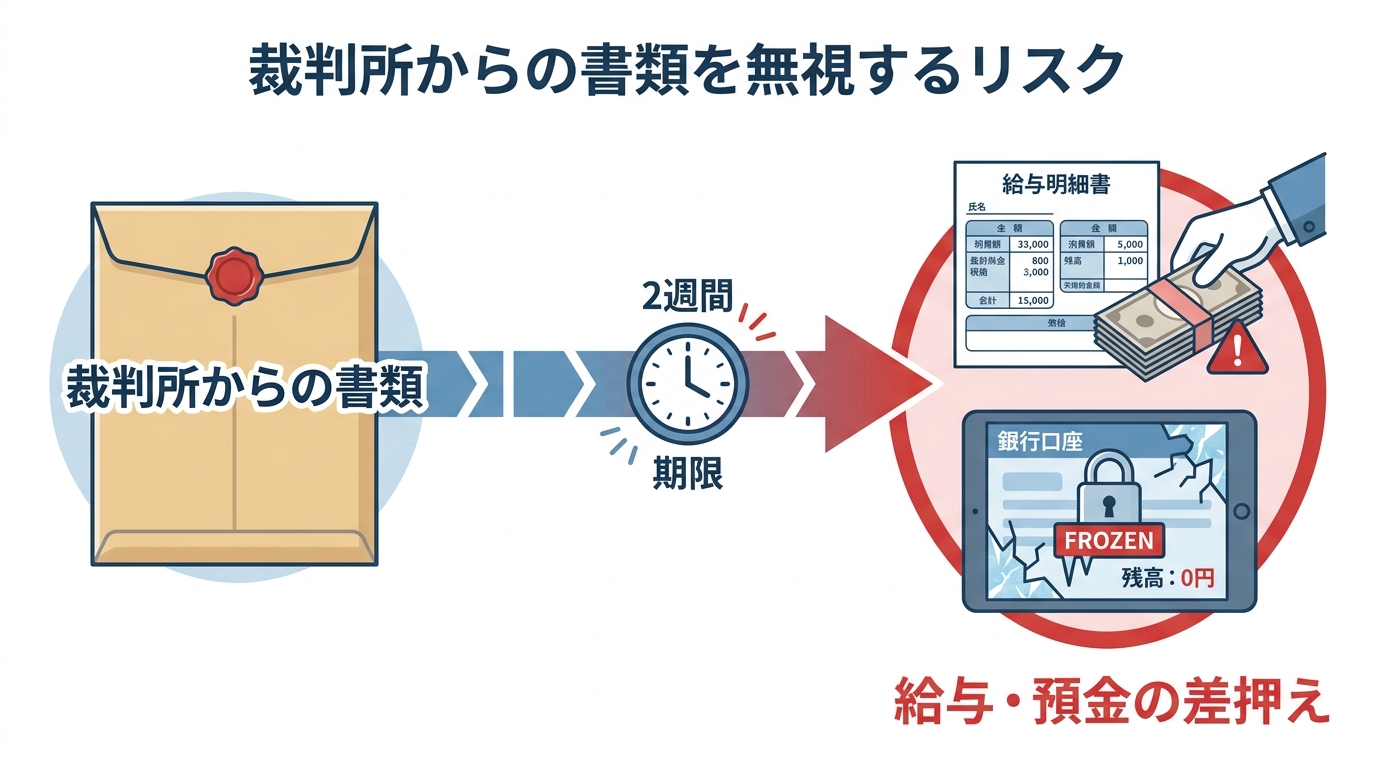
【時間軸】無視すると「差押え」までどう進むか
裁判所からの書類を「どうせ払えないから」と放置した場合、事態はどのようなスピード感で悪化していくのでしょうか。これは多くの方が不安に思う点でしょう。福岡地裁小倉支部・行橋支部から選任される破産管財人・個人再生委員としての実務経験から申し上げると、法律上の手続きは、相手方の申立てに応じて定められた流れで進行します。
以下に、支払督促を無視した場合の具体的な時間軸を示します。
- 裁判所から書類到着(スタート)
債権者が裁判所に申立てを行い、あなたのもとに「支払督促」または「訴状」が「特別送達」という特殊な郵便で届きます。これが、法的手続きが開始された合図です。 - 2週間のタイムリミット
支払督促の場合、書類を受け取った日から「2週間以内」に裁判所へ「異議申立書」を提出することが重要です。2週間以内に異議を出さないと、債権者の申立てにより仮執行宣言が付され、強制執行を受ける可能性があります。 - 仮執行宣言の付与(数週間後)
あなたが2週間以内に異議を出さないと、債権者は「仮執行宣言」の申立てを行います。これが裁判所に認められると、「仮執行宣言付支払督促」が再度送達されます。この時点で、債権者は仮執行宣言付支払督促に基づき、給与や預貯金などに対する強制執行を申し立てることができる状態になります。訴訟の場合は、判決が確定した段階で同様の状況となります。 - 給与・口座の差押え(強制執行)
仮執行宣言が出た後、債権者が差押えの申立てをすれば、ある日突然、あなたの勤務先に裁判所から「債権差押命令」が届き、給与の一部が直接債権者に支払われます。あるいは、銀行口座が差し押さえられ、預金残高が強制的に引き落とされることになります。この段階になると、生活への影響は計り知れません。そして、弁護士に依頼し、受任通知を発送することで、貸金業者等からの本人への直接の督促を止められる場合があります。
このように、最初の書類を無視すると、差押えに向けた手続きが進行する可能性があります。
届いた書類への正しい初動対応|諦めるのはまだ早い
差押えまでの時間軸を知り、事態の深刻さをご理解いただけたかと思います。しかし、重要なのは「一括で支払えないからといって、諦める必要はない」という事実です。裁判所からの書類は、あなたに応答の機会を与えるものでもあります。正しい初動対応を取ることで、交渉のテーブルに着くことが可能です。
その間に弁護士が代理人として介入し、無理のない分割払いの交渉(任意整理)や、自己破産・個人再生への移行といった現実的な解決策を立て直すことが可能です。平井・柏﨑法律事務所(北九州市小倉北区)では、裁判所から書類が届いた方の債務整理のご相談を初回60分無料でお受けしています。まずは弁護士に相談し、客観的な状況を把握することが重要です。
ケース1:「支払督促」が届いた場合【異議申立書を出す】
「支払督促」には、「督促異議申立書」という書面が同封されています。支払いが困難な場合、この書類に必要事項を記入し、定められた期限内(受領から2週間以内)に裁判所へ提出してください。難しい法律論を書く必要はありません。「分割払いを希望します」といった簡単な記載でも結構です。重要なのは、期限内に異議を申し立てるという意思表示をすることです。これにより、手続きは自動的に通常の訴訟へ移行し、直ちに差押えが実行される事態を回避できます。期限内の異議申立ては、分割払いなどの解決方法を検討するために重要な手続きです。
ケース2:「訴状」が届いた場合【答弁書を出す】
「訴状」が届いた場合は、「口頭弁論期日呼出状」と「答弁書」という書類が同封されています。こちらも同様に、指定された期限までに答弁書を提出することが極めて重要です。「分割による支払いを希望します」といった内容を記載して提出することで、裁判所にあなたの状況と和解の意思を伝えることができます。もし答弁書を出さずに裁判期日も欠席してしまうと、相手の主張をすべて認めたと見なされ、敗訴判決が出てしまいます。これが最も避けるべき事態です。たとえ一括で支払えなくても、答弁書を出すことで、和解交渉の道は開かれます。
【要注意】古い借金と「債務承認」の罠
最後に返済してから5年以上が経過している借金について、支払督促や訴状が届くケースは決して珍しくありません。この場合、法律上の「消滅時効」を主張(援用)することで、支払義務を免れる可能性があります。
しかし、ここで注意すべきなのが「債務承認」です。焦って債権者に電話をかけ、以下のような発言をしてしまうと、借金の存在を認めたことになり、時効の権利が失われてしまいます。
- 「支払う意思はあります」
- 「少し待ってください」
- 「分割払いにしていただけませんか?」
- 「とりあえず1,000円だけでも支払います」
こうした発言は、法的には「債務を承認した」と解釈され、時効のカウントがリセットされてしまうのです。債権者側もそれを承知の上で連絡してくることがあります。ご自身で判断して連絡する前に、まずは届いた書類一式を持参の上、専門家へ客観的な判断を仰ぐことが、ご自身の権利を守るために不可欠です。中には10年、20年前の借金について督促が来るケースもありますので、安易な対応は禁物です。
裁判所からの書類に関するよくあるご質問
最後に、裁判所からの書類に関してよく寄せられるご質問にお答えします。
Q. 封筒を受け取らずに不在票を無視し続ければ回避できますか?
A. 回避できません。これは非常に危険な誤解です。裁判所からの「特別送達」は、受け取りを拒否したり居留守を使ったりしても、法的な手続きによって送達が完了したと見なされる仕組みがあります。「付郵便送達」や「公示送達」といった手続きが取られると、あなたが書類を実際に見ていなくても、法的には「届いた」ものとして扱われ、裁判は進んでしまいます。その結果、知らない間に判決が出され、ある日突然、給与や預金を差し押さえられるという最悪の事態を招きます。必ず封筒は受け取り、中身を確認してください。
Q. 弁護士費用を一括で払う余裕がありません。
A. ご安心ください。当事務所では、弁護士費用の分割払いに対応しています。そもそも、裁判所から書類が届いている状況で、費用の捻出が難しいことは十分に理解しております。弁護士に正式に依頼し、代理人として「受任通知」を債権者に発送すると、貸金業者等からの本人への直接の返済要求や督促が止まる場合があります。これまで返済に充てていた分を、弁護士費用の分割払いに充てていただくなど、家計を立て直しながら無理のない範囲でお支払いいただく運用が可能です。経済的な不安から相談をためらう必要はありません。
まとめ:差押えを回避する道は「2週間以内」の行動にかかっています
裁判所からの封筒は、事態が最終局面にきている客観的なサインです。恐怖を感じるのは当然のことでしょう。しかし、それは同時に、法的な手続きにのっとって問題を解決する最後の機会でもあります。
届いてから「2週間以内」という極めて短い期間に、異議申立てや答弁書の提出といった正しい行動を起こせば、最悪の事態である給与の差押えを回避し、交渉の道を開くことは十分に可能です。
時間はあっという間に過ぎてしまいます。不安から封筒を開けずに放置すると、対応できる選択肢が限られる可能性があります。届いた封筒をそのままお持ちの上、すぐに北九州市小倉北区の当事務所へ初回60分無料相談にお越しください。初回60分無料にて、実務の事実に基づいた迅速な対応策をお伝えします。
参照元:裁判所 支払督促
北九州・小倉の法律事務所「平井・柏﨑法律事務所」で、暮らしに寄り添った法的サポートを行っています。債務整理、離婚問題や不倫慰謝料請求、交通事故など、身近な悩みに丁寧に耳を傾け、安心できる解決を目指しています。小倉駅から徒歩5分、アクセスも便利。地域のみなさまが気軽に相談できる場所でありたいと考えています。