未分類
自己破産にかかる期間はどのくらい?相談から借金がなくなるまでの流れと目安【小倉支部】
自己破産にかかる期間の結論|受任通知の到達で取り立ては止まる
自己破産を考え始めたものの、「手続きに何年もかかるのではないか」「いつまで厳しい取り立てが続くのか」と見通しが持てず、不安を抱えている方は少なくありません。しかし、弁護士に依頼し、貸金業者等へ受任通知が届いた段階で生活の平穏を取り戻せます。福岡地方裁判所小倉支部・行橋支部から選任される現役の破産管財人として、相談から借金がゼロになるまでの各段階の流れと期間の目安、そして「本人の協力次第で準備期間を大幅に短縮できる」という実務上の事実を客観的に解説します。
- 【事実】弁護士に依頼し、貸金業者や債権回収会社に受任通知が届いた時点で、本人への直接の取り立て(支払請求)が止まり、弁護士の指示のもとで対象債務の返済も停止します。
- 【事実】小倉支部の運用において、申立てから借金がなくなる(免責確定)までの期間は、同時廃止か管財事件かによって数か月の違いが生じます。
- 【事実】手続き全体の期間が延びる最大の原因は「書類準備の遅れ」です。本人の協力があれば準備期間を大幅に縮めることが可能です。
借金問題の解決に向けて動き出す際、多くの方が「裁判所での手続きがすべて終わるまで、今の苦しい状況が続く」と誤解されています。しかし実務上は、弁護士から受任通知が届いた後に貸金業者等からの直接の督促が止まり、弁護士の案内のもとで返済もストップするため、精神的なプレッシャーから解放された状態で落ち着いて手続きを進めることができます。
相談から借金がなくなるまでの全体の流れ
自己破産の手続きは、大きく分けると「裁判所へ申し立てる前の準備段階」と「裁判所へ申し立てた後の審査・手続段階」の2つで構成されています。今ご自身がどの位置にいて、これからどのようなステップを踏んでいくのか、全体の時間軸を把握しておきましょう。
①弁護士への相談・依頼から③書類準備・家計表の作成まで
まずは、裁判所へ自己破産の申立てを行うための準備期間です。この段階は以下の3つのステップで進みます。
- ①弁護士への相談と依頼:現在の負債額や収入、保有している資産の状況を対面で詳しく確認します。そのうえで自己破産の見通しや今後の進め方を説明し、正式にご依頼(委任契約)いただく段階です。
- ②受任通知の送付と取り立て停止:ご依頼いただいた後、速やかに弁護士から各債権者へ「受任通知」を送付します。貸金業者や債権回収会社にこの通知が届いた時点で、電話や郵便による本人への直接の取り立て(支払請求)が止まり、弁護士の指示に従って対象債務の毎月の返済も停止します。手続き完了を待たずに生活の平穏を取り戻せる最も重要なポイントであり、受任通知で取立てが止まる仕組みによって法律上、貸金業者等からの直接の支払請求が禁止されます。
- ③書類準備と家計表の作成:取り立てや返済への対応に追われない環境のなかで、裁判所への申立てに必要な資料(預貯金通帳の写しや給与明細、保険証券など)の収集と、毎月の家計の収支状況(家計表)の作成を弁護士と二人三脚で進めます。
この③の準備期間にどれだけ時間を要するかが、自己破産全体のスピードを大きく左右します。スムーズに資料がそろえば数か月程度で申立てに至りますが、準備が滞るとそれだけ全体の期間も延びることになります。
④裁判所への申立てから⑦免責許可決定と確定まで
必要書類と申立書一式が整ったら、いよいよ裁判所での手続き段階に入ります。福岡地方裁判所小倉支部(または行橋支部)における基本的な流れは以下の4つのステップです。
- ④裁判所への申立て:作成した申立書一式と証拠資料を、管轄である福岡地方裁判所小倉支部などへ提出します。
- ⑤手続開始決定:裁判所が提出された書類を審査し、要件を満たしていれば「破産手続開始決定」を出します。小倉支部の現行運用では、申立てから開始決定が出るまでにおおむね数週間から1か月程度かかります。なお、処分する財産がない「同時廃止」の場合は、開始決定と同時に破産手続自体が終了し、免責(借金の支払義務をなくす手続き)の審査へと移ります。
- ⑥免責審尋または債権者集会:開始決定からおよそ2か月〜3か月後に設けられる裁判所の期日です。同時廃止の場合は「免責審尋」、管財事件の場合は「債権者集会」という名称で開かれます。
- ⑦免責許可決定と確定:期日を経て特に問題がなければ、裁判所から「免責許可決定」が出されます。その後、決定から事務処理期間を経て国が発行する「官報」に公告され、公告の翌日から2週間の法定期間内に債権者等からの不服申立て(即時抗告)がなければ、正式に「免責確定」となります(決定から確定までの所要期間は全体で約1か月が目安です)。
この免責確定をもって、法律上正式に借金の支払義務がなくなります。ただし、税金や養育費など一部の非免責債権については、免責確定後も支払義務が残る点には注意が必要です。手続き全般の基礎知識や全体像については、自己破産の流れとメリット・デメリットでも体系的に解説しています。
「同時廃止」と「管財事件」の期間と負担の違い
裁判所へ自己破産を申し立てた後の期間やご本人の負担は、その手続きが「同時廃止」になるか「管財事件」になるかによって大きく異なります。どちらの手続きに振り分けられるかの詳細な基準については、同時廃止と管財事件の違いで詳しく解説していますが、ここでは福岡地方裁判所小倉支部の現行運用を踏まえ、それぞれの期間と負担の目安を比較します。
同時廃止の場合の期間と出頭回数・制限
処分すべきめぼしい財産がなく、借金が増えた経緯にも大きな問題(免責不許可事由)がない場合に選ばれるのが「同時廃止」です。破産管財人が選任されないため、手続きは比較的シンプルかつ短期間で進みます。
- 裁判所に行く回数:行く必要がないことがほとんど。行っても1回(免責審尋)程度。
- 期間の目安:申立てから数か月程度(小倉支部の現行運用では、申立てから開始決定、免責審尋の期日、その後の免責許可決定と官報公告による確定までを含め、おおむね3か月〜4か月程度が目安となります)
- その間の制限:居住・旅行や郵便物に関する制限はなし(破産手続が開始と同時に終了するため、引っ越し・旅行の制限や郵便物の転送などは行われません。ただし、手続開始決定から免責確定までの間は、警備員や生命保険募集人など一定の資格・職業に関する制限が生じます)
管財事件の場合の期間と出頭回数・制限
一定基準以上の財産を保有している場合や、過去・現在において個人事業主である場合、または借金の原因・経緯について詳しい調査が必要な場合に選ばれるのが「管財事件」です。裁判所から選任された「破産管財人(弁護士)」が財産の調査や換価処分(現金化)、免責に関する調査を行うため、同時廃止よりも期間が長くなります。
- 裁判所に行く回数:原則1回以上(債権者集会。第1回の期日で手続きが終了することもありますが、財産の売却処分や調査の進捗状況によっては、期日が複数回開かれ、その都度出頭が必要になる場合があります)
- 期間の目安:申立てから数か月以上(小倉支部の現行運用では、申立てから免責確定まで早くとも4か月〜半年程度かかり、破産管財人による財産調査や不動産等の換価処分の内容によっては半年〜1年以上の期間を要することもあります)
- その間の制限:一定の資格・職業制限に加え、長期の旅行・引っ越しの制限、管財人による郵便物の転送が行われること(破産手続開始決定から手続が終了するまでの間、ご本人宛ての郵便物が破産管財人の事務所へ転送され、管財人が内容を確認します)
ご自身の状況が同時廃止と管財事件のどちらになりそうか、またどのくらいの期間を見込んでおくべきかは、事前の資産状況や借入経緯の整理が不可欠です。平井・柏﨑法律事務所(北九州市小倉北区・JR小倉駅徒歩5分)では、破産管財人・個人再生委員を務める弁護士が、自己破産の手続に関するご相談を初回60分まで無料でお受けしています。弁護士費用は分割払いに対応しています。
期間が延びる理由と、早く終わらせるために本人ができること
自己破産の手続きにおいて、裁判所に申し立てた後の期間は、裁判所のスケジュールや手続きの種類(同時廃止か管財事件か)によってある程度決まっています。しかし、弁護士に依頼してから裁判所へ申し立てるまでの「準備期間」は、ご本人の協力姿勢によって大きく縮めることが可能です。
私は北九州・京築エリアにおいて多数の自己破産申立ての代理人を務めると同時に、福岡地方裁判所小倉支部・行橋支部から選任される現役の破産管財人として、日々多くの破産事件を審査する立場にもあります。その双方の視点から断言できるのは、「弁護士に頼めば何もしなくてもすぐ終わる」というのは誤りであり、ご本人の準備への協力がなければ申立てまでに数か月以上延びてしまうという現実です。逆に言えば、弁護士と二人三脚で着実に準備を進めれば、全体の期間を大幅に短縮することができます。
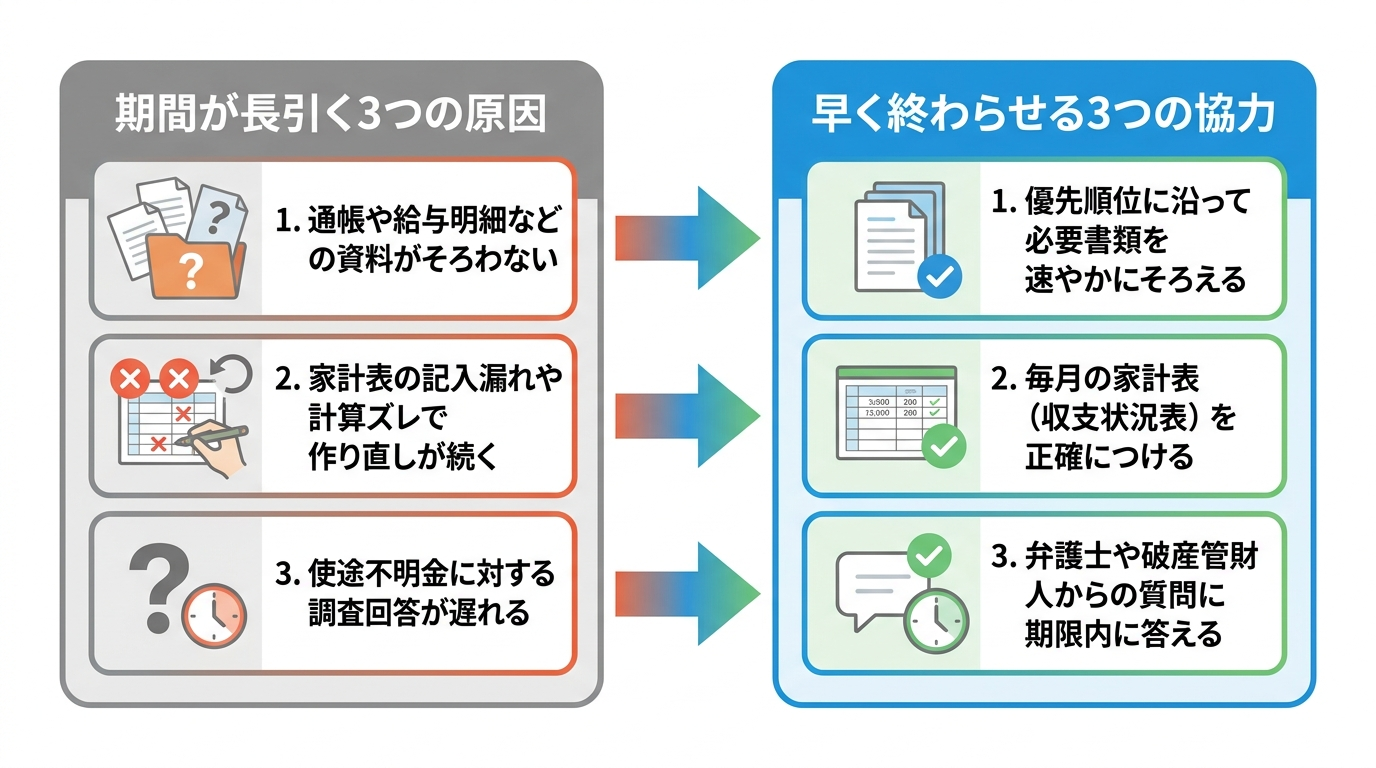
自己破産の準備期間や審査が長引く3つの原因
申立代理人として準備を進める際、あるいは破産管財人として審査を行う際、手続きが予定より長引いてしまうケースには明確な共通点があります。主な原因は以下の3つです。
- 資料がそろわないこと:自己破産の申立てには、過去一定期間の預貯金通帳の履歴や保険証券、給与明細など多くの客観的資料が必要です。たとえば、通帳を長期間記帳していなかったために銀行の窓口で「合算記帳(おまとめ記帳)」部分の取引明細を取り寄せる必要が生じたり、書類の収集自体を後回しにしてしまったりすると、いつまでも申立書を作成できません。さらに時間をかけすぎると、せっかく取得した住民票などの公的書類の有効期限が切れてしまい、再取得が必要になるという悪循環に陥ります。
- 家計表の作り直しが続くこと:裁判所へは、申立て前の一定期間における「家計の収支状況表(家計表)」を提出しなければなりません。この家計表に収入や支出の記入漏れがあったり、通帳の引き落とし額や領収書の金額と不一致があったり、計算のズレが生じていたりすると、裁判所の審査を通過できません。結果として何度も修正や再提出が必要になり、申立ての時期が後ろ倒しになってしまいます。
- 使途不明金に対する調査回答が遅れること:過去の通帳履歴のなかに「大きな金額の出金」がある場合や、短期間で借入金が急増している場合、裁判所や破産管財人から「このお金は何に使ったのか」という説明と裏付け資料を求められます。この確認に対して、ご本人からの回答や資料提出が遅れると、その間は審査が完全にストップしてしまい、免責決定までの期間が長引く直接の原因となります。
手続きを早く終わらせるために本人ができる3つの協力
上記の原因を踏まえると、1日でも早く借金の負担をなくして新しい生活をスタートさせるためにご本人ができることは非常に明確です。実務上、以下の3つの協力を心がけていただくことで、資料不足や確認待ちによる停滞を防ぎ、申立て準備や審査を円滑に進められます。
- 通帳・給与明細・契約書などの必要書類を速やかにそろえる
ご相談の段階で最初からすべての書類が完璧にそろっている必要はありません。ご依頼いただいた後、弁護士がご本人の状況に合わせて「何を・どこで・どのように集めるか」を整理したリストをお渡しします。その優先順位に沿って、金融機関での明細発行や職場からの書類取得などを後回しにせず速やかに行っていただくことが、準備期間を短縮する最大のポイントです。 - 裁判所へ提出する家計表(家計の収支状況表)を毎月正確につける
受任通知の送付後に返済を停止した状態で家計がどのように推移しているかは、裁判所が重視する項目のひとつです。日々の収入と支出をこまめに記録し、レシートや領収書を保管して、通帳の引き落としや現金の残高がしっかり合うように習慣づけてください。毎月の家計表が1回で正確に作成できれば、早期の申立てに直結します。 - 弁護士や破産管財人からの質問・指示に期限内に答える
過去の借入理由やお金の使い道について、記憶が曖昧な点や「こんなことを言ったら怒られるのではないか」と不都合に感じる事情があるかもしれません。しかし、それらを隠したり回答を先延ばしにしたりすると、かえって調査が長期化します。どのような事情であっても、まずは担当弁護士に包み隠さず早めに相談し、破産管財人からの質問にも期限内に誠実に回答することが、結果として手続きを最も早く終わらせる方法となります。
よくあるご質問(FAQ)
自己破産にかかる期間や手続中の生活について、ご相談者様からよくいただくご質問にお答えします。
自己破産は相談してから何か月で終わりますか
スムーズに進めば、弁護士への相談から数か月〜半年程度で終わります。ただし、手続きの種類や書類準備の進み具合によって期間は変動します。
具体的には、ご依頼後の書類収集や家計表の作成が順調に進み、裁判所で「同時廃止」となった場合は、全体で半年以内に免責確定に至るケースが多く見られます。一方で、処分する財産や調査事項がある「管財事件」になった場合や、申立て前の書類収集・家計表の作成に時間がかかった場合には、相談から完了まで全体で1年以上かかるケースもあります。
弁護士に頼んだらすぐ取立ては止まりますか
はい、弁護士が受任通知を発送し、貸金業者や債権回収会社に届いた時点で本人への直接の取り立ては止まります。裁判所での手続きが終わるまで待つ必要はありません。
当事務所ではご依頼いただいた後、速やかに各債権者へ受任通知を送付します。そのため、受任通知が相手方に到達し次第、早ければご依頼から数日以内には貸金業者等からの電話や郵便による支払いの督促がストップし、弁護士の指示のもとで対象債務の返済も停止するため、毎月の支払いに追われる精神的な負担が大幅に軽減されます。
裁判所には何回行きますか
毎週、毎月のように頻繁に裁判所へ通う必要はありません。
福岡地方裁判所小倉支部や行橋支部の運用では、同時廃止の手続きでは、ほとんど裁判所行くことはなく、行く場合でも開始決定後に開かれる「免責審尋」の期日に1回出頭する程度です。ただし、管財事件となって財産の売却処分や調査が長引く場合には、「債権者集会」が複数回開かれ、出頭回数が2回、3回と増えることがあります。期日に関する基本情報は債権者集会・免責審尋についての解説ページでもご案内しています。
手続中は何ができなくなりますか
同時廃止と管財事件の双方で一定の資格・職業制限が生じるほか、管財事件になった場合には移動や郵便物に関する制限が加わります。
管財事件では、破産手続開始決定から手続が終了するまでの間、引っ越しや長期の旅行をする際に裁判所の事前許可が必要になり、ご本人宛ての郵便物が破産管財人へ転送されます(同時廃止ではこれらの制限はありません)。また、同時廃止・管財事件を問わず、破産手続開始決定から免責確定までの期間中は、警備員や生命保険募集人など自己破産で制限される資格・職業に一時的に就けなくなりますが、免責が確定すればこれらの制限も解除されます。
早く終わらせるために自分でできることはありますか
はい、必要書類を早く集め、毎月の家計表をしっかりつけることです。ご本人の協力があれば、申立てまでの準備期間を大幅に短縮できます。
通帳の明細や給与明細などをリストに沿って速やかに準備し、日々の収支を正確に記録していただくことが何よりの近道です。分からないことや集めにくい資料があるときも一人で抱え込まず、担当の弁護士と連絡を密に取って指示通りに準備を進めることが、早期解決へと繋がります。
まとめ|小倉支部での自己破産の見通しは初回無料相談で確認を
北九州市や中間市、遠賀郡、行橋市・京築エリアにお住まいで借金問題にお悩みの方にとって、自己破産の手続きにどのくらいの期間がかかるのかは、今後の生活設計に関わる切実な問題です。福岡地方裁判所小倉支部・行橋支部の実務運用を踏まえ、まずは現在の資産状況や借入の経緯を整理し、ご自身のケースではどのようなスケジュールになるのかを正確に把握することが大切です。
自己破産の手続きには一定の期間がかかりますが、弁護士から貸金業者等へ受任通知が届いた時点で、厳しい取り立てに追われる生活は止まります。その後は、弁護士と二人三脚で着実に申立て準備を進めていくことで、生活再建に向けた具体的な道筋を立てることができます。債務整理のご相談は事前のご予約で夜間も対応しております。一人で悩んで時間を無駄にする前に、北九州市小倉北区の当事務所へ初回60分無料の対面相談にお越しください。ご相談時の状況と破産管財人の実務経験に基づき、手続きの見通しや期間の目安をご説明します。
北九州・小倉の法律事務所「平井・柏﨑法律事務所」で、暮らしに寄り添った法的サポートを行っています。債務整理、離婚問題や不倫慰謝料請求、交通事故など、身近な悩みに丁寧に耳を傾け、安心できる解決を目指しています。小倉駅から徒歩5分、アクセスも便利。地域のみなさまが気軽に相談できる場所でありたいと考えています。
住宅ローンが払えない…家を売る前の選択肢を北九州の弁護士が解説
住宅ローン滞納から「競売」までのタイムライン
住宅ローンの返済が困難になった場合、何もせずに放置してしまうと、最終的にご自宅は「競売」という法的な手続きによって強制的に売却されてしまいます。まずは、滞納から競売に至るまでの一般的な流れと時間的な目安を正確に把握することが、適切な対策を講じるための第一歩となります。
ステップ1:督促と催告(滞納1〜3ヶ月)
住宅ローンの支払いが1日でも遅れると、金融機関から電話や郵便による支払いの「督促」が始まります。最初はハガキや自動音声の電話かもしれませんが、滞納が続くと担当者から直接連絡が来るようになります。この段階では、まだ金融機関との交渉の余地が比較的大きく、返済計画の見直し(リスケジュール)に応じてもらえる可能性も残されています。
しかし、「督促状」や内容証明郵便で送られてくる「催告書」を無視し続けると、事態は次の深刻な段階へと進んでしまいます。この初期段階でご相談いただければ、その後の選択肢を広く確保できる可能性が高まります。弁護士に依頼することで、金融機関からの直接の督促を止めることも可能です。
ステップ2:期限の利益喪失と代位弁済(滞納3〜6ヶ月)
滞納が3ヶ月から6ヶ月程度続くと、「期限の利益の喪失」という法的な事態に至ります。これは、住宅ローンを分割で支払う権利を失い、残っているローン全額を一括で返済するよう求められることを意味します。数千万円にものぼるローン残債をすぐに一括で支払うことは、現実的に不可能でしょう。
そして、あなたが返済できない場合、住宅ローン契約時に加入した保証会社が、あなたに代わって金融機関へローン残債を一括で返済します。これを「代位弁済」と呼びます。この時点から、あなたの債権者は金融機関から保証会社へと変わり、以降の交渉や返済は、債権回収の専門家である保証会社に対して行うことになります。この「代位弁済」は、後述する個人再生手続きにおける期限にも関わる重要な時点です。より詳しい法的な意味については、代位弁済通知書が届いた場合の対処法で解説しています。
ステップ3:競売の申立てと強制退去(滞納6ヶ月以降)
代位弁済後も保証会社へ一括返済ができない場合、保証会社は貸し付けた資金を回収するため、裁判所に「競売」の申立てを行います。競売手続きが開始されると、裁判所の執行官が自宅の状況を調査するために訪れ(現況調査)、物件情報がインターネットなどで一般に公開されます。
その後、入札期間を経て最も高い価格を提示した買受人(落札者)に自宅は売却されます。競売での売却価格は、市場価格の5〜7割程度になることも少なくありません。落札者が代金を納付すれば、家の所有権は完全に移転し、あなたは法的な強制力をもって立ち退きを求められます。もし居座り続ければ、強制執行により退去させられることになります。競売は、価格面だけでなくプライバシーの観点からも、最も避けたい事態と言えるでしょう。
参照:担保不動産競売(裁判所)
家を残して他の借金を減らす「個人再生」という選択肢
「住宅ローン以外のクレジットカードやカードローンの返済がなければ、住宅ローン自体は支払っていけるのに…」 このような状況にある方にとって、最も検討すべきなのが「個人再生」という裁判所を通じた法的な手続きです。
個人再生には「住宅資金特別条項(住宅ローン特則)」という制度があり、これを利用することで、ご自宅を手放すことなく、住宅ローン以外の借金問題を解決できる可能性があります。これは、不動産業者が提案する任意売却とは根本的に異なる、法律家ならではの解決策です。
住宅ローン特則の仕組みとメリット
この制度の最大のポイントは、住宅ローンについては支払いを継続し(あるいは返済計画を見直し)、他の無担保の借金(カードローン、キャッシング、奨学金など)の元本を大幅に圧縮できる点にあります。圧縮された借金は、原則として3年間(最長5年間)で分割して返済していくことになります。
例えば、住宅ローン以外の借金が500万円ある場合、それを100万円に圧縮し、3年間で分割返済する(月々約2.8万円の返済)といった再生計画を裁判所に認めてもらうことを目指します。これにより月々の返済総額を減らし、住宅ローンの支払いを継続できる可能性があります。
また、万が一、前述の競売手続きが始まってしまっていても、個人再生を申し立てることでその進行を停止させられる可能性があるという点も、大きなメリットです。こうした仕組みは、例えば団体信用生命保険に加入中の住宅ローンでも利用を検討できます。

利用できる条件と注意点【個人再生委員の視点】
非常にメリットの大きい住宅ローン特則ですが、誰でも無条件に利用できるわけではありません。裁判所は、本当にその返済計画を遂行できるのか(履行可能性)を厳しく審査します。
特に重要な条件として、
- 将来にわたって継続的または反復して収入を得る見込みがあること
- 住宅の価値が住宅ローン残債を上回る場合(アンダーローンの場合)、清算価値の問題が生じることがあります
- 住宅ローン以外の抵当権が設定されていないこと
などが挙げられます。この手続きには法律上の厳格な要件があり、正確な見立てが不可欠です。平井・柏﨑法律事務所(北九州市小倉北区)では、個人再生委員を務める弁護士が住宅ローンと借金のご相談を初回60分無料でお受けしています。ご自身の状況で利用できる可能性があるか、客観的な見通しをお伝えします。
個人再生の手続きでは、所有している財産も返済額に影響を与える清算価値保障の原則など、専門的な論点も多いため、一度専門家にご相談ください。
家を売却する場合の「任意売却」と「リースバック」
残念ながら、住宅ローンの支払い自体を継続していくことが困難な場合には、競売という最悪の事態を避けるために、ご自宅を売却する選択肢を検討することになります。その代表的な方法が「任意売却」と「リースバック」です。
任意売却:競売を避け市場価格で売る
任意売却とは、住宅ローンを完済できない状況で、債権者(保証会社など)の同意を得て、競売ではなく一般の不動産市場でご自宅を売却する方法です。競売と比較して、以下のようなメリットがあります。
- 市場価格に近い価格で売れる可能性が高い: 競売よりも高く売れるため、ローン残債をより多く減らすことができます。
- プライバシーが守られる: 競売のように情報が公開されず、通常の不動産売却と同じように進められます。
- 交渉の余地がある: 引越し費用や退去時期について、買主や債権者とある程度交渉できる場合があります。
ただし、任意売却を行うには住宅ローン債権者の同意が不可欠であり、売却活動の時間も限られています。
リースバック:売却後も住み続ける選択肢と注意点
リースバックとは、ご自宅を投資家や専門の業者に一旦売却し、その後、その業者と賃貸借契約を結び、家賃を支払いながら同じ家に住み続ける方法です。
「引っ越しが不要」「まとまった売却資金が手に入る」といったメリットがある一方で、慎重に検討すべき注意点も多く存在します。
- 売却価格が市場価格より安くなる傾向がある
- 家賃が周辺の相場より高めに設定される可能性がある
- 将来的に買い戻す際の価格が高額になる、または買い戻しの権利がない契約もある
一見魅力的に見える選択肢ですが、長期的に見ると経済的な負担が増えるケースも少なくありません。契約内容を十分に理解せず安易に決めることは避け、中立的な立場の専門家のアドバイスを求めることが重要です。

住宅ローン問題に関するよくあるご質問
ご相談にいらっしゃる方から、特によくいただくご質問にお答えします。
Q. 代位弁済の通知後でも個人再生で家を残せますか?
A. はい、法律上、代位弁済から6ヶ月以内であれば、個人再生の住宅ローン特則(巻き戻し条項)を利用して、住宅ローンの支払いを元に戻し、家を残せる可能性があります。
ただし、この「6ヶ月」という期間は、裁判所に申立てを行うまでの準備期間も含まれます。弁護士にご相談いただき、必要書類を収集し、申立書を作成する時間も考えると、決して長くはありません。諦めるのは早いですが、迷っている時間はない、というのが正直なところです。
Q. 弁護士費用を一括で払えるか心配です
A. 当事務所では、弁護士費用の分割払いに対応しております。
弁護士にご依頼いただくと、貸金業者等からの直接の督促が止まり、住宅ローンを除く返済についても、手続きに応じて一時的に整理していくことになります。その支払い(住宅ローンを除く)を止めている期間を利用して、家計の中から無理のない範囲で費用を積み立てていただく、という方法で対応しております。そのため、お手元にまとまった資金がない状況でも、ご相談・ご依頼いただくことが可能です。まずは費用の心配をなさらずに、現状をお聞かせください。詳しくは当事務所の債務整理の料金表もご参照ください。
まとめ:手遅れになる前に、まずは客観的な見通しを
住宅ローンの返済問題は、対応が遅れるほど選択肢が限られます。放置すればするほど選択肢は狭まり、最終的にはご自宅を市場価格より安く、強制的に手放さなければならない「競売」という結果に至ります。
最も重要なのは、一人で悩み続けるのではなく、できるだけ早い段階で専門家に相談し、ご自身の状況でどのような法的な選択肢が残されているのか、その全体像と客観的な見通しを正確に把握することです。
インターネット上には様々な情報がありますが、不動産業者の視点、法律家の視点、それぞれで提案できる内容は異なります。ご自身の希望(家を残したいのか、有利に売却したいのか)と、法的な実現可能性を照らし合わせ、具体的な対応方針を検討するためにも、ぜひ一度、弁護士にご相談ください。
北九州・小倉の法律事務所「平井・柏﨑法律事務所」で、暮らしに寄り添った法的サポートを行っています。債務整理、離婚問題や不倫慰謝料請求、交通事故など、身近な悩みに丁寧に耳を傾け、安心できる解決を目指しています。小倉駅から徒歩5分、アクセスも便利。地域のみなさまが気軽に相談できる場所でありたいと考えています。