【結論】任意整理の返済が苦しくなったら知るべき3つの事実
任意整理で一度は和解したものの、その後の収入減や予期せぬ出費で返済が厳しくなり、強い不安を感じていらっしゃる方は決して少なくありません。この状況で最も重要なのは、問題を一人で抱え込まず、客観的な事実に基づいて次の一手を冷静に判断することです。
まず、あなたが知るべき重要な事実を3つお伝えします。
- 事実1:通常「2回分」の滞納で一括請求のリスクが生じます。
任意整理の和解書には、分割で支払う権利を失う条件(期限の利益喪失条項)が定められており、一般的には2回分の支払いを怠ると、残りの借金全額の一括返済を求められる可能性が極めて高くなります。 - 事実2:重要な対策は「滞納する前」に専門家へ相談することです。
返済が苦しいと感じた時点で速やかに行動を起こせば、再和解や個人再生・自己破産への方針転換など、取りうる選択肢が多く残されています。滞納を重ねてからでは、交渉が著しく困難になります。 - 事実3:最初の弁護士とは別の弁護士に依頼し直すことも可能です。
「一度依頼した事務所には相談しづらい」と感じることは、何ら特別なことではありません。状況を客観的に見直し、今後の解決方針を立て直すために、セカンドオピニオンとして別の弁護士に相談・依頼することは実務上、全く問題ありません。
この記事では、任意整理後の返済に行き詰まった際に、最悪の事態を避けるために知っておくべき法的な知識と、具体的な解決策について、専門家の立場から解説します。
何回遅れると一括請求に?和解書に定められる「期限の利益喪失条項」
任意整理の返済が遅れた場合、なぜ一括請求のリスクが生じるのでしょうか。その根拠は、任意整理が成立した際に債権者と取り交わした「和解書(または合意書)」に記載されている、「期限の利益喪失条項」という非常に重要なルールにあります。
「期限の利益」とは、簡単に言えば「借金を分割で支払うことができる権利」のことです。この権利があるからこそ、あなたは毎月決められた額を返済すればよいのです。
しかし、期限の利益喪失条項は、「もし約束通りの返済を怠った場合には、その権利を失い、直ちに債権者は残金全額の一括返済を請求できる」という内容を定めています。
では、具体的に「何回」滞納すると、この条項が発動するのでしょうか。
これは和解書の内容によって異なりますが、実務上、「怠った割賦金の額が金〇円(おおむね2回分の支払額)に達したとき」「支払を2回以上怠ったとき」といった形で定められているケースが大半です。つまり、一般的には2回分の支払いを滞納してしまうと、債権者から一括請求を受ける法的根拠が整うことになります。
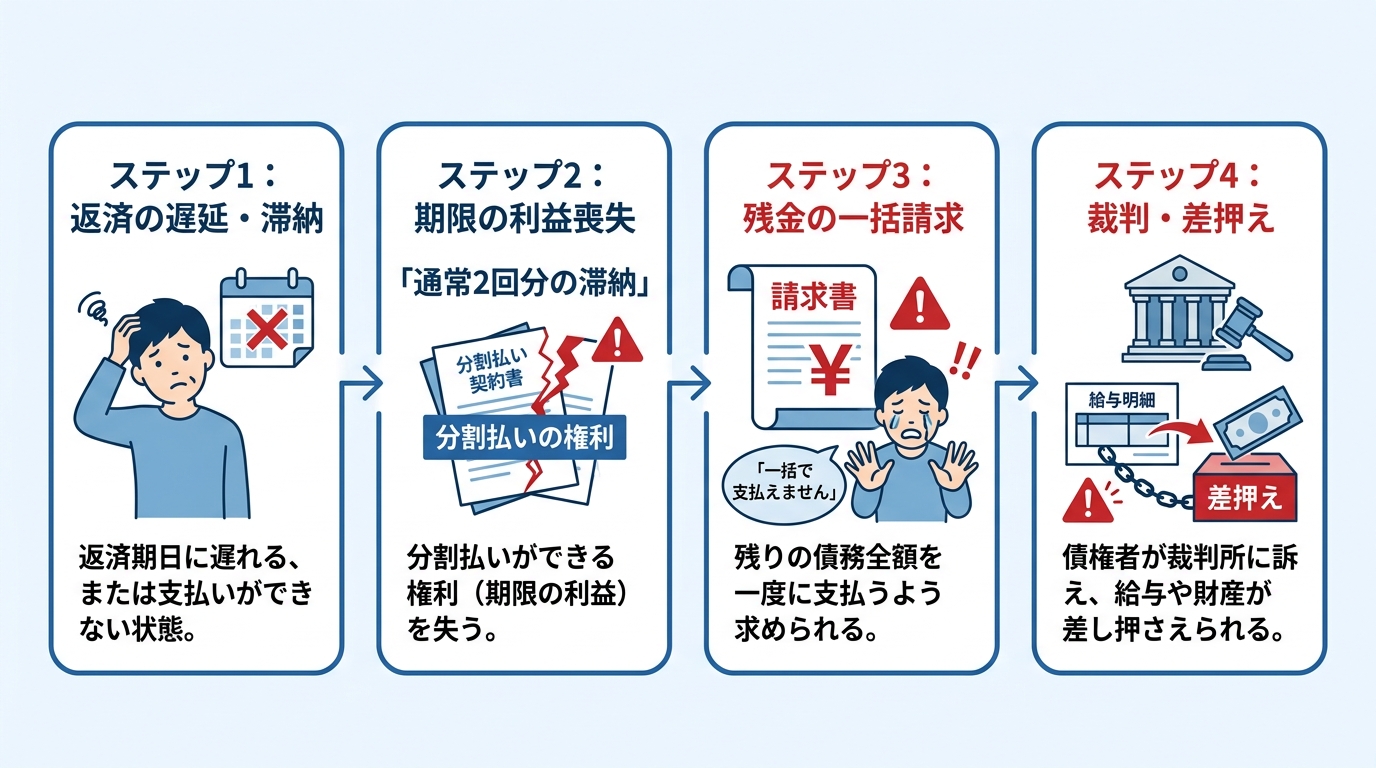
もし一括請求を放置すれば、債権者は裁判所を通じた法的手続き(支払督促や訴訟)に移行し、最終的にはあなたの給与や預貯金を差し押さえる強制執行に至る可能性が高まります。勤務先に裁判所から通知が届けば、借金問題を知られてしまう事態にもなりかねません。このような最悪の事態を避けるためにも、この条項が発動する前に手を打つことが極めて重要なのです。
【重要】一括請求を避けるために「滞納する前」に動くこと
任意整理後の返済が困難になったとき、影響を抑えるために重要なのは、「滞納してしまう前に、あるいは最初の滞納後すぐに専門家に相談する」ことです。
支払える見込みが不確かなまま対応を先送りすると、選択肢が狭まる可能性があります。すでに数回滞納し、債権者の態度が硬化してからでは、再度の交渉は極めて困難です。
平井・柏﨑法律事務所(北九州市小倉北区)では、福岡地方裁判所小倉支部・行橋支部から選任される破産管財人・個人再生委員を務める弁護士が、任意整理後の返済のご相談を初回60分無料でお受けしています。状況を客観的に分析し、取りうる法的な選択肢を正直にお伝えします。
また、「最初に依頼した弁護士に相談しづらい」というお気持ちは、非常によく分かります。しかし、問題を放置することが最も危険です。当事務所のように、他事務所で任意整理を行った方からのご相談をお受けし、弁護士として客観的な立場から改めて解決方針を立て直すことも全く問題ありませんので、ご安心ください。
今後の解決方針|再和解の現実と法的整理への切り替え
返済が困難になった際の具体的な解決策には、大きく分けて2つの方向性があります。それは「再度交渉を行う」か、「裁判所の手続きに切り替える」かです。
福岡地方裁判所小倉支部・行橋支部から選任される破産管財人・個人再生委員として、これまで任意整理の返済が立ち行かなくなった方の家計状況を数多く見てきた立場から、それぞれの選択肢の現実と判断基準を解説します。
選択肢①:再和解(2回目の任意整理)を交渉する
再和解とは、残っている借金について、もう一度債権者と交渉し、さらに長期の分割払いにしてもらうなど、新たな返済計画で和解し直す手続きです。これを「2回目の任意整理」と呼ぶこともあります。
しかし、この再和解の交渉は、1回目とは比較にならないほどハードルが高くなるのが現実です。なぜなら、債権者から見れば「一度、和解という形で譲歩したにもかかわらず、その約束すら守れなかった」という状況だからです。
そのため、再和解に応じてもらうには、返済不能に陥ったことにやむを得ない理由(例:会社の業績悪化による給与カット、病気による休職など)があり、かつ、今後は安定した収入が見込めることを客観的な資料で証明する必要があります。安易な交渉では和解できないケースが多く、非常に厳しい道のりとなることを覚悟しなければなりません。
選択肢②:個人再生・自己破産へ手続きを切り替える
破産管財人や個人再生委員の視点から見て、収入の回復が客観的に見込めない場合や、残っている借金の総額が大きすぎる場合には、無理に再和解を目指すのではなく、裁判所を通じた法的な手続きである「個人再生」や「自己破産」へ方針を切り替えるべきタイミングです。
- 個人再生:裁判所の認可を得て、法律上の基準等により定められた金額を、原則3年で分割返済していく手続きです。事情によっては、返済期間が5年まで延長される場合があります。住宅ローン特則を利用すれば、マイホームを手放せずに他の借金を整理できる可能性があります。
- 自己破産:裁判所に支払不能であることを認めてもらい、一定の価値ある財産が処分される場合がある一方で、裁判所の免責許可を得ることにより、税金や養育費など一部の債務を除いて支払責任を免れる手続きです。
これらの手続きは「終わり」ではなく、法的に認められた「生活再建の手段」です。どの手続きがご自身の状況にとって最適なのかは、財産の状況や収入の見込みによって異なります。より具体的な手順については、自己破産と個人再生の選び方をご覧ください。
任意整理の返済に関するよくあるご質問
Q. 任意整理の支払いが厳しい場合はどうすればいいですか?
A. まず、状況を冷静に判断することが大切です。
もし支払いが数日遅れる程度であれば、まずは債権者、あるいは返済の振込代行を依頼している弁護士に事前に連絡し、支払日を調整してもらうようにしてください。無断での遅延は避けるべきです。
一方で、単なる一時的な資金不足ではなく、収入の減少などによって恒常的に毎月の支払いが成り立たなくなった場合は、根本的な解決策を考え直す必要があります。2回分の滞納をして一括請求を受ける前に、速やかに弁護士へご相談いただき、個人再生や自己破産を含めた方針の切り替えを真剣に検討するべき段階と言えるでしょう。
Q. 新しい弁護士に依頼する費用がありません。
A. 当事務所では、弁護士費用の分割払いに対応しております。
弁護士に正式に依頼すると、まず各債権者に対して「受任通知」という書面を発送します。この受任通知が貸金業者等に届くと、正当な理由がない限り、電話・訪問等による直接の取立ては制限されます。そして、その返済が止まっている期間を利用して、弁護士費用を無理のない範囲で分割してお支払いいただくという運用が可能です。費用のことで相談をためらっているのであれば、まずはその点も含めてご相談ください。
まとめ:滞納を重ねる前に、北九州の弁護士へご相談ください
任意整理の返済に行き詰まるのは、当初の計画と現在の収入・支出のバランスが崩れてしまった結果であり、決して珍しいことではありません。最も重要なのは、一人で悩み、滞納を重ねて事態を悪化させる前に、客観的な事実に基づいた新たな再建策を専門家と共に練り直すことです。
債務整理のご相談は事前のご予約で夜間も対応しております。現在の返済状況が分かる和解書や直近の給与明細などをお持ちの上、北九州市小倉北区の当事務所へ直接ご相談にお越しください。初回60分無料の面談にて、実務の事実に基づいた、あなたの状況に応じた解決方針をお伝えします。
北九州・小倉の法律事務所「平井・柏﨑法律事務所」で、暮らしに寄り添った法的サポートを行っています。債務整理、離婚問題や不倫慰謝料請求、交通事故など、身近な悩みに丁寧に耳を傾け、安心できる解決を目指しています。小倉駅から徒歩5分、アクセスも便利。地域のみなさまが気軽に相談できる場所でありたいと考えています。