
自己破産を検討する際、「自分が破産したら、妻の貯金や子どもの学資保険まで没収されてしまうのではないか」とご家族への影響を心配される方が非常に多くいらっしゃいます。結論から言えば、自己破産は個人の手続きであるため、ご家族の財産まで根こそぎ奪われることはありません。しかし、福岡地方裁判所小倉支部・行橋支部から選任される現役の破産管財人の視点から申し上げると、裁判所は「表面上の名義」だけでなく「実質的に誰のお金か」を厳しくチェックします。家族名義の財産が自己破産においてどのように扱われ、管財人がどこを見るのか、客観的な事実を解説します。
- 【事実】自己破産で処分の対象になるのは申立人本人の財産のみであり、配偶者や子どもの固有財産は原則として対象外です。
- 【事実】ただし、破産管財人は「名義ではなく実質」で判断します。本人の収入から家族の口座へ移した預金などは、本人の財産とみなされる可能性があります。
- 【事実】財産を守ろうとして、自己破産の申立て直前に家族名義に変更したり解約して現金を隠したりする行為は、破産法上の免責不許可事由に該当し、裁量免責を含めた裁判所の最終判断において免責が認められなくなるおそれがある重大な問題行為です。
家族名義の財産は原則どうなる?(夫婦別産制と「名義より実質」)
日本の民法では、夫婦や親子であっても財産はそれぞれ別個に所有するという「夫婦別産制(民法762条)」の原則が採られています。自己破産の手続きにおいて、換価(現金化)や処分の対象となるのはあくまで申立人本人の財産のみです。
そのため、債務整理で家・車・預金はなくなるかという問題において、配偶者が自身の収入で築いた財産まで処分の対象になることは原則ありません。結婚前から配偶者が持っていた預貯金や、親族からの相続によって得た固有財産(特有財産)も同様に守られます。専業主婦(主夫)の債務整理においても同様の考え方が基本です。
しかし、破産手続きにおいて選任される破産管財人は、口座や契約の「表面上の名義」だけで判断することはありません。「名義よりも実質(資金の出どころ)」を重視して調査を行います。
たとえ口座や契約の名義が配偶者や子どもになっていたとしても、その財産を形成した原資(資金の出どころ)が申立人本人の収入であれば、法律上は「実質的には本人の財産(いわゆる名義預金など)」と評価され、破産手続きにおける処分の対象になり得ます。
例えば、本人の給料から毎月5万円を妻名義の口座に移し続け、それが200万円になっていたとします。この場合、口座の名義は妻であっても、資金の出どころが本人であるため、実質的には本人の財産として扱われる可能性が高くなります。
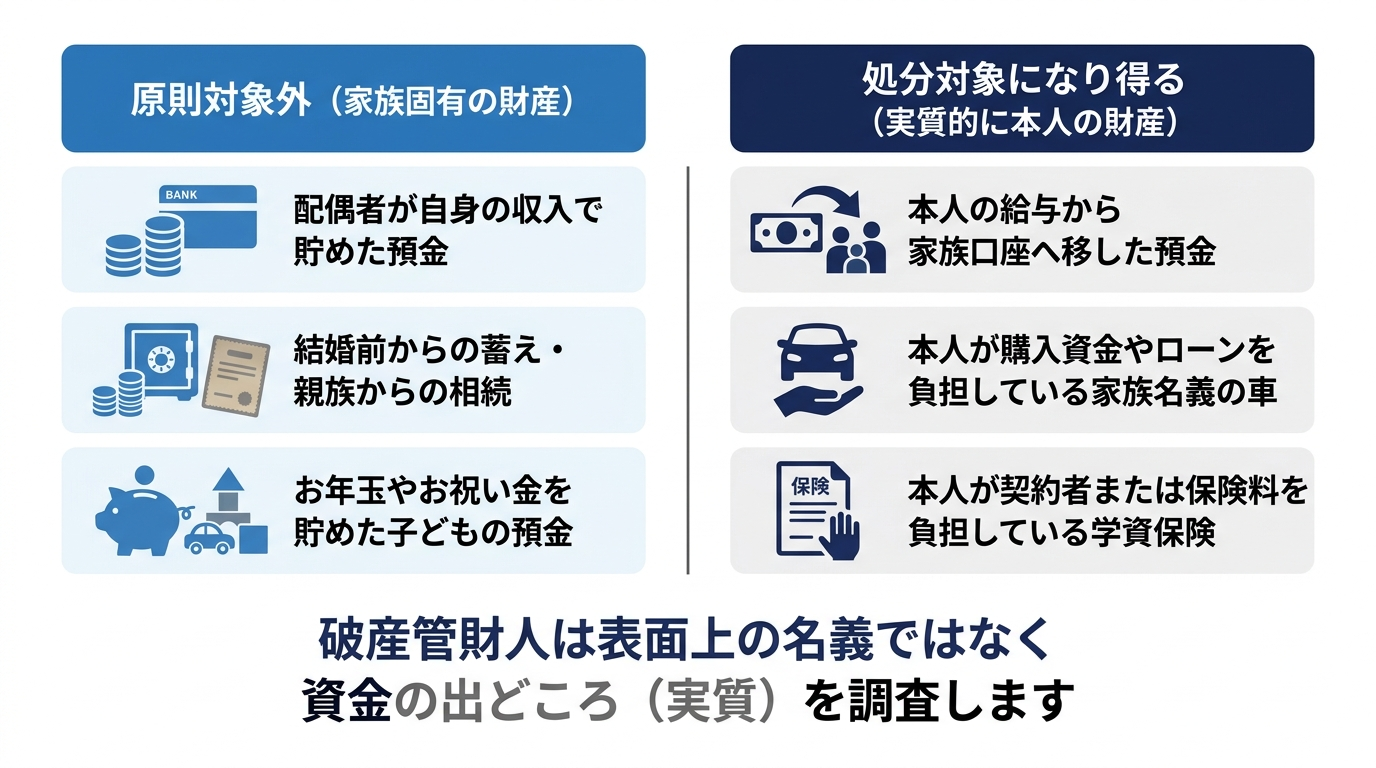
家族名義の財産と管財人が見るポイント
当事務所では、北九州・京築エリアにおいてご家族をお持ちの方の自己破産申立てを多数受任し、ご家族固有の財産を守りつつ適正な申告によって免責へ導いてきました。同時に、私自身、福岡地方裁判所小倉支部・行橋支部から選任される現役の破産管財人として、申立人の財産目録だけでなく、ご家族名義の預金や保険の資金の流れを客観的に調査し、「実質的に本人の財産と言えるか」を日々審査しています。
ご自身のケースで家族名義の財産がどう扱われるかを知るには、破産管財人が実務上どこに着目して調査を行うのかを正確に把握しておくことが重要です。代表的な5つの財産について、判断基準と調査ポイントを解説します。
妻(夫)名義の貯金
- 対象になるか:配偶者自身の収入(パート代や給与など)や結婚前からの蓄え、親族からの相続による固有財産なら対象外です。
- 管財人が見るポイント:通帳の履歴を確認し、申立人の口座からの送金や給与の振り分けなど、実質的な資金の出どころを調査します。
共働きのご家庭で、配偶者が自身の給与口座から直接貯蓄している場合は、配偶者固有の財産として明確に区別できるため問題になりにくいと言えます。
一方で注意が必要なのは、配偶者が専業主婦(主夫)である場合や、共働きであっても申立人本人の給与を配偶者名義の口座に移して管理・貯蓄していたケースです。日々の生活費として渡したお金の中からやりくりして少額が残った程度であれば直ちに問題視されるとは限りませんが、本人の収入からまとまった金額が定期的に移動し、多額の貯蓄が形成されている場合は、通帳の入出金履歴や管理状況から「本人の資産の移動(名義預金)」と判断される可能性が高くなります。
妻名義の車
- 対象になるか:妻自身が自己資金を出したり、自身の収入からローンを払うなどして購入したなら対象外です。
- 管財人が見るポイント:車検証上の所有者・使用者名義だけでなく、購入時の頭金や一括購入資金を出したのが誰か、マイカーローンをどちらの口座から引き落としているかを確認します。
自動車についても、預貯金と同様に「誰がお金を出したか」という実質面が調査されます。たとえ車検証上の所有者や使用者の名義が妻になっていても、購入時の資金を夫(申立人本人)が支払っていたり、毎月のマイカーローンの返済が夫の口座から引き落とされていたりする場合は、実質的に本人の財産(または本人から妻への財産移転)として評価される可能性があります。
子ども名義の預金
- 対象になるか:お年玉や祖父母・親族からのお祝い金などを貯めたものであれば子どもの固有財産として対象外です。一方、親が教育資金などの貯蓄目的で自身の収入から入金していた場合は、親(申立人)の財産とみなされる可能性があります。
- 管財人が見るポイント:入金のタイミングと金額、資金の出どころです。
福岡地方裁判所小倉支部の実務において弁護士として確認している範囲では、子ども名義の預金口座についても通帳の履歴から実質的な帰属が客観的に判断されます。
具体的には、毎年お正月や進学・誕生日といった時期に、お年玉やお祝い金として数万円単位で入金されている記録があり、むやみな引き出しがなければ、子どもの固有財産として認められやすい傾向にあります。これに対し、親の給与口座から毎月一定額が児童手当とは別に積み立てられていたり、親の生活費口座と頻繁に資金の出し入れが行われていたりする場合は、実質的に親の預金口座(教育資金目的の親の貯蓄)として扱われる可能性が生じます。
学資保険
- 対象になるか:契約者が申立人本人なら、解約返戻金が本人の財産として扱われます(解約返戻金が20万円以上なら管財事件の基準対象となります)。
- 管財人が見るポイント:契約者が配偶者であれば原則対象外ですが、実質的な保険料の引き落とし口座や負担者が誰であるかを確認します。
学資保険は、お子様のための保険であっても、法的には「契約者」の財産(解約返戻金請求権)として扱われます。したがって、契約者が申立人本人である場合には、生命保険は解約すべきかの考え方が適用されます。
小倉支部の実務では、まず保険証券等で「契約者名義」を確認し、次に「保険料の出どころ(引き落とし口座や原資)」を調査します。契約者が配偶者になっていれば原則として処分の対象外ですが、保険料の引き落とし口座が申立人本人であったり、本人の給与から保険料が捻出されていたりする場合は、実質的な資産形成の経緯について管財人から確認を受けることになります。
親名義の家に同居
- 対象になるか:親の固有財産であるため、申立人が自己破産しても処分の対象外です(ただし、すでに親が亡くなっており相続が発生して申立人に共有持分があるような場合は別問題となります)。
- 管財人が見るポイント:実家暮らしの場合、申立人本人が家賃や生活費代わりに親へ渡している金額が不自然に高額でないか等を確認します。
親が所有する実家に同居している場合、不動産の名義も購入資金も親のものであるため、申立人が自己破産をしても親の家が処分される心配は原則としてありません。ただし、すでに親が亡くなって遺産分割が未了のまま住み続けているケースなど、申立人自身に法定相続分(共有持分)がある場合は、その持分が本人の財産として扱われるため注意が必要です。
また、家そのものは対象外であっても、管財人は毎月の家計における「親への送金や手渡し額」を確認します。実家に入れる生活費や家賃代わりの金額が世間一般の相場より過大である場合、親族への不当な資金移動(財産隠しや特定債権者への優先的な返済である偏頗弁済)ではないかと調査されることがあります。
このように、家族名義の財産が処分の対象となるかどうかは、個別の財産状況や過去の資金の流れによって判断が分かれます。ご自身の判断で動く前に、まずは通帳や契約資料をもとに資金の流れを正確に整理することが重要です。平井・柏﨑法律事務所(北九州市小倉北区・JR小倉駅徒歩5分)では、破産管財人・個人再生委員を務める弁護士が、自己破産に関するご相談を初回60分まで無料でお受けしています。弁護士費用は分割払いに対応しています。
絶対にやってはいけないこと(直前の名義変更・解約・移し替え)
自己破産を意識した際、「家族に迷惑をかけたくない」「子どもの将来の備えだけは守りたい」という焦りから、申立ての直前に自己判断で財産を動かしてしまう方がいらっしゃいます。具体的には、以下のような行動です。
- 自分名義の自動車を、申立て直前に妻名義へ変更する
- 本人契約の学資保険を勝手に解約し、受け取った解約返戻金を現金で隠す(または妻の口座へ入金する)
- 自分の預金口座にあるお金を引き出し、子ども名義や妻名義の口座へ移し替える
しかし、これらの行為は絶対にやってはいけません。破産管財人は、過去数年分の通帳の入出金履歴、保険の契約変更や解約の異動履歴、車検証の登録事項証明書などを詳細に照らし合わせて調査を行います。
これは財産隠し・名義変更が招く結果にある通り、管財人の詳細な調査によって発覚しやすく、債権者を害する目的での財産隠匿・処分として破産法上の免責不許可事由に該当する極めて危険な行為です。免責不許可事由がある場合でも、裁判所が経緯や事情を考慮して免責を認める「裁量免責」の制度はありますが、悪質な隠蔽工作と評価されれば最終判断において免責が認められない重大なリスクを伴います。また、免責の判断とは別に、財産移転の内容や時期などが破産法上の要件を満たす場合には、破産管財人が「否認権」を行使することで名義変更や送金の効力が否定され、移転した財産が破産財団へ回収されることもあります。
さらに残念なことに、事前工作を行わず正直に申告していれば、自由財産の拡張によって適法に手元に残せたかもしれない財産についても、隠蔽や不当な移転を図ったことで拡張が認められにくくなり、結果として手元に残せなくなるおそれがあります。ご家族を守るためにも、自己判断で名義やお金を動かす前に、ありのままの状況を弁護士へご相談ください。
配偶者の収入と家計表の関係
「家族の財産は原則として処分対象にならないのに、なぜ自己破産の申立てで配偶者の給与明細や通帳の提出を求められることがあるのか」と疑問や不安を抱かれる方も少なくありません。実際に、自己破産の申立てにあたっては、生計を一にする同居の配偶者の収入証明書(給与明細や源泉徴収票など)や、場合によっては通帳の写しの提出を裁判所や破産管財人から求められることがあります。
これに対し、「やはり妻の給料や貯金を取り上げるつもりではないか」と警戒されることがありますが、決して配偶者の財産を奪うことが目的ではありません。裁判所や管財人がこれらの資料を確認する理由は、主に以下の4点にあります。
- 世帯全体で毎月の家計がどのように成り立っているか(提出する家計収支表の裏付け)を確認するため
- 夫婦間で誰がどの生活費(家賃、光熱費、食費など)を分担しているかを把握するため
- 申立人本人の収入が適正に生活費に充てられているか、あるいは不自然な資金流出がないかを確認するため
- 免責を受けた後、今後世帯として経済的に生活を再建できる見込みがあるかを客観的に判断するため
このように、配偶者の収入資料の提出は、世帯の家計状況を正確に把握するための手続きの一環です。ご家族に内緒で手続きを進めたいと悩まれる方もいらっしゃいますが、同居の配偶者に事情を説明して資料収集に協力してもらうことは、結果として「この預金や収入は配偶者固有のものである」と裁判所に正しく理解してもらうことにつながります。ご家族固有の財産とご自身の財産を客観的な資料で区別し、正確な申告と審査を進めるための大切なステップとお考えください。
よくあるご質問(FAQ)
夫が自己破産したら妻の貯金も取られますか
夫が自己破産をしても、妻自身がパートや仕事で働いて貯めた固有の貯金や結婚前からの預金であれば、処分の対象にならず取られることはありません。ただし、名義が妻であっても、実質的な資金の出どころが夫の給与である場合は本人の財産とみなされる可能性があります。
破産管財人は口座の名義だけでなく、過去数年分の通帳の入出金履歴からお金の流れを確認します。夫の口座から定期的にまとまったお金が移されていたり、夫の給与をそのまま妻名義の口座で貯蓄していたりする場合は調査の対象となるため、事前に通帳の履歴を弁護士に確認してもらうことが大切です。
子ども名義の口座のお金はどうなりますか
お年玉や祖父母からのお祝い金など、子ども自身の固有財産であると客観的に判断されれば処分の対象外となります。一方で、親が自身の給与や生活費の余りを教育資金として子ども名義の口座に貯蓄していた場合は、実質的に親の財産と評価され処分の対象になり得ます。
福岡地方裁判所小倉支部などの実務では、子ども名義の通帳についても入金の時期や金額、資金の移動元が確認されます。お正月や入学などの時期に親族から贈与された記録が明確であれば子どもの財産と説明しやすいため、通帳の記帳内容をそのままの状態で弁護士へご提示ください。
学資保険は解約しないといけませんか
学資保険の契約者が自己破産をする本人であり、かつ解約返戻金の額が20万円を超える場合は、原則として本人の財産とみなされ解約・配当の対象となります。契約者が配偶者であり、保険料も配偶者自身の収入から支払われている場合は、原則として解約する必要はありません。
ただし、契約者が配偶者であっても、保険料の引き落とし口座が本人名義であったり原資が本人の収入であったりする場合は、管財人によって資金の出どころが調査されます。なお、本人契約の学資保険で解約返戻金が20万円を超える場合でも、自由財産の拡張などの手続きによって契約を残せる可能性があるため、絶対に自己判断で解約せず弁護士にご相談ください。
妻名義の車は残せますか
車の購入資金やローンの出どころが妻自身の収入や固有財産であり、車検証の名義も妻であれば、夫が自己破産してもそのまま残せます。しかし、名義が妻であっても、購入代金や毎月のローンを夫の口座から支払っていた場合は、実質的に夫の財産として評価される可能性があります。
破産管財人は車検証の所有者欄だけでなく、購入時の契約書やローンの引き落とし口座の履歴まで照らし合わせて実質的な所有者を判断します。夫婦のどちらがどのように費用を負担して購入した車なのか、資料をもとに確認することが重要です。
自己破産の前に妻名義に変えたらどうなりますか
自己破産の申立て直前に車や預金、保険などの名義を妻に変えた場合、債権者を害する「財産隠し」として破産法上の免責不許可事由に該当し、借金の免除が認められなくなる(免責不許可)重大なリスクが生じます。また、移転の時期や内容などが法定の要件を満たす場合には、破産管財人による否認権の行使によって名義変更の効力が否定され、財産が破産財団へ回収されることもあります。
家族のために財産を残したいという思いからの行動であっても、直前の名義変更や解約は手続きを最も困難にする行為です。もしすでに名義変更や送金をしてしまった場合でも、隠さずにその経緯と日付・金額を正直に弁護士へお伝えいただくことで、適切な対処方針を検討することができます。
ご家族の財産がどうなるかという不安から、良かれと思って行った行動が、かえって自己破産の手続きを困難にしてしまうケースが多々あります。表面上の名義にとらわれず、ありのままの事実を専門家に相談することが、ご家族を守る最も確実な方法です。債務整理のご相談は事前のご予約で夜間も対応しております。ご不安な点があれば、北九州市小倉北区の当事務所へ初回60分無料の対面相談にお越しください。破産管財人の実務に基づき、的確な方針をお伝えします。
北九州・小倉の法律事務所「平井・柏﨑法律事務所」で、暮らしに寄り添った法的サポートを行っています。債務整理、離婚問題や不倫慰謝料請求、交通事故など、身近な悩みに丁寧に耳を傾け、安心できる解決を目指しています。小倉駅から徒歩5分、アクセスも便利。地域のみなさまが気軽に相談できる場所でありたいと考えています。