借金の返済が苦しくなった際、「借金100万円くらいで自己破産できるのか」「逆に500万円を超えたら自己破産しか道はないのか」と、金額を基準に悩まれる方は多くいらっしゃいます。しかし、債務整理の実務において、借金がいくらから自己破産できるという決まりはありません。福岡地方裁判所小倉支部・行橋支部から選任される破産管財人・個人再生委員を務める弁護士として、手続を選ぶ際の法的基準である「支払不能」の考え方と、金額よりも重要な「この先払い続けられるか」を客観的に判断する実務上の目安について解説します。
- 【事実】法律上、自己破産ができる借金の金額に下限や上限はありません。現在の収入と財産で借金を返し続けられない「支払不能」状態であれば認められます。
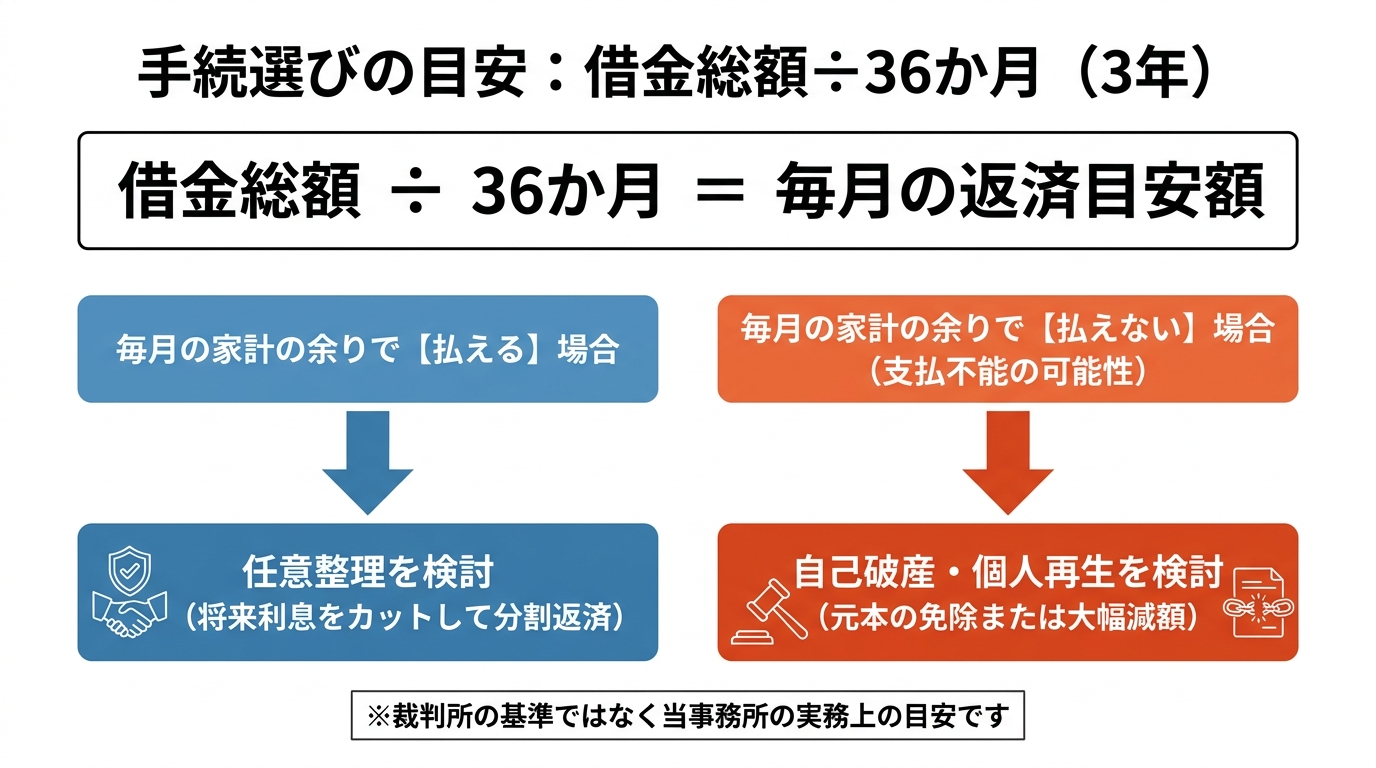
- 【事実】当事務所の目安として、借金総額を36か月(3年)で割った金額を毎月払えない場合は、任意整理ではなく自己破産か個人再生を検討します。
- 【事実】借金が100万円以下と少額でも、病気や失業で収入がない場合は自己破産が選ばれ、逆に借金が多くても安定収入があれば個人再生が選ばれるケースがあります。
借金はいくらから自己破産できる?法律上の「支払不能」とは
自己破産を検討される方から最も多く寄せられる疑問の一つが、「いくら以上の借金があれば手続きができるのか」という点です。結論から申し上げますと、破産法という法律には「いくら以上の借金がないと自己破産できない」という下限の規定も、逆に「いくらまでしか手続きできない」という上限の規定も存在しません。
裁判所が破産手続の開始(自己破産)を認める唯一の客観的な基準は、ご本人が「支払不能」の状態にあるかどうかです(破産法第15条1項、第2条11項)。
法律上の「支払不能」とは、借金の総額に対してご本人の収入や手持ちの財産、信用力が不足しており、すでに支払期限が来ている借金を「一般的かつ継続的に返済していくことが客観的に不可能だと判断される状態」を指します。たまたま今月だけ手元にお金がないといった一時的な資金不足ではなく、将来的にも継続して返せる見込みがないことが要件となります。
したがって、裁判所や破産管財人が審査を行う際は、借金の金額そのものではなく、現在の家計収支や資産とのバランスを見極めます。たとえ借金が100万円であっても、収入や財産が乏しく支払不能と認められれば自己破産は可能です。反対に、借金が1000万円あったとしても、高い収入や多額の資産があり十分に返済可能だと判断されれば、支払不能とはみなされず自己破産は認められません。
毎月の収入だけでは家計が回らず、生活費不足の借金で自己破産できるか悩まれている方も、まずは金額の多寡にとらわれず、ご自身の現在の返済能力を客観的に把握することが出発点となります。
破産手続開始の原因となる条文の定義については、国の法令データベースでも確認できますので、あわせてご参照ください。
参照:破産法(e-Gov法令検索)
「払い続けられるか」を自分で確かめる3つの問い
ご自身の状況が法律上の「支払不能」に近づいているかどうかは、借金の総額ではなく、毎月の家計の実態から判断します。福岡地方裁判所小倉支部・行橋支部から選任される破産管財人・個人再生委員として数多くの家計状況を審査してきた視点から、自力返済の限界を確かめるための3つの問いを挙げます。
- 毎月の返済額が、手取り月収の3分の1(または4割)を超えていませんか?
- 毎月返済しているのに、利息ばかりで元金が全く減っていない状態ではありませんか?
- 生活費や他社の返済に充てるために、A社から借りてB社に返す「自転車操業」になっていませんか?
それぞれの問いがなぜ危険なサインなのか、実務上の理由を補足します。
1つ目の「手取り月収に対する返済額の割合」についてです。毎月の手取り収入からは、家賃や住宅ローン、食費、光熱費、通信費など、生活を維持するための必須の支出を支払わなければなりません。手取り月収の3分の1(あるいは4割)以上が借金の返済に消えている場合、通常の生活基盤を維持すること自体が極めて困難になっており、少しでも急な出費があれば即座に破綻する危険な状態といえます。
2つ目の「利息ばかりで元金が減らない状態」は、消費者金融からの借入れやクレジットカードのリボ払いなどで非常に多く見られます。毎月遅れずに引き落としができていたとしても、支払った金額の大半が手数料(利息)に充てられ、借金の元本そのものがほとんど減っていないのであれば、実質的に完済の見込みが立たない状態に陥っています。
3つ目の「自転車操業」は、すでに自力での支払能力を完全に欠いている典型例です。他社への返済資金を工面するために新たな借入れを繰り返している状態は、ご自身の収入や財産から返済しているのではなく、借金を別の借金に付け替えているだけに過ぎません。利用限度額に達した時点で必ず行き詰まることになります。
これら3つの問いのうち1つでも当てはまるものがあれば、借金額がいくらであれ、自力での返済は限界を迎えているサインです。
【事務所の目安】36か月(3年)分割で返せるかが基準
自力での返済が限界に達している場合、法的な整理を検討することになります。債務整理には主に任意整理・個人再生・自己破産があり、3つの手続の違いと選び方を踏まえた上で、ご自身の状況に合った方法を選択しなければなりません。
では、実際の相談現場では何を基準に手続きを振り分けているのでしょうか。これは裁判所の基準ではありませんが、当事務所では客観的な判断の目安として「借金総額を36か月(3年)で割った月額が、毎月の家計の余り(収入から生活費を引いた返済に回せる額)に収まるかどうか」を確認します。
なぜ36か月(3年)が基準になるかというと、裁判所を通さずに債権者と直接交渉して将来利息をカットする「任意整理」では、元本を原則36か月〜60か月(3年〜5年)程度で分割返済する和解が一般的だからです。したがって、利息をゼロにした状態の借金総額を36か月で割った金額が、毎月無理なく捻出できる金額の中に収まっていなければ、任意整理をしても途中で返済が頓挫してしまいます。
もし、借金総額を36か月で割った金額を毎月の家計の余りから払えない場合は、利息をカットするだけの任意整理での解決は難しくなります。返済を続けながら負担を抑える手段としては任意整理と個人再生という月々の返済を減らす2つの方法がありますが、当事務所の36か月基準に収まらないケースでは、元本そのものを減額または免除してもらうため、自己破産か個人再生への方針切り替えを検討することになります。
ご自身の家計から毎月いくら返済に回せるのかを正確に算出するには、客観的な収支の分析が欠かせません。平井・柏﨑法律事務所(北九州市小倉北区・JR小倉駅徒歩5分)では、破産管財人・個人再生委員を務める弁護士が、借金に関するご相談を初回60分まで無料でお受けしています。弁護士費用は分割払いに対応しています。現在の状況を客観的に判断しますので、まずは家計の実態をお聞かせください。
借金100万・300万・500万の手続の目安と比較
当事務所では北九州・京築エリアにおいて、借金総額が100万円前後の事案から数千万円の事案まで幅広くご相談をお受けしています。最初にお伝えしておきたいのは、借金額はあくまで目安であり、どの手続きをとるかは金額だけで決まるものではなく、ご本人の収支や財産の状況によって決まるという点です。
その前提を踏まえた上で、100万円・300万円・500万円という金額帯ごとに、実務上よく選ばれる手続きと判断の分かれ目を整理します。
借金100万円前後の目安と選ばれやすい手続
- よく選ばれる手続:任意整理
- 判断の分かれ目:36か月分割(約3万円/月)が払える安定収入があるか。
- 注意点:払える見込みがない場合は少額でも自己破産を検討します。
借金総額が100万円前後の場合、将来利息をカットして36か月で分割すると、毎月の返済額は約2万8000円〜3万円程度になります。お仕事をされており、毎月の収入から生活費を差し引いて3万円程度の返済余力が確実にある場合は、任意整理を選択して完済を目指すケースが多く見られます。一方で、無職や病気などで毎月3万円の捻出が困難な場合は、100万円という金額であっても自己破産を検討することになります。
借金300万円前後の目安と選ばれやすい手続
- よく選ばれる手続:任意整理または個人再生、自己破産
- 判断の分かれ目:36か月分割(約8万〜9万円/月)を毎月捻出できるか。
- 注意点:自己破産か個人再生かの判断基準が最も問われるボリューム層です。
借金が300万円前後に達すると、36か月で割った毎月の返済額は約8万4000円〜9万円近くになります。一般的な家計において、生活費とは別に毎月8万〜9万円を3年間休まず払い続けることは非常に負担が重く、任意整理での解決が難しくなり始めるラインです。そのため、収入の安定性や、住宅ローン支払い中の自宅など守りたい財産の有無によって、任意整理・個人再生・自己破産の3つの手続きすべてが検討対象となります。
借金500万円以上の目安と選ばれやすい手続
- よく選ばれる手続:自己破産または個人再生
- 判断の分かれ目:安定収入があり再生計画を履行できる場合(特に自宅を残したい場合)は個人再生、そうでなければ自己破産が現実的です。
- 注意点:任意整理での完済は極めて困難になります。
借金が500万円以上になると、36か月分割では毎月約14万円もの返済が必要となり、60か月(5年)分割でも毎月8万円を超えるため、元本を減らさない任意整理では立ち行かないケースが大半です。裁判所を通じて借金を大幅に圧縮(500万円の場合、債務額に応じた最低弁済額の目安は100万円ですが、保有財産の評価額である清算価値や、給与所得者等再生における可処分所得2年分以上の基準によって実際の返済総額が増える場合があります)し、その減額後の金額(たとえば100万円まで圧縮された場合は3年間で月々約2万8000円)を継続して返済できる安定収入と再生計画の履行可能性があれば、自宅を手放したくない場合も含め個人再生を選択します。自宅を残したいという希望があっても継続的な収入や返済能力が見込めない場合など、これらの条件が整わない場合は、自己破産によって借金の免除を受けるのが現実的な解決策となります。
繰り返しますが、いずれの金額帯であっても、最終的には借金の額そのものではなく、現在の収入・家計・財産のバランスを客観的に照らし合わせて手続きを判断します。
少額(100万円以下)でも自己破産が選ばれる場合
「借金が100万円にも満たないのに、自己破産なんてできるのだろうか」とためらわれる方は少なくありません。しかし、実務において借金が100万円以下であっても自己破産が選ばれるケースは珍しくなく、日本弁護士連合会の統計調査でも、負債額100万円未満で自己破産を申し立てる事例は一定数存在します。
少額であっても自己破産が妥当となるのは、以下のような状況にある場合です。
- 失業や離職により現在無職であり、収入が全くない場合
- 長引く病気やケガ、うつ病などの精神疾患により就労が困難な場合
- 高齢で年金収入のみであり、これ以上の収入増加が見込めない場合
- 上記に加えて、返済に充てられる預貯金などの財産がない場合
たとえば借金が80万円であっても、病気で働けず収入が途絶えており、手元に財産もなければ、月々2万円〜3万円の分割返済すら継続することは不可能です。これは破産法が定める「支払不能」の要件を明確に満たしています。
このような状況で「金額が少ないから」と無理に任意整理を選んだとしても、すぐに返済に行き詰まり、かえって生活再建が遅れてしまいます。収入や財産がなく返済の見込みが立たないのであれば、金額の少なさに関わらず自己破産を選択して借金の支払義務を免除してもらい、生活の立て直しを図ることが、法的にも実務的にも適切な対応となります。なお、自己破産を行うと、信用情報機関に登録されるため一定期間は新たな借入れやクレジットカードの利用等が難しくなるほか、生活に欠かせない自由財産等を除く一定の財産が処分対象となり、手続中は警備員や保険募集人など一部の職業で資格制限が生じるといった注意点もありますので、こうした影響も含めてご自身の収支や財産状況から総合的に判断します。
管財事件か同時廃止かは「借金の額」ではなく「財産」で決まる
自己破産を検討される方の中には、「借金が500万円以上あるから、費用や期間のかかる複雑な手続き(管財事件)になってしまうのではないか」「逆に借金が少なければ簡単な手続き(同時廃止)で済むのではないか」と誤解されている方がいらっしゃいます。
しかし、この認識は正確ではありません。自己破産の手続きには、破産管財人が選任されずに比較的簡潔に終わる「同時廃止」と、裁判所から選任された破産管財人が財産や借入原因の調査を行う「管財事件」の2種類がありますが、どちらの手続きになるかは借金の多寡では決まりません。
同時廃止と管財事件の振り分け基準において決定的となるのは、借金の総額ではなく「保有している財産の額(および免責不許可事由などの調査の要否)」です。
福岡地方裁判所小倉支部・行橋支部から選任される破産管財人・個人再生委員としての知見から申し上げますと、小倉支部等の実務運用では、以下のような財産基準が管財事件となるかどうかの目安とされています。
- 項目ごとに20万円以上の価値がある財産(解約返戻金、自動車、退職金見込額の8分の1など)を保有しているか
- 現金と預貯金をあわせて33万円以上を保有しているか
つまり、たとえ個人の借金が1000万円あったとしても、これらの基準を超える財産を一切持っておらず、ギャンブル等の借入原因に関する問題や個人事業主としての調査の必要性がなければ、同時廃止として処理される可能性があります。反対に、借金が150万円と比較的少額であっても、解約返戻金が30万円ある生命保険を契約していたり、50万円の預金があったりすれば、原則として管財事件に振り分けられます。
借金額が大きいからといって必ずしも複雑な手続きになるとは限りませんので、ご自身の財産状況が小倉支部等の基準に照らしてどう判断されるかを知ることが重要です。
よくあるご質問(FAQ)
借金100万円でも自己破産できますか
現在の収入と財産で返済を続けることが不可能な状態であれば、借金100万円でも自己破産は可能です。法律上、自己破産ができる借金額に最低ラインの決まりはなく、支払不能かどうかが条件となるためです。
たとえば、病気やケガ、失業などによって収入がなくなり、手元に返済へ回せる預貯金などの財産もない場合には、たとえ100万円以下の借金であっても裁判所から支払不能と認められ、自己破産によって解決を図ることができます。
借金が少ないと自己破産を断られますか
金額が少ないという理由だけで、裁判所に自己破産を断られることはありません。ただし、借金額に対して安定した収入や財産があり、十分に返済可能と判断されれば「支払不能ではない」として退けられます。
たとえば、借金総額が100万円に対して、一括請求を受けているような事情がなく、毎月の家計から3万円〜4万円の返済余力があって約定どおりに支払期限の到来する債務を継続して支払っていける場合は、法律上の支払不能とは認められません。また、当事務所の実務上の目安(36か月分割基準)としても3万円〜4万円の余力があれば返済可能と判断できるため、そのようなケースでは自己破産ではなく、将来利息をカットして分割返済を行う任意整理での解決が適しています。
借金が多すぎて自己破産できないことはありますか
借金が多すぎることを理由に、自己破産できなくなることはありません。破産法には借金の上限額に関する規定はなく、どれほど高額であっても支払不能の状態であれば自己破産は認められます。
連帯保証債務や事業の失敗などで数千万円規模の借金を抱えてしまった場合でも、ご自身の収入と財産で返済が不可能であれば自己破産の対象となります。また、手続きが同時廃止になるか管財事件になるかも、借金額の大きさではなく保有している財産額や借入れの経緯などによって決まります。
いくら以上の借金なら個人再生のほうがいいですか
借金の総額がいくらかではなく、継続して安定した収入があり、住宅ローン支払い中の自宅を残したい場合などに個人再生が適しています。法律上の金額条件としては、住宅ローンを除く負債総額が5000万円以下であることが定められています。
実務上は、借金が300万円〜500万円以上となり任意整理では返済しきれないものの、裁判所を通じて大幅に圧縮された後の借金(債務額に応じた最低弁済額の目安は100万円〜ですが、保有財産の清算価値や給与所得者等再生における可処分所得の基準によって返済総額が増える場合があります)を原則3年間で分割返済できるだけの継続的な安定収入と履行可能性がある場合に、個人再生が有力な選択肢となります。
毎月いくら返せるかで手続は変わりますか
はい、毎月の収入から生活費を差し引いて、確実に返済へ回せる金額(家計の余り)が手続選びの最大の基準になります。当事務所では、借金総額を36か月(3年)で割った月額を毎月無理なく払えるかどうかを、任意整理ができるかの目安にしています。
もし36か月分割の月額を毎月の家計から捻出できない場合は、任意整理を行っても途中で返済が苦しくなるため、元本そのものを減額する個人再生や、支払義務を免除する自己破産を検討することになります。
借金問題の解決策は、「総額がいくらか」ではなく、「今のあなたに払い続ける能力があるか」という客観的な事実によって決まります。金額にとらわれて自己判断で無理な返済を続けると、生活そのものが破綻してしまいます。債務整理のご相談は事前のご予約で夜間も対応しております。現在の借入状況や給与明細をお持ちの上、北九州市小倉北区の当事務所へ直接ご相談にお越しください。初回60分無料にて、実務の事実に基づいた最適な手続きをお伝えします。
北九州・小倉の法律事務所「平井・柏﨑法律事務所」で、暮らしに寄り添った法的サポートを行っています。債務整理、離婚問題や不倫慰謝料請求、交通事故など、身近な悩みに丁寧に耳を傾け、安心できる解決を目指しています。小倉駅から徒歩5分、アクセスも便利。地域のみなさまが気軽に相談できる場所でありたいと考えています。