債務
債権者集会・免責審尋とは|当日の流れと聞かれること【小倉支部】
自己破産の申立てを決意し、弁護士と準備を進めていく中で、多くの方が最も緊張されるのが「裁判所に行く日」です。「裁判官に怒られるのではないか」「お金を貸した債権者から面と向かって責められるのではないか」と不安を抱える方も少なくありません。福岡地方裁判所小倉支部・行橋支部から選任される現役の破産管財人として、裁判所の指揮のもとで開かれる債権者集会にて調査結果や免責に関する意見を報告・説明する実務の視点から、当日のリアルな流れや聞かれることについて客観的な事実を解説します。
- 【事実】裁判所に行く日は代理人である弁護士が必ず同行・同席してサポートするため、ご自身が一人で対応を迫られることはありません。
- 【事実】個人の自己破産において、銀行や消費者金融などの債権者が実際に集会へ出席し、直接文句を言ってくるケースは実務上ごく稀です。
- 【事実】当日は、申立て内容の確認や管財人からの報告が中心となり、事前に弁護士と打ち合わせをして正直に答えれば数分から十数分程度で終わることが大半です。
裁判所に行く日は何をする?2つの期日の違い
自己破産には、めぼしい財産がなく調査も不要な場合の「同時廃止」と、一定の財産がある場合や免責に関する調査が行われる「管財事件」の2種類があります。ご自身の申立てが同時廃止と管財事件のどちらの手続きに振り分けられるかによって、裁判所へ行く日に行われる期日の名称や当日の進行内容が異なります。
まずは、ご自身が臨む期日がどちらにあたるのかを確認し、当日の出席者や聞かれることの違いを押さえておきましょう。
同時廃止の「免責審尋」
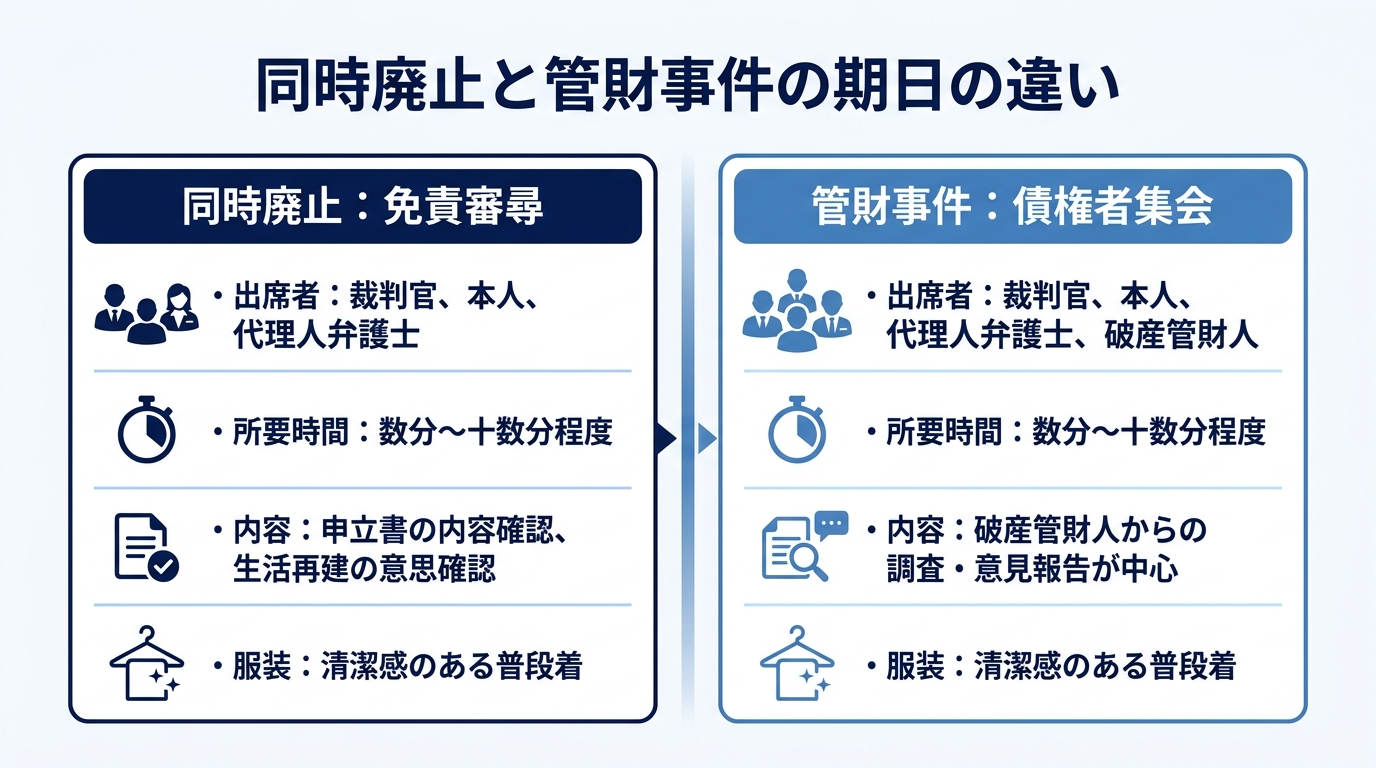
同時廃止事件において裁判所へ出頭する期日は「免責審尋(めんせきしんじん)」と呼ばれます。これは、裁判官が申立人本人と直接顔を合わせ、借金の支払い義務を免除(免責)してよいかを最終的に判断するために行われる手続きです。
なお、裁判所での審尋期日において申立人の隣に同席し、その場でサポートを行えるのは代理人となる権限を持つ弁護士に限られます。こうした裁判所対応を含めた弁護士と司法書士の業務範囲や権限の違いをあらかじめ把握しておくと、手続き全体の流れがより理解しやすくなります。免責審尋の当日の概要は以下のとおりです。
- 出席者:裁判官、申立人本人、代理人弁護士
- 所要時間:数分から十数分程度
- 聞かれること:住所氏名の確認、申立書の内容に間違いがないか、反省して生活再建する意思の確認など
- 服装や持ち物:普段着(華美でない服装・スーツでなくてよい)、身分証明書、印鑑など弁護士に指定されたもの
当日は特別な準備を求められるわけではなく、提出済みの書類に誤りがないかを確認し、今後の生活再建に向けた心構えを確かめる場となります。落ち着いた清潔感のある普段着で向かえば問題ありません。
管財事件の「債権者集会」
裁判所から破産管財人が選任される管財事件では、「債権者集会(財産状況報告集会)」という期日が設けられます。実務上は、この債権者集会の場で引き続いて免責審尋もあわせて行われるのが一般的です。当日の概要は以下のとおりです。
- 出席者:裁判官、申立人本人、代理人弁護士、破産管財人、(出席を希望した債権者)
- 所要時間:数分から十数分程度(ただし問題がある場合は延びる)
- 聞かれること:管財人からの財産調査・免責に関する意見報告が中心。本人には現状の確認程度。
- 服装や持ち物:普段着(華美でない服装)、身分証明書など
管財事件では、裁判所へ行く期日よりも前に、破産管財人の事務所での面談や財産・収支の調査がすでに行われています。そのため、債権者集会の当日に初めて細かい調査が行われるわけではありません。当日は、破産管財人が事前にまとめた調査結果の報告書に基づき、裁判官と管財人の間で確認作業が進められるのが主軸となります。
【小倉支部の運用】当日の流れと債権者の出席
福岡地方裁判所小倉支部や行橋支部において、実際に期日当日がどのように進行するのか、現行の実務運用に基づいた事実をご説明します。
当日は、開始時刻の少し前に裁判所の建物内で代理人弁護士と待ち合わせをし、事前の最終確認を行ってから一緒に指定された部屋へ入室する流れとなります。小倉支部等における実施形式は、当事者ごとに個別に実施されるケースがほとんどです。
ご自身の番が来てからの実質的な所要時間は、事前の調査や書類の整理が順調に終わっていれば、数分から十数分程度で終了します。そのため、裁判所に滞在する時間は全体で30分から長くとも1時間程度を見込んでおくと安心です。
当事務所では、福岡地方裁判所小倉支部・行橋支部から選任される現役の破産管財人として、日々、債権者集会において事件の調査結果や免責に関する意見を裁判官へ報告する職務に携わっています。また、北九州・京築エリアの多くの方からご依頼を受け、申立代理人として依頼者の方と共に裁判所へ出頭してきました。
そうした双方の立場から当日の空気をお伝えすると、裁判所の期日は決して「申立人を叱責したり反省を強要したりする場」ではありません。あくまで法律の要件に従って手続きが適正に進んでいるかを確認する淡々とした事務手続きの場ですので、過度に身構える必要はありません。
また、相談者の方が最も恐れる「債権者から怒られるのではないか」という点ですが、個人の破産事件において、銀行や消費者金融、クレジットカード会社などの担当者がわざわざ裁判所まで足を運んで出席することは、実務上極めて稀です。金融機関などの債権者は、破産管財人が事前に提出する報告書などの書面で状況を把握できれば十分なため、個人の集会の場に直接現れることはほとんどありません。
万が一債権者が出席した場合には、手続上、質問や意見を述べる機会が設けられていますが、集会はあくまで裁判所の指揮のもとで秩序をもって進行し、当日は代理人弁護士も同席して対応をサポートします。個人間の借入があるなど債権者の出席に懸念がある場合は、あらかじめ代理人弁護士へ事情を伝えておくことで、事前の対策や当日の対応について相談しておくことができます。
平井・柏﨑法律事務所(北九州市小倉北区・JR小倉駅徒歩5分)では、破産管財人・個人再生委員を務める弁護士が、自己破産の手続に関するご相談を初回60分まで無料でお受けしています。弁護士費用は分割払いに対応しています。
当日に向けて気をつけるべきこと
債権者集会や免責審尋の当日に向けて、申立人ご本人が押さえておくべき最も重要な心構えは、「当日の期日までに、必要な報告や調査への協力をすべて誠実に終わらせておくこと」です。
裁判所に行く日は、これまでの調査結果や報告を確認し合う場です。自由財産の拡張の手続きや、管財人による郵便物の転送に基づく確認、あるいは手続中の転職・昇給による状況変化などは、すべて事前の管財人との面談等で終わらせておく事項です。
こうした事前のやり取りの中で疑問点が解消されていれば、当日の期日は確認作業のみで円滑に終了します。反対に、免責の判断において最も問題となるのは、当日になって事実と異なる説明をして取り繕ったり、これまで申告していなかった財産や借入などの隠し事がその場で発覚したりすることです。
もし裁判官や破産管財人から質問された際、正確な記憶がなくて答えにくいことや、どう答えるべきか迷うことがあっても、焦って適当な返事をする必要はありません。当日は必ず代理人弁護士が隣に同席してフォローを行います。事前に弁護士としっかりと打ち合わせを行い、当日は落ち着いて正直に回答すれば問題なく手続きを終えることができます。
よくあるご質問(FAQ)
債権者集会や免責審尋の当日に関して、依頼者の方やご相談者の方からよく寄せられる質問にお答えします。
裁判所に行く日は何分くらいかかりますか
事前に問題が整理されていれば、期日自体は数分から十数分程度で終わります。
また、管財事件において財産の処分がまだ完了していない場合や、複雑な事情があるケースでは、確認に時間がかかったり次回の期日が指定されたりすることもあります。当日は時間に追われて焦ることのないよう、前後の予定には余裕をもって臨まれることをおすすめします。
お金を貸した相手(債権者)は本当に来ますか
個人の自己破産において、銀行や消費者金融などの債権者が実際に出席することは実務上ごく稀です。金融機関等は多数の案件を抱えており、裁判所や破産管財人から書面で報告を受ければ足りるため、個人の期日にわざわざ足を運ぶことはほとんどありません。
ただし、友人や親族など個人間の借金が含まれており、相手方と感情的な対立が強い場合などには、例外的に債権者が出席して意見を述べようとすることがあります。もし個人からの借入があり出席が心配な事情がある場合は、事前に代理人弁護士へ伝えておくことで、当日の動線や対応について配慮を受けることが可能です。
裁判所で何を聞かれますか
名前や住所に間違いがないかの本人確認や、提出した申立書類の内容に嘘がないかといった基本的な確認が中心です。テストのように難しい法律知識を問われるものではなく、代理人弁護士も同席してサポートしますので、ご自身が一人で抱え込む必要はありません。
事案によっては、借金が増えた経緯に対する反省の気持ちや、現在の家計の収支状況、今後の生活再建の見通しについて裁判官から簡単に質問される場合があります。いずれもご自身のこれまでの経緯や現在の生活に関する事柄ですので、事前に代理人弁護士と確認し、ありのままを誠実に答えれば大丈夫です。
裁判所に行かなかったらどうなりますか
特別な理由なく無断で欠席した場合、手続への協力義務や説明義務に反するとして、免責不許可(借金がゼロにならない)となる重大なリスクがあります。債権者集会や免責審尋は平日の日中に指定されるため、あらかじめ仕事や予定を調整して必ずご本人が出頭しなければなりません。
法律上、正当な理由のない欠席や説明拒絶は免責不許可事由に該当すると定められています。急病や交通機関の大幅な乱れなど、どうしても避けられない事情で当日出席できなくなった場合や遅刻しそうな場合は、絶対にそのまま放置せず、直ちに代理人弁護士へ連絡して期日変更などの対応を相談してください。
なお、破産手続における説明義務や免責不許可事由に関する条文の詳細は、e-Gov法令検索の破産法の条文データからもご確認いただけます。
裁判所に行った日から借金がなくなるまで何日くらいですか
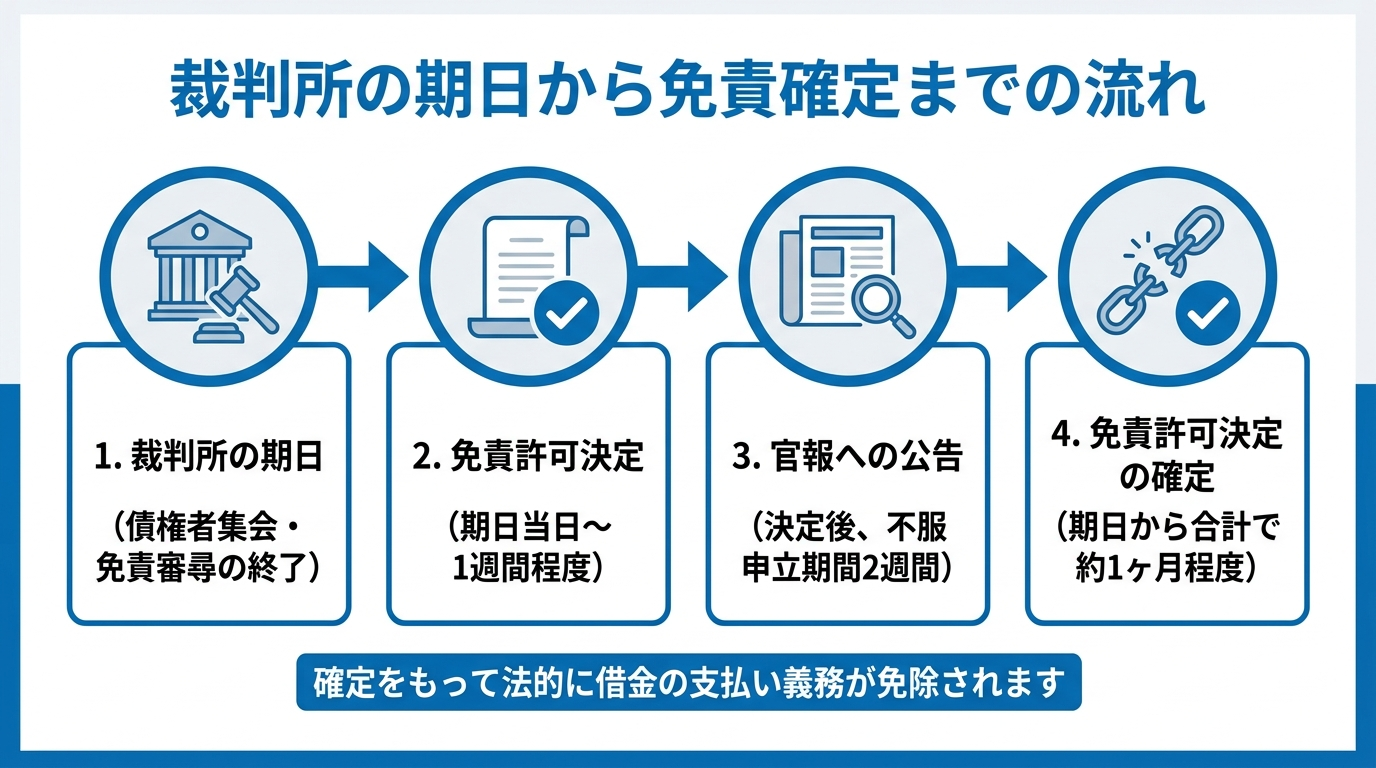
期日が問題なく無事に終われば、当日または数日から1週間程度で裁判所から「免責許可決定」が出されます。その後、約1ヶ月程度で決定が法的に確定し、正式に借金の支払い義務が免除されます。
具体的には、裁判所が免責許可決定を出した後、国が発行する機関紙である「官報」にその旨が公告されます。この公告が掲載された翌日から2週間の不服申立期間(即時抗告期間)が設けられており、この期間内に債権者からの異議が出なければ、免責許可決定が正式に「確定」します。期日当日からこの免責確定までの期間が、全体でおおむね1ヶ月程度となります。
まとめ:期日の不安は弁護士と解消し前向きな再出発を
今回は、自己破産の手続きにおいて裁判所へ出頭する「債権者集会」と「免責審尋」の当日の流れや、福岡地方裁判所小倉支部・行橋支部での運用について解説しました。なお、申立ての準備から免責確定に至るまでの全体像については、自己破産とは?メリット・デメリットや手続きの流れを解説で体系的に解説しています。
裁判所に行く日は誰もが緊張するものですが、代理人である弁護士がしっかりとサポートするため、ご自身が一人で矢面に立つことはありません。過度に恐れず、生活再建への区切りとして前向きに臨むことが大切です。
当事務所では、現在置かれている客観的な財産状況や今後の手続きの見通しを正確に見極めるため、お電話のみでの安易な判断は行わず、直接お顔を合わせてお話を伺う方針をとっております。債務整理のご相談は事前のご予約で夜間も対応しております。今後の見通しに不安がある方は、北九州市小倉北区の当事務所へ初回60分無料の対面相談にお越しください。福岡地方裁判所小倉支部・行橋支部での破産管財人としての実務に基づき、客観的な見通しと解決策をお伝えします。
北九州・小倉の法律事務所「平井・柏﨑法律事務所」で、暮らしに寄り添った法的サポートを行っています。債務整理、離婚問題や不倫慰謝料請求、交通事故など、身近な悩みに丁寧に耳を傾け、安心できる解決を目指しています。小倉駅から徒歩5分、アクセスも便利。地域のみなさまが気軽に相談できる場所でありたいと考えています。
自衛官の債務整理|部隊に知られる?共済貸付の扱いを解説
【結論】自衛官の債務整理で知っておくべき3つの事実
北九州や京築、遠賀エリアには自衛隊の駐屯地や基地があり、日々厳しい任務に就かれている自衛官の方からの借金相談が寄せられます。「自己破産するとクビになるのではないか」「部隊の隊長にバレたら居づらくなる」という不安から、消費者金融やカードローンの返済を限界まで抱え込んでしまうケースが後を絶ちません。福岡地方裁判所小倉支部・行橋支部から選任される破産管財人・個人再生委員の視点から、自己破産が自衛官の身分に与える法的な影響と、共済貸付・官舎・転勤など自衛官特有の実務上の論点について客観的な事実を解説します。
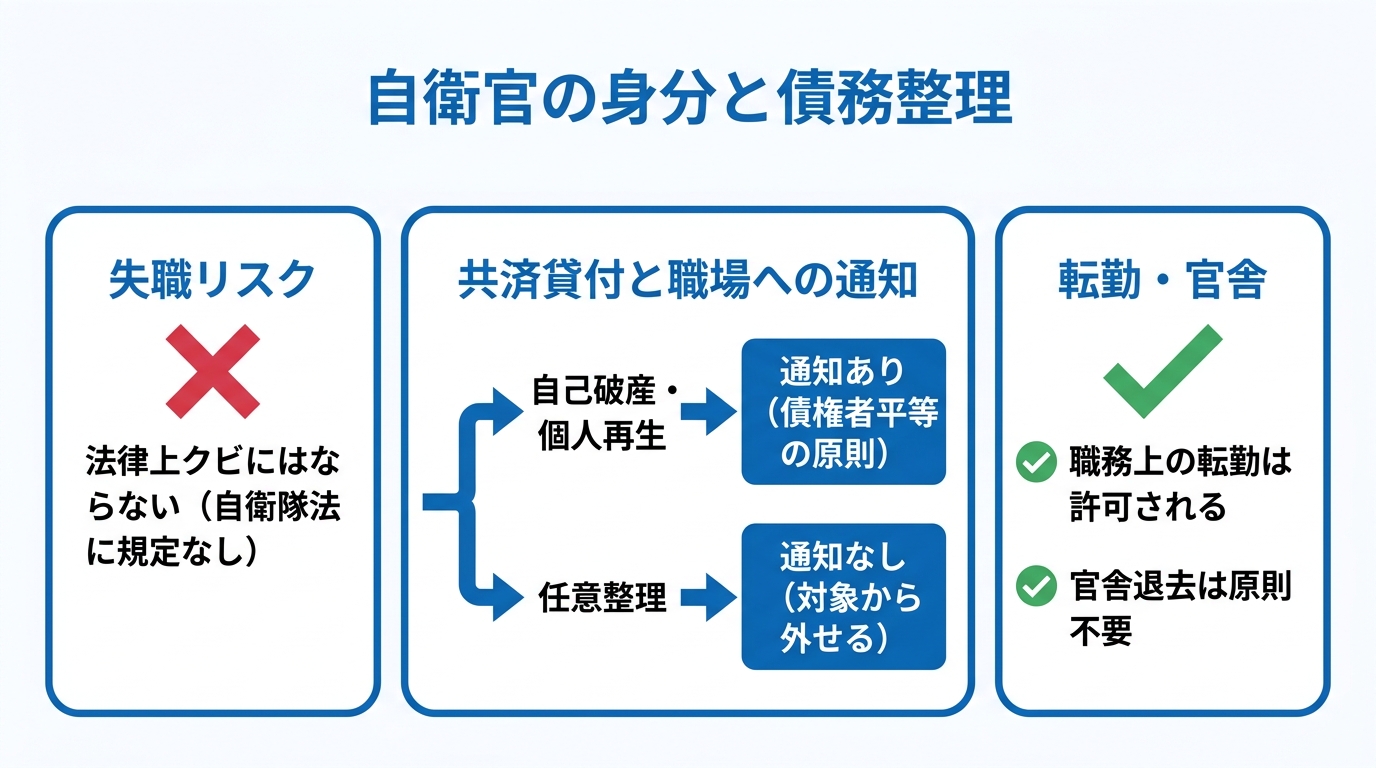
- 【事実】自己破産は「自衛隊法」の欠格事由には該当しないため、債務整理をしたことのみを理由に自衛官を免職(クビ)になることは法律上ありません。
- 【事実】防衛省共済組合の貸付を利用している場合、自己破産や個人再生ではすべての借金が対象となるため、共済組合への通知を通じて部隊に事実が知られます。
- 【事実】共済組合の貸付を対象から外し、他のカードローン等のみを「任意整理」できれば、部隊に知られずに借金を解決できる可能性があります。
これらの事実は、どの債務整理手続きを選択するかによって、その後の状況が大きく変わることを意味します。以下で、それぞれの根拠と具体的な影響について、弁護士の視点から詳しく解説します。なお、債務整理の影響は多岐にわたるため、正確な理解が重要です。
自衛官の自己破産と身分|自衛隊法の欠格事由にあたるか
自衛官の方が最も恐れるのは「自己破産による失業」ではないでしょうか。この点について、法律は明確な答えを示しています。
自衛隊法第38条は、自衛隊員となることができない条件(欠格事由)を定めていますが、その中に「自己破産」に関する規定は存在しません。したがって、自己破産の手続きをしたこと自体を理由に、自衛官をクビになることは法律上ありません。これは、警備員など、自己破産をすると一時的に資格制限と復権の問題が生じる他の職業とは大きく異なる点です(※ただし、借金に関する部隊への報告義務など、内部の服務上の扱いについては所属部隊の指示に従う必要があります)。
法律上「クビ」にはならないが服務上の報告は別問題
法的に免職事由ではないと聞くと、すべて問題ないように思えるかもしれません。しかし、法律上の身分保障と、部隊内部の服務規律は別の問題として考える必要があります。
部隊の内規によっては、多額の借金を抱えたことや債務整理を行ったことについて、上官への報告義務が定められている可能性があります。もしそのような規定がある場合は、誠実に対応することが求められます。あくまで弁護士は法律実務を扱う弁護士として、自己破産が法的な自己破産で制限される資格・職業一覧に該当しないという事実をお伝えする立場であり、部隊内部の服務上の扱いについては、所属部隊の指示に従っていただく必要があります。
共済組合の貸付と「部隊に知られる」リスクの現実
自衛官の債務整理において、法的な身分問題と並んで最も重要な論点となるのが「防衛省共済組合からの貸付」の存在です。この共済貸付の有無が、部隊に知られる可能性を判断する重要な要素となります。この点は、公務員の債務整理でも同様の課題となります。
自己破産・個人再生では共済組合への通知は避けられない
裁判所を通じて行う「自己破産」や「個人再生」には、「債権者平等の原則」という、すべての債権者(貸主)を平等に扱わなければならないという大原則があります。
この原則があるため、「共済組合の借金だけは今まで通り返済を続け、他の消費者金融の借金だけをゼロにする」といったことは法的に許されません。共済組合も他の貸金業者と同様に、債権者の一つとして手続きに含める必要があるのです。もし意図的に隠してしまうと、借金の免除が認められないなどの重大なペナルティを受ける可能性があります。
手続きが始まると、弁護士や裁判所からすべての債権者に対して通知が送られます。当然、防衛省共済組合にも通知が届き、給与からの天引き(返済)を停止するよう連絡が入ります。このプロセスを通じて、結果的に経理担当者などを介して部隊に借金の事実が知られることは避けられません。これは友人・親族からの借金であっても同様です。
任意整理なら共済貸付を外して交渉できる可能性
「どうしても部隊には知られたくない」という場合、選択肢となるのが「任意整理」です。任意整理は、裁判所を介さず、弁護士が貸金業者と直接交渉し、将来の利息カットや返済計画の変更を目指す手続きです。裁判所が関与しないため、債権者平等の原則は適用されません。
そのため、どの債権者と交渉するかを柔軟に選ぶことができます。例えば、防衛省共済組合からの貸付はこれまで通り返済を続け、対象から外し、他の消費者金融やカード会社との間だけで任意整理を行う、という方法が可能です。この方法であれば、共済組合への連絡は発生しないため、部隊に知られるリスクを大幅に低減させることができます。
平井・柏﨑法律事務所(北九州市小倉北区)では、福岡地方裁判所小倉支部・行橋支部から選任される破産管財人・個人再生委員である弁護士が、自衛官の方の借金のご相談を初回60分まで無料でお受けしています。共済貸付の有無や借金の総額、家計の状況などを総合的に伺い、どの手続きが最適か、客観的な視点からご提案します。家族に内緒で進める任意整理が可能なのと同様に、任意整理であれば勤務先に知られずに進める余地があります。
官舎・営内居住や「転勤」への法的な影響
債務整理が、自衛官の生活基盤である住居やキャリアにどう影響するのか、具体的なご質問を多くいただきます。
官舎や営内居住について
自己破産をしたことだけを理由に、直ちに官舎や営舎から退去を求められることは原則としてありません。賃貸住宅と同様に、家賃や宿舎費をきちんと支払っていれば、住み続けることに法的な問題はありません。ただし、これらの費用を長期間滞納している場合は、債務整理とは別の問題として、退去を求められる可能性があります。
転勤について
自己破産(特に管財事件)の手続き中は、破産法上、裁判所の許可なく長期間の旅行や引っ越し(居住地の変更)をすることが制限されます。しかし、これは無断での財産隠しなどを防ぐための規定です。自衛官の職務命令としての「転勤」は正当な理由にあたります。そのため、転勤の辞令が出た場合は、弁護士を通じて裁判所に事情を説明し、許可を求める手続き(上申)を行うことで、実務上は許可が認められる可能性が高いと考えられます。職務上の転勤・単身赴任が理由で手続きが不利になることは通常ありませんので、ご安心ください。
若年定年制と自己破産における「退職金」の扱い
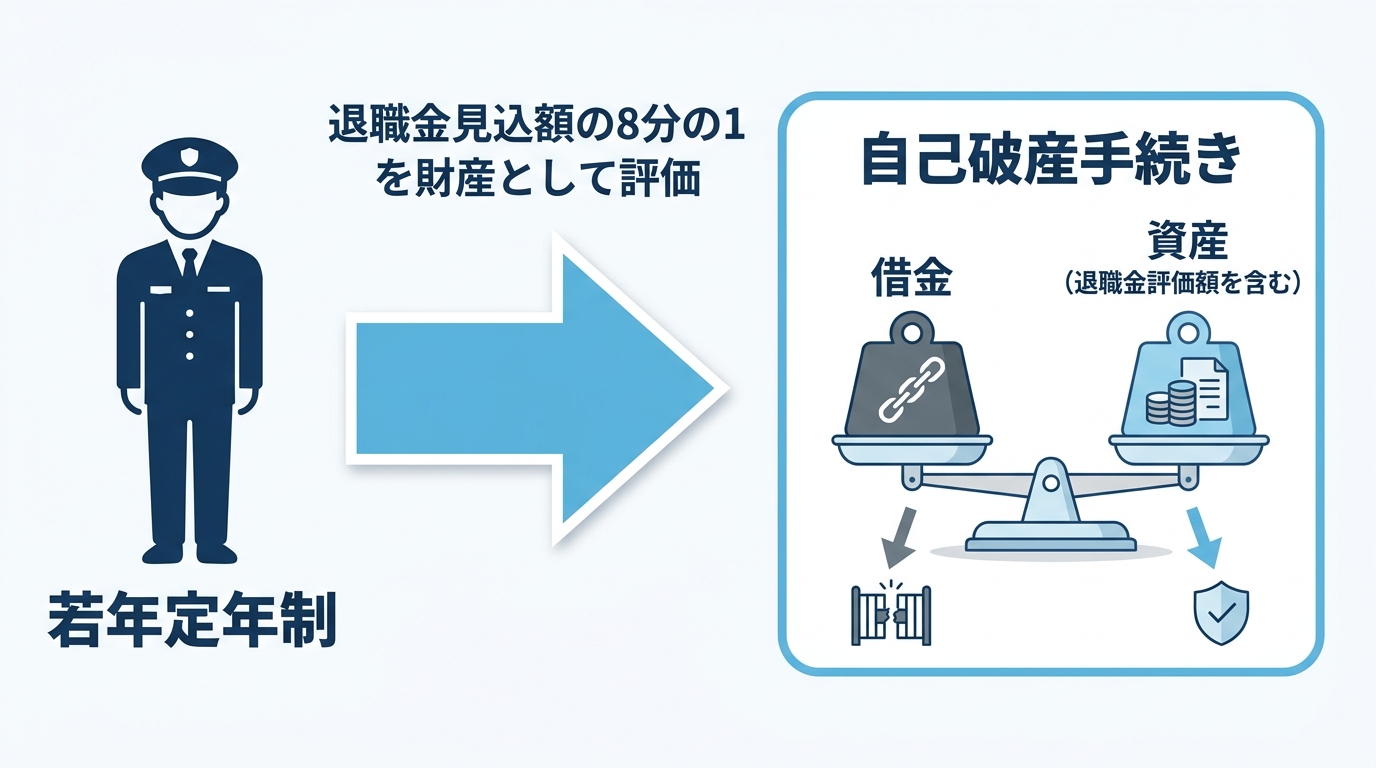
自衛官は、一般の公務員とは異なり「若年定年制」が採用されており、比較的早い時期に定年を迎えるという特徴があります。この点は、自己破産手続きにおける財産の評価に影響します。
自己破産を申し立てる際、現時点で退職した場合に受け取れる退職金の見込額が財産として評価されます。そして、その一部(福岡地方裁判所小倉支部の運用では、原則として見込額の8分の1)が、債権者への配当の対象となるかを判断する基準に含まれます。
この退職金の扱いは、勤続年数や階級によって評価額が大きく変動するため、ご自身での安易な判断は危険です。福岡地方裁判所小倉支部・行橋支部から選任される破産管財人・個人再生委員として事案を審査してきた経験から、正確な資産評価を行い、手続きの見通しを立てることが不可欠です。
自衛官の債務整理に関するよくあるご質問
ここまでの内容を、Q&A形式でまとめます。
Q. 自衛官が自己破産したらクビになりますか?
A. いいえ、なりません。自衛隊法第38条が定める欠格事由に自己破産は含まれていないため、法律上、自己破産したことのみを理由に免職(クビ)になることはありません。ただし、部隊の服務規律に基づく報告義務などが定められている場合は、別途それを遵守する必要があります。
Q. 防衛省共済組合からの借入れだけ外して債務整理できますか?
A. 裁判所を通さない「任意整理」であれば、共済組合を交渉の対象から外し、他の借金のみを整理できる可能性があります。一方で、裁判所を通す「自己破産」や「個人再生」では、「債権者平等の原則」により、法的に共済組合だけを外すことはできません。
Q. 破産手続き中に転勤の辞令が出たらどうなりますか?
A. 裁判所の許可を得る手続きが必要です。自己破産の手続き中は裁判所の許可なく居住地を変更できませんが、職務上の転勤命令は正当な理由として説明できます。弁護士を通じて裁判所に事情を説明し、許可を得た上で転勤することになります。
Q. 手続きの費用を一括で払う余裕がありません。
A. ご安心ください。弁護士費用については、分割払いに対応しております。ご依頼をお受けした後は、受任通知の送付や家計状況の確認を踏まえ、対象となる貸金業者への返済を一時停止して手続きを進めるのが一般的です。これまで返済に充てていた分を、無理のない範囲で費用の積立に充てていただくことが可能です。
北九州の自衛官の方へ|まずは弁護士にご相談ください
自衛官の債務整理は、共済組合の貸付の有無、若年定年制による退職金の評価、転勤の可能性など、一般の方とは異なる特殊な事情が絡むため、弁護士による早期の客観的な判断が不可欠です。
部隊に知られることを恐れて、誰にも相談できずに一人で返済を続けることは、かえって事態を深刻化させ、取れる選択肢を狭めてしまう可能性があります。借金問題について弁護士に相談するメリットを確認することで、法的なリスクと解決策を把握しやすくなります。
債務整理のご相談は事前のご予約で夜間も対応しております。現在の借入状況がわかるものや給与明細などをお持ちの上、北九州市小倉北区の当事務所へ直接ご相談にお越しください。初回60分無料にて、福岡地方裁判所小倉支部・行橋支部から選任される破産管財人・個人再生委員としての実務経験に基づき、あなたの状況における客観的な見通しをお伝えします。
北九州・小倉の法律事務所「平井・柏﨑法律事務所」で、暮らしに寄り添った法的サポートを行っています。債務整理、離婚問題や不倫慰謝料請求、交通事故など、身近な悩みに丁寧に耳を傾け、安心できる解決を目指しています。小倉駅から徒歩5分、アクセスも便利。地域のみなさまが気軽に相談できる場所でありたいと考えています。
建設業一人親方の債務整理|許可・道具・請負代金はどうなる?
【結論】建設業一人親方の債務整理で知るべき3つの事実
材料費や外注費の立替え、元請からの入金遅れなどにより、資金繰りがショートして借金を抱える一人親方や建設業者は少なくありません。「自己破産すると建設業許可がなくなり、仕事道具も取り上げられる」と思い込み、限界まで自転車操業を続けてしまうケースが目立ちます。福岡地方裁判所小倉支部・行橋支部から選任される破産管財人・個人再生委員の視点から、建設業特有の法的ルールと、事業の継続を見据えた債務整理の選択肢について客観的な事実を解説します。個人事業主の債務整理の全体像については、個人事業主の債務整理で体系的に解説しています。
①自己破産手続中も「軽微な建設工事」は継続可能
【事実】破産手続開始決定を受けると、復権を得ない間は建設業許可の欠格要件に該当し、許可は取消しの対象となりますが、1件500万円未満などの軽微な建設工事であれば仕事を続けられる可能性があり、免責許可決定が確定すれば復権します。建設業法では、破産手続開始決定を受けて復権を得ない間は建設業許可の欠格要件に該当し、許可権者による取消しの対象となります。しかし、仕事が全くできなくなるわけではありません。建設業法第3条及び建設業法施行令第1条の2で定められている「軽微な建設工事」、具体的には建築一式工事以外では1件の請負代金が500万円未満の工事、建築一式工事では、1件の請負代金が1500万円未満の工事、または延べ面積が150平方メートル未満の木造住宅工事などは、そもそも建設業許可がなくても請け負うことが可能です。したがって、手続き中であってもこれらの範囲内の仕事であれば継続できる可能性があります。
②未回収の請負代金は「破産管財人」が回収する
【事実】個人事業主の自己破産は原則として管財事件となり、未回収の請負代金(売掛金)は破産管財人が元請等から回収します。一人親方のような個人事業主が自己破産を申し立てた場合、福岡地方裁判所小倉支部などの実務では、事業に関する財産(売掛金、工具、車両など)の調査・換価が必要となるため、原則として破産管財人が選任される「管財事件」となります。手続きが始まると、事業に関する財産の管理処分権はすべて破産管財人に移ります。したがって、元請などに対する未回収の請負代金をご自身で回収したり、特定の支払いに充てたりすることはできず、管財人が法的な権限に基づいて回収し、債権者への配当原資とします。
③事業継続なら「個人再生」が有効な選択肢になる
【事実】事業を継続したい場合、建設業許可への影響を避けながら借金を減額できる可能性がある「個人再生」が選択肢となります。自己破産以外の方法として、個人再生という手続きがあります。個人再生は、自己破産と異なり、建設業許可の欠格要件に該当しません。そのため、許可を失うことなく事業を継続できます。また、裁判所の認可を得て借金を大幅に減額(例えば5分の1程度に)し、原則3年で分割返済していく手続きのため、仕事で使う工具や車両、そして事業資金となる売掛金も手元に残したまま、事業の立て直しを図ることが可能です。
一人親方が自己破産したら建設業許可はどうなる?
「自己破産をしたら、もう二度と建設業の仕事はできないのではないか」というご不安は、ご相談の中でも特に多く寄せられます。結論から言うと、破産手続開始決定後、復権を得ない間は欠格要件に該当し、許可は取消しの対象となりますが、復権後に再取得を申請できる可能性があります。法的なプロセスを正しく理解することが重要です。
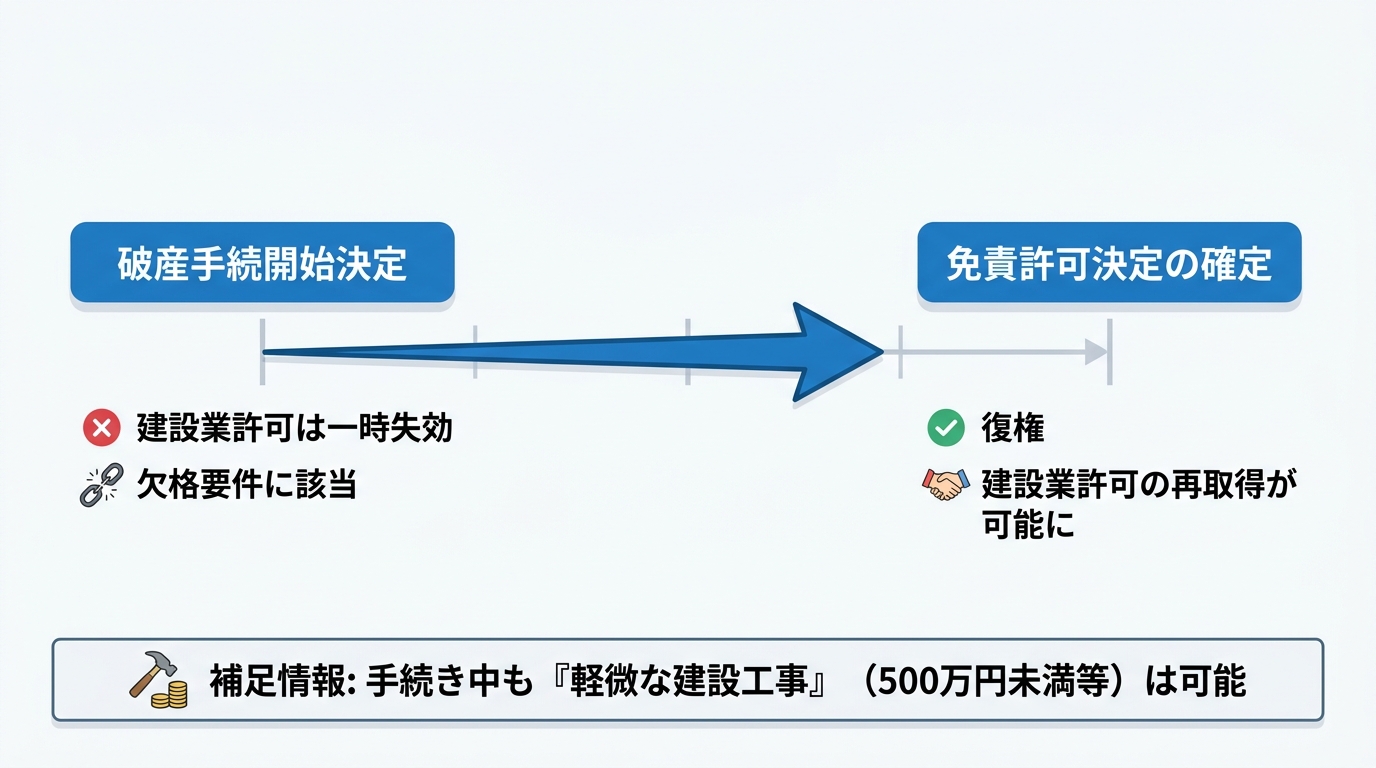
建設業法の「欠格要件」に該当し、許可は一時的に失効する
裁判所に自己破産を申し立て、裁判所が「破産手続開始決定」を出すと、その時点で建設業法第8条第1号に定められた「破産手続開始の決定を受けて復権を得ない者」という欠格要件に該当します。この欠格要件に該当すると、既存の建設業許可は取り消しの対象となります。これは自己破産に伴う資格制限の一つであり、建設業の適正な運営を確保するための法律上の規定です。重要なのは、これが「一時的な」状態であるという点です。
免責許可決定の確定で「復権」し、再取得の要件を満たす
破産手続きが無事に進み、最終的に裁判所から借金の支払い義務を免除する「免責許可決定」が出され、それが確定すると、法律上「復権」したことになります。復権すると、前述の欠格要件には該当しなくなります。つまり、再び建設業許可を取得するための申請資格が回復するのです。破産手続開始から復権までの期間は、事案にもよりますが、おおむね数ヶ月から1年程度が目安となります。この期間、許可が必要な規模の工事は請け負えませんが、軽微な建設工事で事業を継続し、復権後に改めて許可を取得して事業を本格的に再開するという道筋を描くことが可能です。
参照:建設業法(昭和二十四年法律第百号)
【手続き別】許可・財産・税金の扱い比較表
債務整理には主に自己破産、個人再生、任意整理の3つの方法があります。建設業一人親方の方が特に気にされる点について、各手続きで財産などの扱いがどう異なるのか、以下にまとめました。
| 項目 | 自己破産 | 個人再生 | 任意整理 |
|---|---|---|---|
| 建設業許可への影響 | 取消しの対象(復権後に再取得申請可) | 影響なし | 影響なし |
| 工具や車の扱い | 資産価値による(換価処分の可能性あり) | 原則維持できる | 原則維持できる(ローン中は要交渉) |
| 請負代金(売掛金)の扱い | 管財人が回収・管理する | 維持できる | 維持できる |
| 税金・社会保険の滞納の扱い | 免除されない | 減額されない | 交渉対象外 |
平井・柏﨑法律事務所(北九州市小倉北区・JR小倉駅徒歩5分)では、破産管財人・個人再生委員を務める弁護士が、建設業・一人親方の方の借金のご相談を初回60分無料でお受けしています。弁護士費用は分割払いに対応しています。
工具・軽トラ・未回収の請負代金はどうなる?【管財事件の実務】
福岡地方裁判所小倉支部・行橋支部において、一人親方など個人事業主の自己破産は、事業用の資産や売掛金、買掛金などの調査が必要となるため、原則として破産管財人が選任される「管財事件」として扱われます。これは自営業者の破産に共通する手続き上の特徴です。ここでは、管財人の視点から、皆さまの生活と仕事に直結する財産が実務上どのように扱われるかを解説します。
私が破産管財人として多くの事案を担当してきた経験から申し上げると、資金繰りに窮した一人親方の方が最も懸念されるのは、「仕事道具を全て取り上げられてしまうのではないか」という点です。しかし、破産手続では、破産者の経済的更生も考慮されます。むしろ、再建のために何が必要かを客観的に判断していくことになります。
仕事道具や工具は評価額次第で手元に残せる可能性がある
自己破産をしても、全ての財産が没収されるわけではありません。特に、業務に不可欠な工具類については、その資産価値(評価額)が低いものであれば、破産手続き後も保有が認められる「自由財産」として扱われ、手元に残せる可能性が高いです。これは、事業継続や再就職に不可欠な財産まで取り上げることは、破産者の経済的更生を妨げることになるからです。自由財産拡張の可否は裁判所が判断し、換価の要否は破産管財人が個別事情を踏まえて検討します。高価な特殊機械などでない場合は、評価額や事業継続の必要性により維持できる可能性があります。より詳しい手続きについては、自己破産の自由財産拡張をご覧ください。
軽トラ等の車両は「初度登録から5年」が目安
現場への移動や資材運搬に不可欠な軽トラックなどの事業用車両についても、一定の基準があります。福岡地裁小倉支部などの運用では、国産車の場合、初度の登録年月から5年以上経過した車両は、原則として資産価値がないものとして扱われる傾向にあります。そのため、年式の古い車両であれば、そのまま乗り続けられる可能性が高いです。ただし、ローンが残っている場合は、所有権がローン会社にある「所有権留保」の状態であるため、原則として引き揚げの対象となります。ご自身の車検証を確認し、所有者の欄が誰になっているかを確認することが重要です。
元請からの未回収金(売掛金)は管財人が回収する
一人親方にとって、工事を終えたもののまだ入金されていない請負代金(売掛金)は、資金繰りに直結する重要な財産です。しかし、自己破産手続きが始まると、この売掛金は破産者の重要な財産(破産財団)の一部とみなされます。その回収・管理を行う権限は、破産者本人から破産管財人に移ります。管財人は、元請などの取引先に対して正式に請求を行い、回収した金銭を法に基づいて各債権者へ公平に分配(配当)するための原資とします。したがって、破産申立ての直前にご自身で売掛金を回収して特定の買掛金の支払いに充てるなどの行為は、後々大きな問題となる可能性があるため、事前に弁護士へ相談してください。意図的な財産隠しとみなされかねません。
元請や取引先に知られずに手続きできる?
「周囲に知られずに借金問題を解決したい」というご相談は少なくありません。しかし、自己破産という法的な手続きにおいては、残念ながら関係者に知られずに進めることはできません。元請に対して未回収の請負代金(売掛金)がある場合、その元請は「債務者」となります。逆に、材料屋などへの買掛金が残っていれば、その取引先は「債権者」です。自己破産手続きでは、これらすべての債権者・債務者に対して、裁判所や破産管財人から手続きが始まった旨の通知が送付されます。これは、すべての財産と負債を正確に把握し、全債権者を公平に扱うという破産法の原則に基づくものであり、避けることはできません。
ご自身の判断で一部の取引先にだけ優先的に支払いをしてしまうと(偏頗弁済)、破産管財人からその効力を否定される可能性があり、かえって取引先に迷惑をかけてしまうことにも繋がります。これは、取引先の連鎖倒産と撤退の判断にも関わる重要な問題ですので、正直に全ての状況を弁護士にお話しいただくことが、最善の解決への第一歩です。
事業継続を前提とした借金整理の方法
もし、今後の受注見込みが安定しており、借金の負担さえ軽くなれば事業を立て直せる可能性があるのなら、自己破産以外の選択肢を検討すべきです。特に、自営業・個人事業主の個人再生は、事業継続を目指す一人親方にとって検討対象となる手続きです。
個人再生の最大のメリットは、建設業許可の欠格要件に該当しない点にあります。つまり、許可を維持したまま事業を継続することが可能です。さらに、自己破産のように財産の換価処分を前提とする手続きではないため、清算価値や担保権・所有権留保の有無を確認した上で、仕事で使う工具や車両、売掛金を維持しながら進められる可能性があります。手続きとしては、裁判所に再生計画案を提出し、認可を受けることで借金総額を大幅に減額(例えば、借金が1000万円あっても200万円程度まで圧縮できる可能性があります)し、その金額を原則3年間で分割して返済していきます。ただし、個人再生を利用するには「将来にわたって継続的に収入を得る見込み」があることが条件となります。どの手続きが最適かは、財産の状況や収入の見通しを客観的に分析する必要があるため、専門家である弁護士との綿密な打ち合わせが不可欠です。
建設業一人親方の債務整理に関するよくあるご質問
ここでは、建設業を営む一人親方の方からよくいただくご質問にお答えします。
Q. 一人親方が自己破産したら仕事は続けられますか?
はい、仕事が全くできなくなるわけではありません。ただし、建設業許可は一時的に失効します。
法律で許可が不要とされている「軽微な建設工事」(1件の請負代金が500万円未満の専門工事など)であれば、自己破産の手続き中も請け負うことが可能です。そして、手続きが終わり免責が確定すれば「復権」し、再び建設業許可を取得する資格が回復します。
Q. 工具や車は手元に残せますか?
はい、全ての財産が没収されるわけではなく、手元に残せる可能性は十分にあります。業務に不可欠な工具で評価額が著しく高額でないものや、初度の登録から5年以上経過した国産車などは、資産価値が低いと判断され、手元に残せるケースが多いです。ただし、最終的な判断は個別の事情に基づき破産管財人が行うため、一概には言えません。
Q. まだもらっていない工事代金はどうなりますか?
ご自身で回収することはできなくなり、破産管財人が管理・回収します。自己破産手続きを開始すると、未回収の工事代金(売掛金)は破産者の財産(破産財団)とみなされるためです。
管財人が元請等から回収したお金は、法律に従って各債権者へ公平に分配するための原資となります。そのため、ご自身で回収して特定の支払いに充てることは認められません。
Q. 税金や社会保険の滞納は借金と一緒になくなりますか?
いいえ、税金や社会保険料の滞納分は、自己破産をしても支払い義務はなくなりません。これらは法律で「非免責債権」と定められており、自己破産手続きによる免責の対象外です。
したがって、破産手続きとは別に、管轄の役所と分割納付の相談などを行う必要があります。他の借金がなくなることで、結果的に税金の支払いに充てる余裕が生まれるケースは少なくありません。
Q. 仕事を続けながら借金を減らす方法はありますか?
はい、今後も安定した収入が見込めるのであれば、事業を続けながら借金を整理する方法があります。具体的には「個人再生」という手続きを利用すれば、建設業許可を維持したまま、借金を大幅に減額して分割で返済していくことが可能です。
どの手続きがご自身の状況にとって最適かは、事業の収支状況や財産、負債の内容によって異なるため、専門家による客観的な判断が必要です。
事業継続の判断は、手遅れになる前に弁護士へご相談を
一人親方や小規模事業者の借金問題は、事業の継続とご自身の生活の両方を守るために、一般の会社員よりも早期の法的な見極めが不可欠です。判断が遅れるほど選択肢は狭まり、事業の立て直しが困難になる可能性があります。
債務整理のご相談は事前のご予約で夜間も対応しております。直近の売上や経費の状況が分かる資料をお持ちの上、北九州市小倉北区の当事務所へ直接ご相談にお越しください。初回60分無料にて、実務の事実に基づいた客観的な解決策をお伝えします。
北九州・小倉の法律事務所「平井・柏﨑法律事務所」で、暮らしに寄り添った法的サポートを行っています。債務整理、離婚問題や不倫慰謝料請求、交通事故など、身近な悩みに丁寧に耳を傾け、安心できる解決を目指しています。小倉駅から徒歩5分、アクセスも便利。地域のみなさまが気軽に相談できる場所でありたいと考えています。
個人再生の返済が途中で払えない|計画変更・免責・自己破産
【結論】個人再生の返済が苦しくなったら滞納前に弁護士へ
個人再生の申立てを行い、裁判所の認可を得て借金を大幅に減額できたものの、その後の病気や失業、予期せぬ収入減によって「毎月の支払いが苦しい」「途中で払えなくなってしまった」と悩む方がいらっしゃいます。せっかく個人再生の履行テストを乗り越えたにもかかわらず返済が行き詰まると、非常に焦りを感じることと思います。
福岡地方裁判所小倉支部・行橋支部から選任される現役の個人再生委員の視点から、返済が遅れそうな時に取りうる民事再生法上の救済措置と、自己破産への移行リスクについて客観的な事実を解説します。
まず、この記事の結論を以下に示します。
- 【事実】個人再生の返済が苦しくなった際は、「滞納する前(遅れる前)」に弁護士へ相談し、法的措置を検討することが重要です。
- 【事実】病気や失業などやむを得ない事情がある場合、裁判所に申し立てることで再生計画の返済期間を「最長2年」延長できる可能性があります。
- 【事実】すでに返済総額の4分の3以上を支払っている等の厳しい要件を満たせば、残りの支払いが免除される「ハードシップ免責」が認められる場合があります。
【最重要】滞納する前に相談することが絶対条件です
個人再生の返済が苦しくなった際、最も避けなければならない行動は「何もせずに滞納してしまうこと」です。
連絡も相談もなく滞納が続くと、債権者からの申立てなどにより、裁判所が「再生計画の取消し」を決定する可能性があります。この決定がなされると、個人再生によって減額されたはずの借金が元の金額に戻り、遅延損害金を含めて一括で請求されるという、極めて厳しい状況に陥ってしまいます。
このような結果は、民事再生法上起こり得る法的効果です。一度認可された再生計画の効力が失われ、これまでの返済による効果が大きく損なわれる可能性があります。
このような事態を防ぐために重要なのは、「返済が遅れそうだと分かった時点」で、滞納する前に弁護士へ相談することです。
「最初に依頼した弁護士には相談しづらい」と感じる方もいらっしゃるかもしれません。しかし、現在の状況を客観的に見直し、別の弁護士が手続きを引き継いで方針を立て直すことは実務上、何ら問題ありません。平井・柏﨑法律事務所(北九州市小倉北区)では、破産管財人・個人再生委員を務める弁護士が、個人再生の返済に関するご相談を初回60分まで無料でお受けしています。手遅れになる前に、専門家として客観的な状況判断をいたします。
救済措置1:再生計画の変更(返済期間の最長2年延長)
返済が困難になった場合の、最も現実的な第一の選択肢が「再生計画の変更」です。
民事再生法第234条では、「やむを得ない事由」によって再生計画の遂行が著しく困難になった場合、申立てにより返済期間を延長できると定められています。具体的には、当初の計画から最長で2年間の延長が認められる可能性があります。
「やむを得ない事由」の具体例としては、以下のようなケースが考えられます。
- 勤務先の倒産やリストラによる失業
- ご自身やご家族の病気、事故による長期の休職や収入減少
- 家族の介護による予期せぬ支出の増加
一方で、浪費やギャンブルといったご本人の責任による返済困難は、この「やむを得ない事由」には該当しません。あくまで、予見できなかった事情により計画が頓挫しかけている方を救済するための制度です。
例えば、残りの返済額が120万円(残期間2年)だった場合、月々の返済額は5万円です。これを2年延長して残期間を4年にできれば、月々の返済額は2万5千円に軽減され、家計の立て直しを図れる可能性があります。
救済措置2:ハードシップ免責(残額の支払い免除)
期間を延長しても返済の目処が立たないほど深刻な状況に陥った場合の、最終的な救済措置として「ハードシップ免責」という制度が民事再生法第235条に定められています。
これは、残っている債務の支払いが免除される効果の大きい制度ですが、そのぶん要件は厳格です。個人再生委員としての実務経験から申し上げても、安易に認められるものではありません。
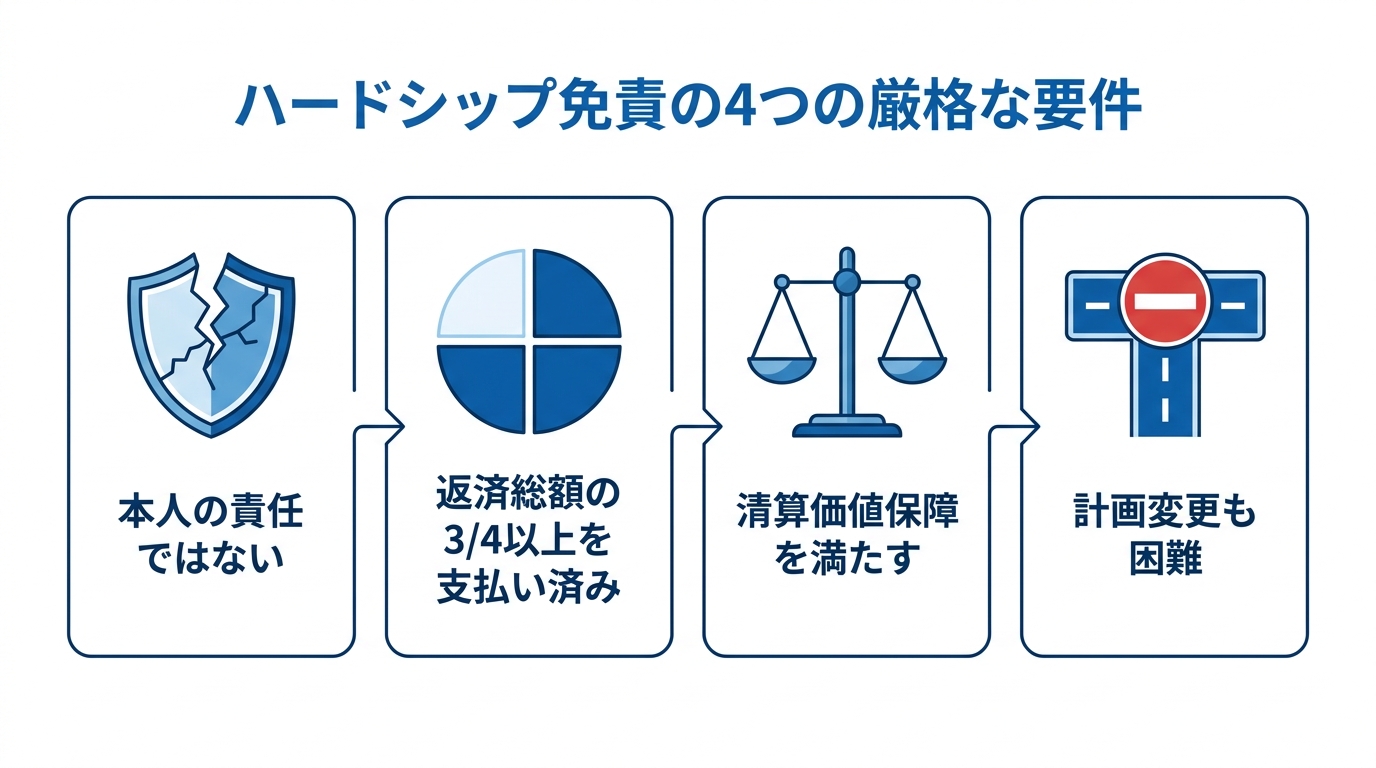
ハードシップ免責が認められるためには、以下の4つの要件をすべて満たす必要があります。
- 本人の責任ではない事由で返済が極めて困難になったこと。
- すでに再生計画による返済総額の4分の3以上を支払い終えていること。
- 免責の決定をすることが、債権者一般の利益に反しないこと(少なくとも、自己破産した場合の配当額以上は支払っている必要があるという清算価値保障原則を満たしていること)。
- 再生計画の変更(期間延長)をすることも極めて困難であること。
特に「4分の3以上の返済」という要件は厳格で、返済の最終盤で、かつ不慮の事故で重い後遺障害を負ってしまったなど、極めて限定的な状況での適用が想定されています。
自己破産への移行と住宅ローン特則(自宅)への影響
再生計画の変更も、ハードシップ免責の適用も難しい場合、自己破産手続きへの移行を検討することになります。
個人再生手続きが途中で頓挫し、最終的に自己破産へ切り替えることで、残っている借金の支払義務を免れる(免責)ことを目指します。自己破産と個人再生のどちらを選ぶべきかは、個々の状況によって異なります。
ここで最も注意すべき点は、個人再生の際に「住宅ローン特則(住宅資金特別条項)」を利用してご自宅を残していたケースです。個人再生から自己破産へ移行した場合、この住宅ローン特則の効力は失われます。その結果、住宅ローンは他の借金と同様に扱われ、ご自宅は原則として手放さなければならなくなります。
これは非常に厳しい現実ですが、専門家として誠実にお伝えすべき重要な事実です。住宅ローンが払えないときの対処法として、任意売却なども含めた抜本的な整理が必要になる可能性も視野に入れなければなりません。
個人再生の返済に関するよくあるご質問
ここでは、個人再生の返済に行き詰まった方からよくいただくご質問にお答えします。
Q. 再生計画の返済が1回でも遅れると、すぐに取り消されますか?
A. 1回の遅れで直ちに取り消されるとは限りません。ただし、法的には、一定の要件を満たす再生債権者が再生計画の不履行を理由に取消しの申立てをすることが可能になります。放置すれば、そのリスクは急激に高まります。
最も重要なのは、遅れることが分かった時点で、ただちに弁護士へ連絡・相談することです。早期に対応することで、債権者との関係悪化を防ぎ、計画変更などの次の手を打つ時間的な猶予が生まれます。
Q. 最初の弁護士に申し訳なくて連絡できないのですが…
A. そのお気持ちはよく分かります。しかし、実務上、別の弁護士事務所に相談したり、依頼を変更したりすることは全く問題ありません。気兼ねする必要はございませんのでご安心ください。
セカンドオピニオンとして客観的な意見を聞くだけでも、今後の見通しを立てる上で非常に有益です。当事務所では、ご依頼いただければ、手続きを引き継いで再生計画の変更や自己破産への移行をサポートいたします。
Q. 新しく弁護士に依頼する費用がありません。
A. 「手元にお金がないから相談できない」という方も少なくありません。当事務所は、弁護士費用の分割払いに対応しています。
弁護士が介入し、裁判所への申立てなど法的な手続きに着手することで、一時的に債権者への返済が猶予される期間が生まれます。その期間を利用して、家計の中から無理のない範囲で弁護士費用を分割でお支払いいただくといった運用が可能です。まずは費用面の不安も含めて、現状をお聞かせください。
個人再生の返済に行き詰まった状態は、一人で抱え込んでも解決せず、滞納による「再生計画の取消し」という最悪の事態を招くだけです。法律のルールに則って適切に対処すれば、計画の延長や方針の切り替えによって生活を再建する道は残されています。
債務整理のご相談は事前のご予約で夜間も対応しております。現在の返済状況が分かる資料をお持ちの上、北九州市小倉北区の当事務所へ直接ご相談にお越しください。初回60分無料の面談にて、実務の事実に基づき、状況に応じた方針をお伝えします。
北九州・小倉の法律事務所「平井・柏﨑法律事務所」で、暮らしに寄り添った法的サポートを行っています。債務整理、離婚問題や不倫慰謝料請求、交通事故など、身近な悩みに丁寧に耳を傾け、安心できる解決を目指しています。小倉駅から徒歩5分、アクセスも便利。地域のみなさまが気軽に相談できる場所でありたいと考えています。
同時廃止と管財事件の違い|小倉支部の振り分け基準を管財人を務める北九州の弁護士が解説
【結論】小倉支部・行橋支部の振り分けは「財産の額」と「事件の種類」で決まる
自己破産を検討する際、ご自身のケースが「同時廃止」で済むのか、それとも「管財事件」になるのかは、費用や手続きの負担に関わる大きな関心事です。この振り分けは全国一律ではなく、裁判所ごとの運用基準によって決まります。福岡地方裁判所小倉支部・行橋支部で破産管財人を務める立場から、両支部で運用されている振り分けの基準と、管財事件になった場合に実際に行われる手続きについて客観的な事実を解説します。
最初に、この記事の結論となる3つの重要な事実をお伝えします。
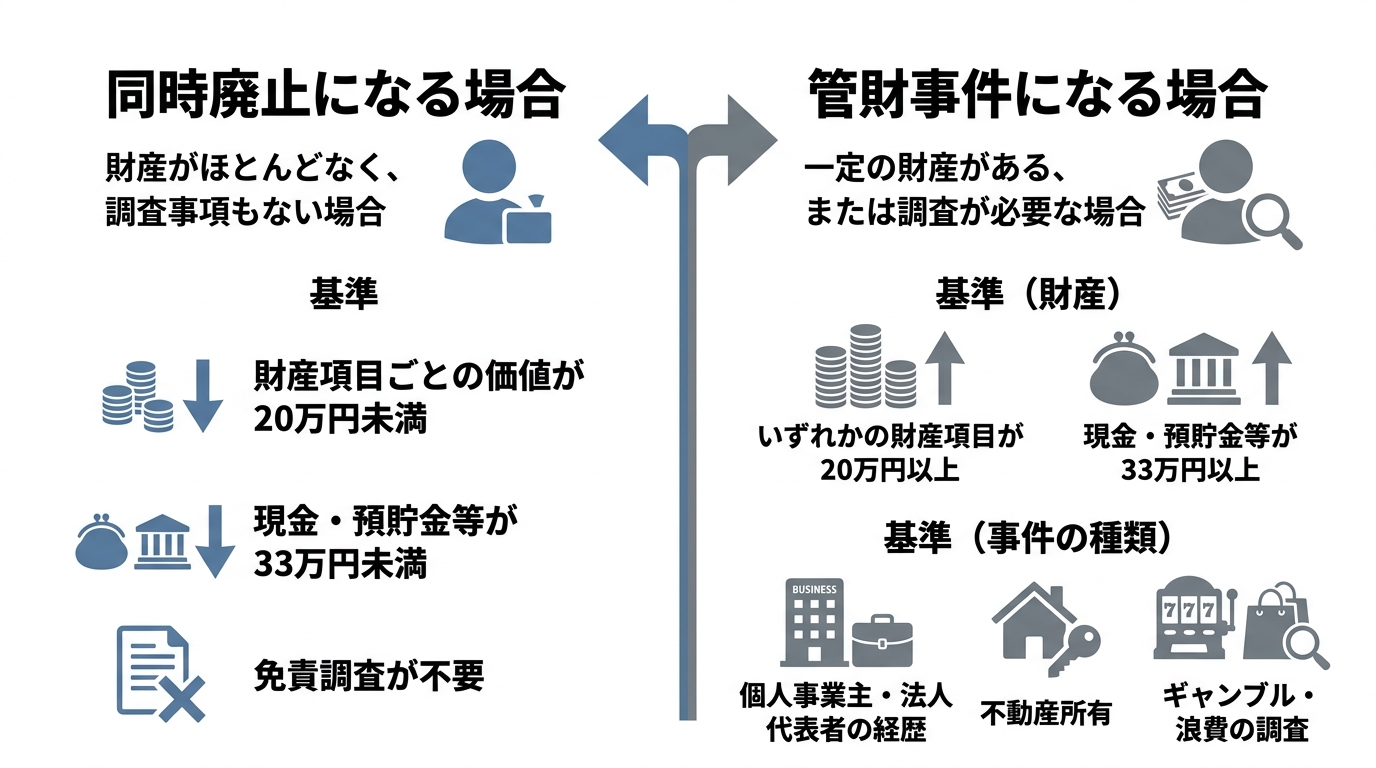
- 【事実】福岡地方裁判所小倉支部・行橋支部では、定められた7つの財産項目のうち「いずれか一つの項目でも20万円以上」ある場合や、現金・預貯金・弁護士への預け金の合計が「33万円」を超える場合に原則として管財事件となります。
- 【事実】目立った財産がなくても、過去を含め個人事業主・法人代表者であった場合や、ギャンブル等の免責調査が必要な場合などは、管財事件に振り分けられます。
- 【事実】管財事件は決して不利益な処分ではなく、破産管財人の調査を受けたうえで適切に免責(一部の非免責債権を除き、返済責任を免れること)に至るための正当な法的手続きです。
自己破産の全体像については、こちらの記事もご参照ください。→自己破産の全体像
【一覧表】小倉支部・行橋支部における振り分け基準の全体像
福岡地方裁判所の申合せに基づき、小倉支部・行橋支部でも同じ基準で自己破産手続きの振り分けが運用されています。基準は大きく分けて「A.財産の額で決まる場合」と「B.事件の種類で決まる場合」の2つです。
| カテゴリ | 主な基準 | 判断 |
|---|---|---|
| A.財産の額で決まる場合 | ・特定の財産項目(預貯金、保険等)の合計額が20万円以上・現金、預貯金等の合計額が33万円以上 | 原則として管財事件 |
| B.事件の種類で決まる場合 | ・過去に法人代表者や個人事業主だった・不動産を所有している・ギャンブルや浪費等の免責調査が必要 | 原則として管財事件 |
| 上記に該当しない場合 | 原則として同時廃止 |
ここで重要なのが「20万円」という基準額です。これは、管財事件になった際に裁判所に納める予納金の最低額が20万円(官報公告費は別途必要)であることに由来します。つまり、破産を申し立てる方が持っている財産がこの額に届かなければ、破産管財人を付けて財産を換価・配当する手続きの費用を賄えないため、手続きを「同時廃止」する、という考え方に基づいています。
自己破産の費用については、こちらの記事もご参照ください。→自己破産の費用と予納金
財産の額で決まる基準(「項目ごと20万円」と「33万円」の線引き)
財産の額に関する基準で最も重要な点は、単純に「全財産の合計額」で判断されるわけではない、という点です。小倉支部・行橋支部では、財産を以下の7つの項目に分けて評価します。
- 預貯金と弁護士への預け金(申立て直前の給与・年金が入った普通預金は除く)
- 保険の解約返戻金
- 住んでいる家以外の敷金
- 退職金見込額の8分の1
- 自動車
- 家財道具などの動産
- 債権・有価証券などの財産権
退職金については、こちらの記事もご参照ください。→自己破産で退職金・iDeCoは没収?北九州の弁護士が解説
最重要:全財産の合計ではなく「項目ごと」に20万円か判断する
多くの方が誤解されがちなのですが、小倉支部・行橋支部の運用では、上記7つの項目をまたいで財産額を合算することはありません。それぞれの項目内で合計した額が20万円以上かどうかで、管財事件になるかが判断されます。
例えば、以下のようなケースを考えてみましょう。
- (1) 預貯金:15万円
- (2) 保険の解約返戻金:15万円
- (3) 敷金:15万円
この場合、財産の合計額は45万円となり、20万円を大きく超えています。しかし、どの項目も単体では20万円に達していません。そのため、他の条件に問題がなければ、原則として同時廃止手続きとなります。この「項目ごと」というルールが、ご自身の見通しを立てる上で極めて重要なポイントになります。
自動車・現金・預貯金の特殊なルール
財産の中でも、自動車、現金、預貯金の扱いには特殊なルールが存在します。
まず自動車については、初度登録から5年を過ぎていれば、原則として財産価値は0円と評価されます。ただし、ハイブリッド車、電気自動車、外車、排気量2500ccを超える車の4類型は例外です。これらは5年を経過していても価値が残っている可能性があるため、査定が必要となり、その結果20万円以上であれば管財事件の対象となります。
債務整理と自動車については、こちらの記事もご参照ください。→債務整理で車は残せる?所有権留保と車検証の見方を北九州の弁護士が解説
次に現金ですが、法律上99万円までは「自由財産」として手元に残すことが認められています。このため、上記の7項目評価には含まれません。しかし、これとは別に重要な基準があります。それは、「現金・預貯金(給与振込口座も含む)・弁護士への預け金」の合計が33万円を超える場合です。この33万円という金額は、標準的な世帯の1か月分の生活費が目安とされており、これを超える場合は管財事件となります。この基準は、自由財産の拡張と小倉支部の運用とも関連する重要なポイントです。
申立ての直前に生命保険を解約して現金化したような場合、そのお金は現金として扱われますが、この33万円の基準に含まれることになります。また、解約の経緯や時期によっては、財産を隠そうとしたと疑われ、調査のために管財事件に振り分けられる可能性もあるため注意が必要です。
事件の種類で決まる基準(財産が無くても管財事件になる場合)
ここまでは財産の額に基づく基準を説明してきましたが、たとえ財産が20万円未満であっても、以下のようなケースでは原則として管財事件に振り分けられます。
- 法人の代表者や個人事業主である人・だった人
過去に事業を営んでいた場合、その期間に法的な限定はありません。事業用の資産や売掛金、帳簿の調査などが必要になるため、管財事件となります。詳細は自営業者の破産に関する記事もご参照ください。 - 不動産を所有している人
住宅ローンが不動産の価値を上回る「オーバーローン」状態であっても、直ちに同時廃止にはなりません。不動産の価格、ローンの残高、売却のしやすさなどを総合的に考慮し、管財人による調査が必要か裁判官が個別に判断します。 - 財産状況や借金が増えた経緯がはっきりしない人
提出された資料だけでは財産の全体像が不明確であったり、借金の理由が曖昧であったりする場合、調査のために管財人が選任されることがあります。 - 財産を不当に処分した疑いがある人
破産直前に財産を不当に安く売却したり、一部の債権者にだけ返済したりする行為は、他の債権者との公平を害します。このような財産隠しが疑われる行為があった場合、管財人がその行為の効力を否定し、財産を取り戻す(否認権の行使)必要があるため、管財事件となります。 - ギャンブル・浪費等で免責調査が必要な人
借金の主な原因がギャンブルや過度な浪費である場合、法律上「免責不許可事由」に該当する可能性があります。この場合、本当に免責を認めてよいか、破産管財人が生活状況などを調査した上で、裁判所が裁量で免責を判断することになります。詳しくはギャンブルが原因の自己破産の記事をご覧ください。
ただし、これらの類型に該当する場合でも、申立ての際に提出する資料だけで管財人による調査や換価作業が不要であると裁判官が判断すれば、例外的に同時廃止となる可能性はあります。平井・柏﨑法律事務所(北九州市小倉北区)では、破産管財人・個人再生委員を務める弁護士が、自己破産のご相談を初回60分まで無料でお受けしています。最終的な判断は裁判官が個別の事情を考慮して行うため、まずはご自身の状況を正確に専門家へ伝えることが大切です。
管財事件になると実際に何が起きるのか
「管財事件」と聞くと、何か罰則のように感じて不安に思われる方もいらっしゃるかもしれません。しかし、これは誤解です。管財事件はペナルティではなく、一部の非免責債権を除き返済責任を免れること(免責)を受けるために、中立公正な立場の破産管財人による調査等を経て、手続きを適正に進めるための正当な法的手続きです。
実際に管財事件になると、主に以下のことが行われます。
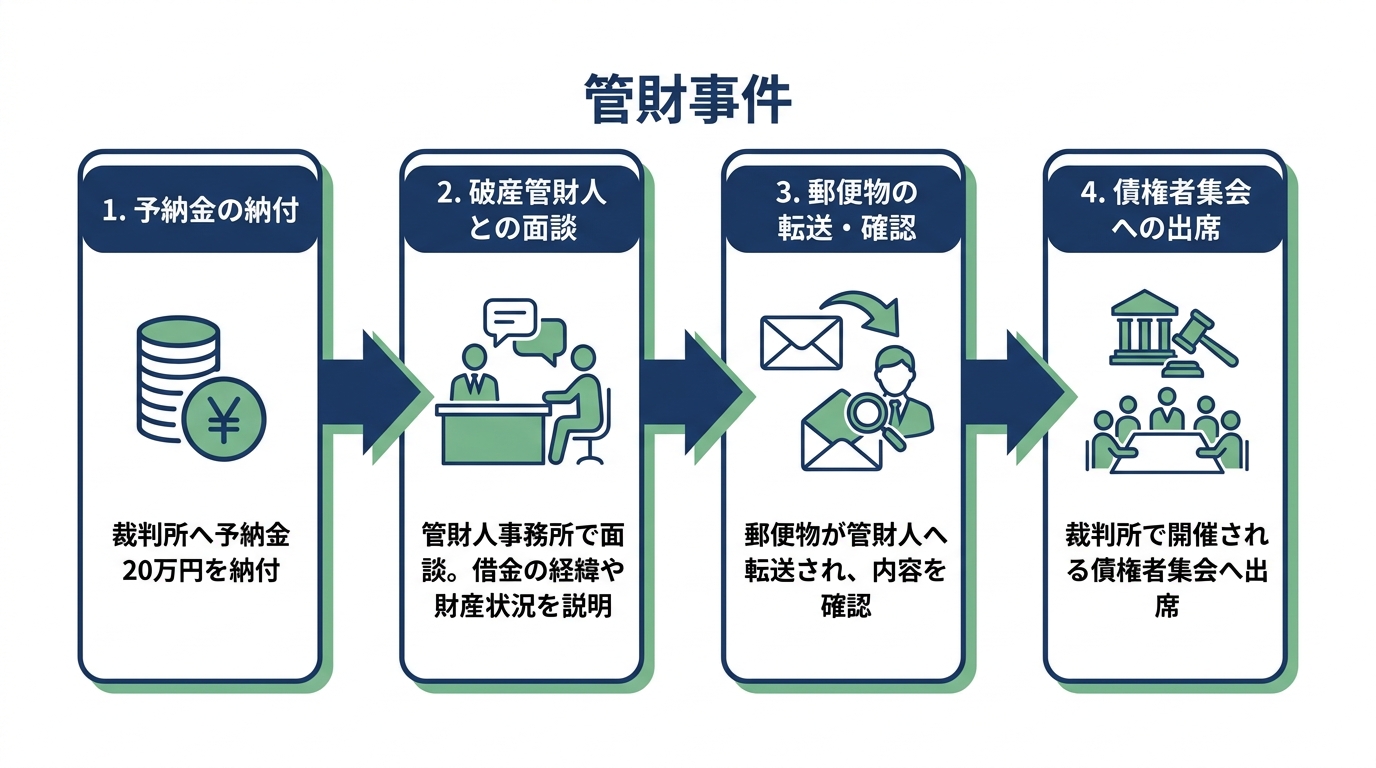
- 裁判所への予納金20万円の納付
破産管財人の報酬等にあてられる費用として、裁判所に20万円(官報公告費は別途)を納める必要があります。 - 破産管財人との面談
裁判所から選任された破産管財人(弁護士)の事務所で面談が行われます。借金の経緯や財産状況について、正直に説明することが求められます。 - 郵便物の転送
手続き期間中、ご自身宛ての郵便物は一度破産管財人に転送され、内容を確認された後、手元に届けられます。これは、申告していない財産や債権者がないかを確認するために行われます。 - 債権者集会への出席
裁判所で開かれる債権者集会に、代理人弁護士と共に出席します。破産管財人から財産状況や免責に関する調査結果が報告されます。
手続きにかかる期間は、財産の換価や調査の状況によりますが、一般的に同時廃止に比べて長くなります。債権者集会の回数によって期間は変動します。他の事務所で断られたケースであっても、管財事件として手続きを進めることで免責を得られる可能性があります。
よくあるご質問(小倉支部の運用について)
最後に、これまで解説した内容について、特に多く寄せられるご質問にお答えします。
自己破産に関するよくあるご質問はこちらもご参照ください。→自己破産のよくあるご質問【北九州・小倉】
Q. 同時廃止なら裁判所に行く必要はある?
同時廃止であれば、福岡地方裁判所小倉支部・行橋支部の場合に裁判所に行くことはほとんどありません。稀に「免責審尋」という手続きのために、裁判所に出頭する必要があることがあります。これは、裁判官が直接ご本人から話を聞き、免責を許可してよいか最終判断するための手続きです。
Q. 財産が20万円を超えたら必ず管財事件?
まず、これまで説明した通り、判断基準は「全財産の合計」ではなく「項目ごと」です。項目をまたいで合算することはありません。
その上で、仮にある一つの項目が20万円を超えていたとしても、必ず管財事件になるとは限りません。例えば、申立ての資料だけでその財産の価値や処分方法が明確であり、破産管財人による換価作業が不要だと裁判官が判断した場合には、例外的に同時廃止となる可能性もあります。最終的な判断は、個別の事情を考慮した上で裁判官が行います。
Q. 車があると管財事件になる?
自動車の扱いは、初度登録からの経過年数が大きなポイントです。初度登録から5年を経過していれば、原則として資産価値は0円と評価されるため、それだけを理由に管財事件になることはありません。
ただし、重要な例外として「ハイブリッド車、電気自動車、外車、排気量2500ccを超える車」の4類型は、5年経過後も査定が必要となります。その査定額が20万円以上であれば、管財事件になる可能性があります。
Q. オーバーローンの家があると管財事件?
住宅ローンの残高が不動産の査定額を上回る「オーバーローン」状態であっても、直ちに同時廃止にはなりません。不動産を所有しているというだけで、原則として管財事件の対象となります。その上で、不動産の価格、ローンの残高、売却のしやすさなどを総合的に考慮し、管財人を付けて調査・換価手続きを進めるべきか、裁判官が個別に判断することになります。
住宅ローンの問題については、こちらの記事もご参照ください。→住宅ローンが払えない…家を売る前の選択肢を北九州の弁護士が解説
Q. 管財事件の予納金はいくら?
福岡地方裁判所小倉支部・行橋支部における管財事件の予納金は、最も簡易な事件で最低額が20万円です。これとは別に、官報に掲載するための公告費(1万数千円程度)が必要になります。当事務所では、弁護士費用については分割払いに対応しておりますので、費用の面でご不安な方もまずはご相談ください。
債務整理の料金表については、こちらの記事もご参照ください。→債務整理の料金表
自己判断は禁物。まずは専門家へご相談ください
ここまで福岡地方裁判所小倉支部・行橋支部における振り分け基準を解説してきましたが、ご自身のケースがどちらに該当するかを正確に判断するには、預金通帳や保険証券、車検証といった客観的な資料を精査する必要があります。
「管財事件になりたくない」という思いから、自己判断で申立て直前に保険を解約したり、預金を引き出したりすると、かえって財産隠しを疑われ、調査のために管財事件を招くことにもなりかねません。
当事務所は弁護士費用の分割払いに対応しており、債務整理のご相談は事前のご予約で夜間も対応しております。正確な見通しを立てるためには、まず客観的な資料を拝見することが不可欠です。まずは資料をお持ちの上、北九州市小倉北区の平井・柏﨑法律事務所へ初回60分無料の対面相談にお越しください。
北九州・小倉の法律事務所「平井・柏﨑法律事務所」で、暮らしに寄り添った法的サポートを行っています。債務整理、離婚問題や不倫慰謝料請求、交通事故など、身近な悩みに丁寧に耳を傾け、安心できる解決を目指しています。小倉駅から徒歩5分、アクセスも便利。地域のみなさまが気軽に相談できる場所でありたいと考えています。
夫(妻)の借金発覚!配偶者の返済義務と家計を守る初動対応
【結論】配偶者の借金、あなたに返済義務はありません
ある日突然、見慣れない督促状やカードの明細から配偶者(夫・妻)の借金が発覚した際、「自分にも請求が来るのではないか」「家や貯金がすべて無くなるのではないか」とパニックに陥る方は少なくありません。信じていたパートナーへのショックは計り知れませんが、まずは冷静に法的なルールを知ることが家計を守る第一歩です。
この記事では、福岡地方裁判所小倉支部・行橋支部から選任される破産管財人・個人再生委員の視点から、配偶者の返済義務の有無と、発覚直後に取るべき初動対応について客観的な事実を解説します。
動揺されていることと思いますが、まず以下の3つの事実を知って落ち着いてください。
- 【事実】法律上、借金は個人に帰属するため、原則として配偶者(妻や夫)が代わりに返済する義務は一切ありません。
- 【事実】本人が自己破産や個人再生を行っても、配偶者自身の預貯金やクレジットカード等の財産が処分・利用停止されることはありません。
- 【事実】借金発覚後はご本人を責め立てる前に、まずは「借入先・総額・連帯保証の有無」を冷静に確認し、弁護士へ相談することが家計を守る初動となります。
配偶者の借金、返済義務はある?【原則と例外】
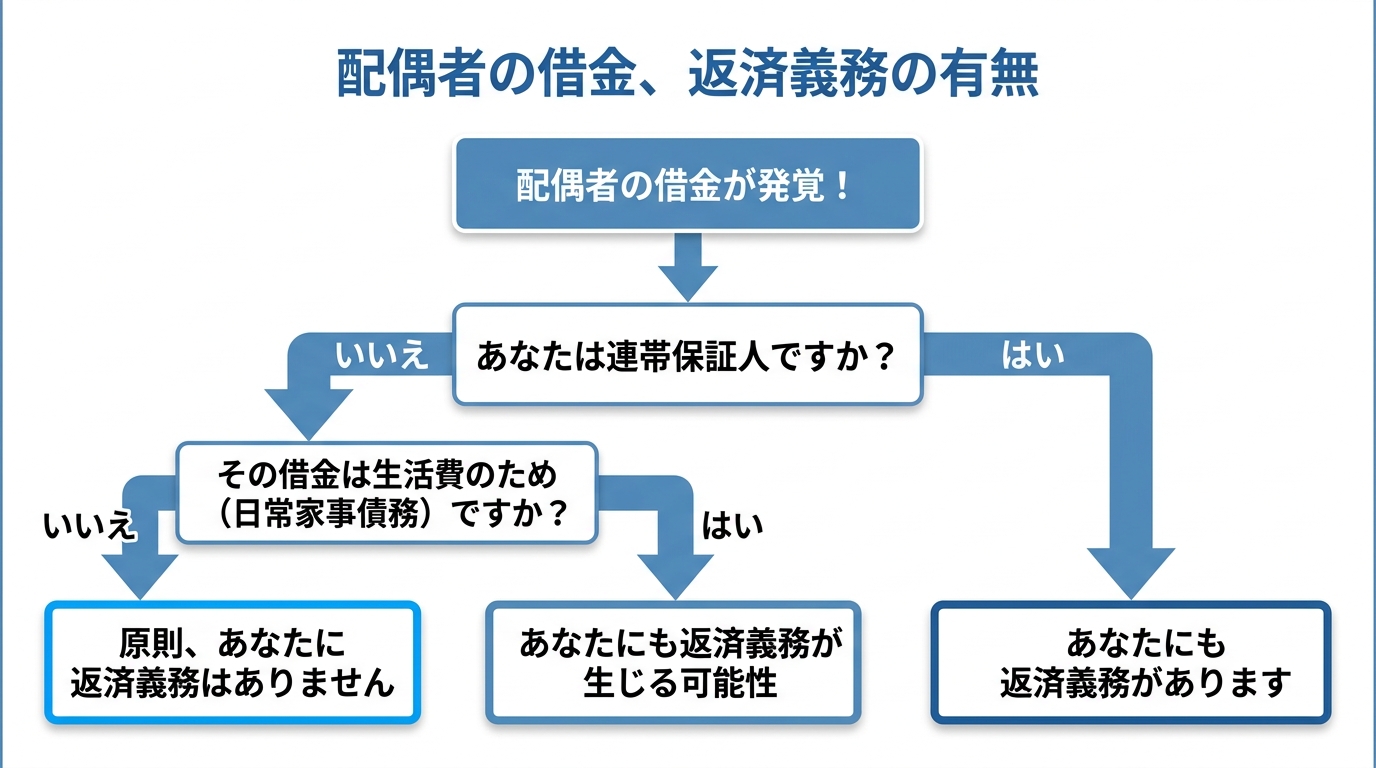
配偶者の借金問題で最も重要なのは、「誰が法的な返済義務を負うのか」という点です。この原則と例外を正しく理解することが、ご自身の財産を守るための基礎となります。
原則:借金は契約者個人の責任。配偶者に義務はない
大前提として、借金は「お金を借りた本人」と「お金を貸した金融機関や貸金業者」との間の契約です。たとえ夫婦であっても法律上は別人格ですので、契約に全く関与していない配偶者が返済義務を負うことは、原則としてありません。
さらに、貸金業法では、貸金業者が法律上支払義務のない家族に対し、債務者の代わりに弁済することをみだりに要求する行為を禁止しています。万が一、業者からあなた宛に電話や手紙で「夫(妻)の借金を払ってください」といった連絡が来ても、法的には一切応じる必要はありませんので、その点はご安心ください。
例外①:連帯保証人になっている場合
原則に対する最も重大な例外が、あなたが配偶者の借金の「連帯保証人」になっているケースです。住宅ローンや事業資金の借り入れ、あるいは奨学金などで、契約書に連帯保証人として署名・捺印している場合、法律上、借金をした本人と全く同じ重い返済義務を負うことになります。
連帯保証人の責任は非常に強力で、主債務者(配偶者)の返済が滞れば、債権者は直ちにあなたに対して全額の返済を求めることができます。この義務は、たとえ将来離婚したとしても消えることはありません。もし既に連帯保証人に一括請求が来た場合は、ご自身の債務整理も視野に入れた法的な対応が急務となります。
例外②:生活費のための借金(日常家事債務)
民法には「日常家事に関する債務」という規定があり、夫婦が共同生活を営む上で通常必要な費用については、夫婦が連帯して責任を負うとされています。具体的には、食費、家賃、光熱費、医療費、子供の教育費などがこれにあたります。
例えば、クレジットカードで食料品を購入し、その支払いが滞ったようなケースでは、もう一方の配偶者にも返済義務が生じる可能性があります。ただし、その借金の目的がギャンブルや浪費、あるいは明らかに常識の範囲を超える高価なブランド品の購入などであった場合は、日常家事債務とは認められず、配偶者に返済義務は及びません。生活費が不足して借金が膨らんでしまった場合も、法的な整理が可能です。
例外③:勝手にあなたの名義で借金された場合(名義冒用)
配偶者があなたに無断で、あなたの身分証明書などを使い、あなた名義で借金をしてしまう「名義冒用」というケースもあります。このような「なりすまし」による契約は、本人の意思に基づく契約ではないため、原則として名義を使われたあなた本人に返済義務は生じません。ただし、相手方が本人の行為と信じた事情などによって個別判断が必要になる場合があります。
しかし、何もしないで放置していると、債権者はあなたが契約者本人だと思って督促を続け、最悪の場合は裁判を起こされるリスクがあります。そのため、債権者に対して「自分は契約には一切関与しておらず、契約は無効である」と明確に主張する必要があります。もし身に覚えのない借金の請求が届いた場合は、ご自身で対応しようとせず、速やかに弁護士へご相談ください。
借金発覚後、家計を守るための3つの初動対応
配偶者の借金を知った直後は、怒りや悲しみで感情的になってしまうのも無理はありません。しかし、ここで冷静さを失うと、かえって事態を悪化させてしまう可能性があります。家計を守り、生活を再建するために、以下の3つのステップで行動してください。
ステップ1:感情を抑え、借金の全体像を正確に把握する
最も重要な初動は、感情的に相手を責め立てるのではなく、客観的な事実確認に徹することです。相手が正直に打ち明けられる雰囲気を作り、以下の点を冷静に聞き取り、紙に書き出してください。
- どこから:消費者金融、銀行、クレジットカード会社など、すべての債権者名
- いくら:それぞれの債権者からの借入額と、借金の総額
- 返済状況:毎月の返済額はいくらか
- 保証人の有無:あなたや親族などが連帯保証人になっていないか
これらの情報が不明確だと、弁護士に相談しても的確なアドバイスが難しくなります。まずは事実の全体像を把握することが、解決への第一歩です。
ステップ2:安易に肩代わりしない、自分の貯金から返済しない
愛情や同情心から「とりあえず自分の貯金で一部だけでも返済しよう」と考えてしまうかもしれませんが、この行動は非常に危険です。安易な肩代わりは、根本的な解決を先延ばしにするだけでなく、法的な問題を生じさせる可能性があります。
一部の債権者にだけ優先的に返済する行為は、後の自己破産手続きにおいて「偏頗弁済(へんぱべんさい)」という問題行為と見なされ、手続きが複雑化する恐れがあります。また、親族からの借金であっても同様です。善意の行動が裏目に出ることもあるため、ご自身の財産から返済する前に、弁護士へ相談して対応を確認してください。
ステップ3:夫婦で弁護士に相談し、客観的な解決策を得る
借金の全体像を把握したら、それ以上ご夫婦だけで解決しようとせず、速やかに法律の専門家である弁護士へ相談し、状況に応じた対応を検討してください。
状況を把握したら、それ以上自力で返済しようとせず、速やかに専門家へ客観的な判断を仰いでください。平井・柏﨑法律事務所(北九州市小倉北区)では、破産管財人・個人再生委員を務める弁護士が、ご家族の借金のご相談を初回60分まで無料でお受けしています。第三者の専門家が間に入ることで、冷静に今後の生活再建について話し合うことができます。まずは弁護士に相談するメリットを理解し、一歩を踏み出すことが大切です。
本人が債務整理したら家族の財産はどうなる?管財人の視点
多くの方が「自己破産=家族も全財産を失う」という大きな誤解をされています。しかし、これは事実ではありません。福岡地方裁判所小倉支部・行橋支部から選任される破産管財人・個人再生委員として、ご家族の財産への影響について解説します。
債務整理、特に自己破産や個人再生は、あくまで申立人個人の手続きです。したがって、処分の対象となるのは「申立人本人の財産」に限定されます。配偶者や子供など、ご家族固有の財産が手続きに巻き込まれることはありません。これは、北九州エリアに限らず、全国の裁判所で共通する運用ルールです。漠然とした不安から債務整理で家や車がなくなると諦める前に、正しい知識を身につけましょう。
影響なし:配偶者名義の預貯金・車・保険・クレジットカード
配偶者が債務整理をしても、あなた名義の財産には基本的に何の影響もありません。具体的には、以下のような財産は守られます。
- あなた名義の銀行口座が凍結されることはありません。
- あなたの給与が差し押さえられることもありません。
- あなた名義の車が処分されることはありません。
- あなたが契約者の生命保険を解約する必要もありません。
- あなた自身のクレジットカードが使えなくなることもありません。
破産管財人として財産調査を行う際も、申立人の配偶者名義の財産を処分対象とすることはありません。「家族に迷惑をかけてしまう」という罪悪感から手続きをためらう必要はないのです。
要注意:自宅がペアローンや共有名義の場合
ただし、最も注意が必要なのがご自宅の住宅ローンです。特に、夫婦それぞれが債務者となる「ペアローン」を組んでいる場合や、不動産を夫婦の「共有名義」にしている場合は、慎重な対応が求められます。
このようなケースで一方の配偶者が自己破産をすると、もう一方に返済の負担が集中したり、金融機関との契約によっては家を手放さなければならなくなる可能性があります。ただし、ペアローン・共有名義の自宅では、任意整理や個人再生の住宅ローン特則など、状況に応じた手続き選択を検討する必要があります。
離婚を考える前に知っておくべき借金問題との関係
借金の発覚が引き金となり、離婚が頭をよぎることは少なくないでしょう。しかし、「離婚さえすれば、この借金問題から解放される」と考えるのは早計です。
もしあなたが配偶者の借金の連帯保証人になっている場合、その返済義務は離婚しても消えません。また、財産分与の際に借金の扱いが複雑になることもあります。感情的に離婚を急ぐ前に、まずは目の前にある借金問題を法的にどう整理するのかを確定させることが先決です。離婚を急ぐ前に、借金と離婚を同時に抱えた場合の注意点を確認し、冷静に判断してください。
配偶者の借金に関するよくあるご質問
最後に、配偶者の借金に関して当事務所によく寄せられる債務整理に関するよくあるご質問とその回答をまとめました。
Q. 旦那の借金を妻が返済する義務はある?
A. 原則として返済義務はありません。借金は契約した個人の責任であり、妻が連帯保証人になっていない限り、貸金業者が妻に返済を求めることは法律で禁止されています。
Q. 離婚したら返済義務はどうなる?
A. もともと配偶者に返済義務はないため、離婚によって変化はありません。ただし、婚姻中に夫婦の共同生活のために借りた借金(日常家事債務)がある場合や、あなたが連帯保証人になっている場合は、離婚後も責任が残ります。
Q. 借金が発覚したらまず何をする?
A. 感情的に責める前に、借入先、負債総額、毎月の返済額、連帯保証人の有無を正確に聞き出してください。全体像を把握した上で、ご夫婦そろって弁護士に相談し、法的な債務整理を検討することが最も安全な初動となります。
Q. 勝手に自分名義で借金されたら?
A. 配偶者が無断であなたの名義を使って契約した借金については、原則としてあなたに支払い義務は生じません(無権代理)。ただし、放置すると請求が進んでしまうため、速やかに弁護士へご相談ください。
まとめ:一人で抱えず、まずはご夫婦でご相談ください
配偶者の借金は、ご家族にとって非常にショッキングな出来事です。しかし、法律のルールを正しく知ることで、ご自身の生活や財産への影響を整理し、借金問題を解決するための道筋を検討できます。
当事務所は、債務整理をはじめとする様々なお悩みに対応しております。債務整理のご相談は事前のご予約で夜間も対応しております。一人で抱え込まず、借金の資料をお持ちの上、ぜひご夫婦で北九州市小倉北区の当事務所へご相談にお越しください。初回60分無料にて、実務の事実に基づいた見通しをお伝えします。当事務所は弁護士費用の分割払いに対応しておりますので、費用の面でご不安な方もまずは一度お問い合わせください。
北九州・小倉の法律事務所「平井・柏﨑法律事務所」で、暮らしに寄り添った法的サポートを行っています。債務整理、離婚問題や不倫慰謝料請求、交通事故など、身近な悩みに丁寧に耳を傾け、安心できる解決を目指しています。小倉駅から徒歩5分、アクセスも便利。地域のみなさまが気軽に相談できる場所でありたいと考えています。
後払い決済が払えない|滞納の流れと債務整理を北九州の弁護士が解説
【結論】後払い決済が払えない状況で知るべき3つの事実
手元の現金がなくてもスマートフォンひとつで買い物ができる「後払い決済」は非常に便利ですが、支払日が近づいて「どうしても払えない」と焦燥感に駆られている方が少なくありません。実は、後払いの支払いができないという状況は、すでに家計全体が限界を迎えている「多重債務の入り口」であることが多いのです。
この記事では、福岡地方裁判所小倉支部・行橋支部から選任される破産管財人・個人再生委員の視点から、後払い決済を滞納した後の法的な流れ、そして特に深刻な問題となりうる換金目的(現金化)での利用リスク、さらには借金全体の根本的な整理について、客観的な事実を解説します。
まず、あなたが直面している状況で、最初に理解しておくべき事実を3点お伝えします。
- 【事実】後払い決済は、立替金や売買代金などの支払債務として扱われることがあり、滞納を放置すると、債権回収会社等への委託や法的手続きに進み、給与や預金口座の差押えを受ける可能性があります。
- 【事実】現金を得るために後払いで商品を買って転売する行為(現金化)は、自己破産において「免責不許可事由」に該当する可能性があるため、弁護士への正直な申告が不可欠です。
- 【事実】後払い決済も債務整理(任意整理や自己破産)の対象になります。他のクレジットカード等の借入も含めて一括で整理することが根本解決への近道です。
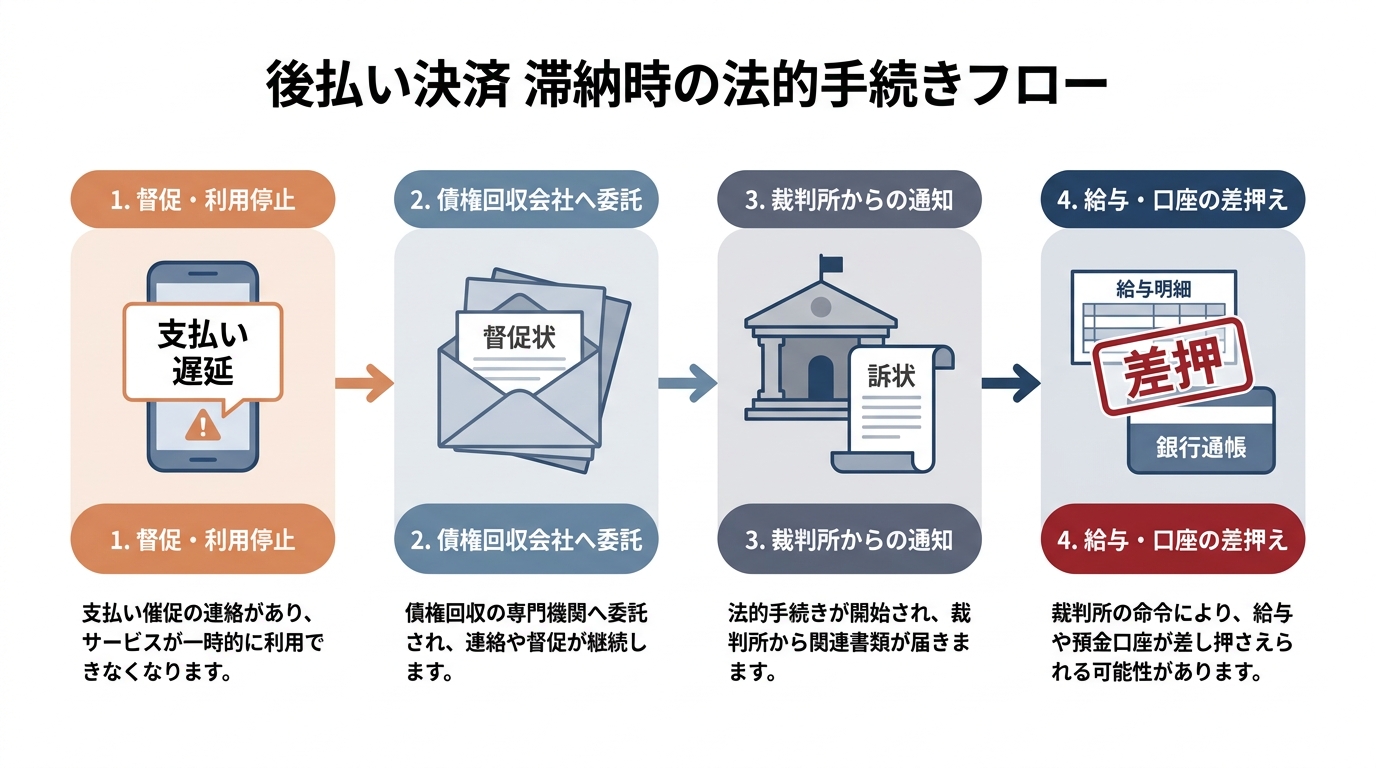
後払い決済の滞納から法的手続き(差押え)までの流れ
後払い決済は少額であることも多く、「少し遅れても平気だろう」と甘く見られがちですが、代金や立替金の支払義務が発生する取引であり、滞納を放置すべきではありません。これを放置すると、事態は着実に、そして機械的に進行していきます。
1. メールやSMSでの督促・利用停止
支払期日を過ぎると、まずはメールやSMS、アプリの通知などで支払いを促す連絡が届きます。この段階で支払えば大きな問題にはなりませんが、これを無視し続けると、その決済サービスは利用停止となります。
2. 債権回収会社や弁護士法人への委託
数ヶ月間滞納が続くと、後払い決済会社は自社での回収を断念し、回収の専門家である「債権回収会社(サービサー)」や提携する「弁護士法人」へ回収業務を委託、あるいは債権そのものを譲渡します。この段階から、差出人が変わった、より厳しい文面の督促状が届くようになります。
3. 裁判所からの通知(支払督促・訴状)
債権回収会社や弁護士からの連絡にも応じずにいると、次のステップは法的手続きです。裁判所から「支払督促」や「訴状」といった特別な書類が届きます。これは、債権者が強制執行の前提となる判決や支払督促などを得るための法的手続きが始まったことを意味します。
4. 給与・預金口座の差押え(強制執行)
裁判所からの通知を放置すると、支払督促に仮執行宣言が付されたり、判決が確定したりして、強制執行を申し立てられる状態になることがあります。そして、その判決等に基づき、あなたの財産に対する強制執行、つまり「差押え」が可能になります。最も影響が大きいのは、勤務先の会社に通知が行く給与の差押えや、預金口座の差押えです。ある日突然、給料の一部や預金が引き出せなくなるという事態に陥ります。
少額だからと放置した結果、生活や勤務先との関係に影響が及ぶ可能性があります。
後払いが払えないのは「多重債務」に陥っているサイン
私たちの実務経験上、後払い決済の支払いに窮しているというご相談は、その問題単独で発生しているケースは稀です。多くの場合、それは家計全体がすでに限界に達していることを示す危険なサインなのです。
後払いの支払いができない背景には、他の支払いがすでに行き詰まっているという現実が隠れています。例えば、クレジットカードの利用可能枠を使い切り、毎月の返済額が膨らんだ信用情報への影響を懸念しながらも、返済のために別の金融機関から借り入れを行う「自転車操業」の状態です。後払い決済の滞納は、その最終局面で起きる現象と言えるかもしれません。
カードが使えず、最後の手段が後払い決済になっていませんか?
「クレジットカードが急に止まる理由」に該当し、ショッピング枠もキャッシング枠も上限に達してしまった。毎月の返済額が高額になり、「リボ払いが払えない場合」のように利息を払うだけで元金が全く減らない。さらには、スマートフォンの端末代金の分割払いを含む「携帯料金の滞納と端末の分割払い」も始まっている…。
このように、あらゆる支払い方法が限界に達したとき、与信審査が比較的緩やかとされる後払い決済が、当座の生活費や食費を賄うための「最後の手段」になっていないでしょうか。もし心当たりがあるのなら、それは個別の支払いをどう乗り切るかという次元の問題ではなく、債務全体を根本的に整理する必要があるという客観的なサインです。
【管財人の視点】換金目的の利用(現金化)と自己破産
多重債務の状態が極限まで進行すると、差し迫った資金繰りのために「現金化」という行為をしてしまう方がいます。これは、後払い決済を利用してゲーム機やブランド品といった換金性の高い商品を購入し、それをすぐに買い取り業者などへ売却して現金を得る行為を指します。
この行為は、後払いサービスの種類によっては利用規約上問題となる可能性があるだけでなく、自己破産の手続きにおいては「免責不許可事由」という重大な問題に該当する可能性があります。免責不許可事由とは、借金の支払義務を免除(免責)することを認められない行為のことです。平井・柏﨑法律事務所(北九州市小倉北区)では、福岡地方裁判所小倉支部・行橋支部から選任される破産管財人・個人再生委員を務める弁護士が、後払い決済を含む借金のご相談を初回60分無料でお受けしています。
なぜ現金化がこれほど問題視されるのか。それは、最初から代金を支払う意思がないまま、債権者(後払い決済会社)を欺いて不当に財産(商品)を得て、それを換金することで一部の債権者への返済に充てたり、生活費に充てたりする行為だからです。これは他の債権者の利益を著しく害する、不誠実な行為と判断されます。
破産管財人は、申立人の購入履歴や預金口座の入出金履歴を精査し、不自然な商品の購入や換金性の高い商品の購入、買い取り業者からの入金などがないかを徹底的に調査します。安易な考えで隠し通せるものでは決してありません。より具体的な調査内容については、「クレジットカード現金化と自己破産」の記事で詳しく解説しています。
「免責不許可事由」に該当しても、正直な申告で再起の道は残る
では、現金化をしてしまったら、もう自己破産をしても借金は免除されないのでしょうか。結論から言えば、必ずしもそうではありません。
破産法には「裁量免責」という制度があります。これは、免責不許可事由に該当する行為があったとしても、裁判所が破産に至った経緯、本人の真摯な反省の態度、更生への意欲などを総合的に考慮し、その裁量によって免責を許可することができるというものです。
この裁量免責を得るために最も重要なことは、弁護士、そして破産管財人に対して、すべての事実を正直に話すことです。現金化の事実を隠蔽しようと嘘をついたり、ごまかしたりすることが、裁判所の心証を最も悪化させます。追い詰められてやってしまった行為について正直に申告し、深く反省している姿勢を示すことで、裁判所も再起のチャンスを与える方向で検討してくれる可能性が高まります。過去の過ちを正直に認め、生活再建への意欲を具体的に示すことは、裁判所に事情を理解してもらううえで重要です。
後払い決済も「債務整理」で根本的に解決できる
後払い決済の滞納金も、クレジットカードや消費者金融からの借入れと全く同じように、債務整理の対象に含めることができます。債務整理とは、法的な手続きを通じて、借金の減額や免除、支払いの猶予などを目指す手続きの総称です。
弁護士に債務整理を依頼すると、まず最初に各債権者に対して「受任通知」という書面を送付します。この通知が債権者に届くと、貸金業者や債権回収会社などについては、法律上、本人への直接の取立てが制限される場合があります。鳴りやまない電話や次々と届く督促状から解放されるだけでも、精神的な負担は大きく軽減されるはずです。
主な債務整理の方法には、任意整理・個人再生・自己破産がありますが、どの手続きが最適かは、あなたの収入や資産、債務総額、そして生活をどう立て直したいかによって異なります。弁護士があなたの状況を丁寧にお伺いし、法的な観点から最善の解決策を提案します。
もちろん、債務整理を行えば信用情報機関にその事実が登録されます(いわゆるブラックリストの状態)。しかし、これはペナルティではなく、借金問題を解決し、生活を再建するための必要なプロセスです。一定期間が経過すれば、再び経済的な信用を取り戻すことが可能です。具体的な「信用情報が回復するまでの期間」については、こちらの記事で詳しく解説しています。放置して差押えを受けるより、はるかに安全な再建策です。
後払い決済の滞納に関するよくあるご質問
最後に、後払い決済の滞納に関して、ご相談者様からよく寄せられる質問にお答えします。
Q. 少額の後払い決済だけなら、債務整理をせずに放置しても大丈夫ですか?
A. 金額の大小にかかわらず、放置することはお勧めできません。たとえ数千円の滞納であっても、法的には借金であることに変わりはなく、放置すれば遅延損害金が加算され、債務は膨らんでいきます。そして、いずれは債権回収会社へ債権が移り、最終的には裁判や給与・口座の差押えといった法的手続きに発展するリスクがあります。放置しても状況が改善しにくいことが多いため、問題が小さいうちに早期に対応することが重要です。
Q. 弁護士費用を一括で払う余裕が全くありません。
A. 当事務所は弁護士費用の分割払いに対応しています。多くの方が費用面で相談を躊躇されますが、その心配は不要です。弁護士がご依頼を受任し、債権者へ受任通知を送付すると、債務整理では、受任後に返済を一時的に停止し、債権額や家計状況を確認する運用をとることがあります。これまで返済に充てていた資金的な余裕が生まれるため、その期間を利用して、家計を立て直しながら無理のない範囲で弁護士費用を分割でお支払いいただく仕組みです。手元にまとまったお金がなくても、まずはご相談ください。詳しい弁護士費用の分割払いについては、こちらの記事で解説しています。
まとめ:北九州市で後払い決済の滞納にお悩みの方へ
後払い決済の滞納は、単なる支払いの遅れではなく、ご自身の家計が自転車操業の限界に達していることを知らせる重要な警告です。特に、現金化のような行為に手を染めてしまった場合、一人で悩み続けることで事態はより深刻化してしまいます。
しかし、どのような複雑な事情があっても、法律のルールに則って正直に向き合い、誠実に対処すれば、生活を立て直す方法を検討できる可能性があります。問題をこれ以上先送りにせず、専門家と一緒に根本的な解決を目指しましょう。
現在の請求書や借入状況が分かる資料をお持ちの上、まずは北九州市小倉北区の当事務所へご相談ください。初回60分は無料です。債務整理のご相談は事前のご予約で夜間も対応しております。実務の事実に基づいた、客観的な解決の見通しをお伝えします。
北九州・小倉の法律事務所「平井・柏﨑法律事務所」で、暮らしに寄り添った法的サポートを行っています。債務整理、離婚問題や不倫慰謝料請求、交通事故など、身近な悩みに丁寧に耳を傾け、安心できる解決を目指しています。小倉駅から徒歩5分、アクセスも便利。地域のみなさまが気軽に相談できる場所でありたいと考えています。
任意整理の返済が苦しい方へ|一括請求になる前にできること
【結論】任意整理の返済が苦しくなったら知るべき3つの事実
任意整理で一度は和解したものの、その後の収入減や予期せぬ出費で返済が厳しくなり、強い不安を感じていらっしゃる方は決して少なくありません。この状況で最も重要なのは、問題を一人で抱え込まず、客観的な事実に基づいて次の一手を冷静に判断することです。
まず、あなたが知るべき重要な事実を3つお伝えします。
- 事実1:通常「2回分」の滞納で一括請求のリスクが生じます。
任意整理の和解書には、分割で支払う権利を失う条件(期限の利益喪失条項)が定められており、一般的には2回分の支払いを怠ると、残りの借金全額の一括返済を求められる可能性が極めて高くなります。 - 事実2:重要な対策は「滞納する前」に専門家へ相談することです。
返済が苦しいと感じた時点で速やかに行動を起こせば、再和解や個人再生・自己破産への方針転換など、取りうる選択肢が多く残されています。滞納を重ねてからでは、交渉が著しく困難になります。 - 事実3:最初の弁護士とは別の弁護士に依頼し直すことも可能です。
「一度依頼した事務所には相談しづらい」と感じることは、何ら特別なことではありません。状況を客観的に見直し、今後の解決方針を立て直すために、セカンドオピニオンとして別の弁護士に相談・依頼することは実務上、全く問題ありません。
この記事では、任意整理後の返済に行き詰まった際に、最悪の事態を避けるために知っておくべき法的な知識と、具体的な解決策について、専門家の立場から解説します。
何回遅れると一括請求に?和解書に定められる「期限の利益喪失条項」
任意整理の返済が遅れた場合、なぜ一括請求のリスクが生じるのでしょうか。その根拠は、任意整理が成立した際に債権者と取り交わした「和解書(または合意書)」に記載されている、「期限の利益喪失条項」という非常に重要なルールにあります。
「期限の利益」とは、簡単に言えば「借金を分割で支払うことができる権利」のことです。この権利があるからこそ、あなたは毎月決められた額を返済すればよいのです。
しかし、期限の利益喪失条項は、「もし約束通りの返済を怠った場合には、その権利を失い、直ちに債権者は残金全額の一括返済を請求できる」という内容を定めています。
では、具体的に「何回」滞納すると、この条項が発動するのでしょうか。
これは和解書の内容によって異なりますが、実務上、「怠った割賦金の額が金〇円(おおむね2回分の支払額)に達したとき」「支払を2回以上怠ったとき」といった形で定められているケースが大半です。つまり、一般的には2回分の支払いを滞納してしまうと、債権者から一括請求を受ける法的根拠が整うことになります。
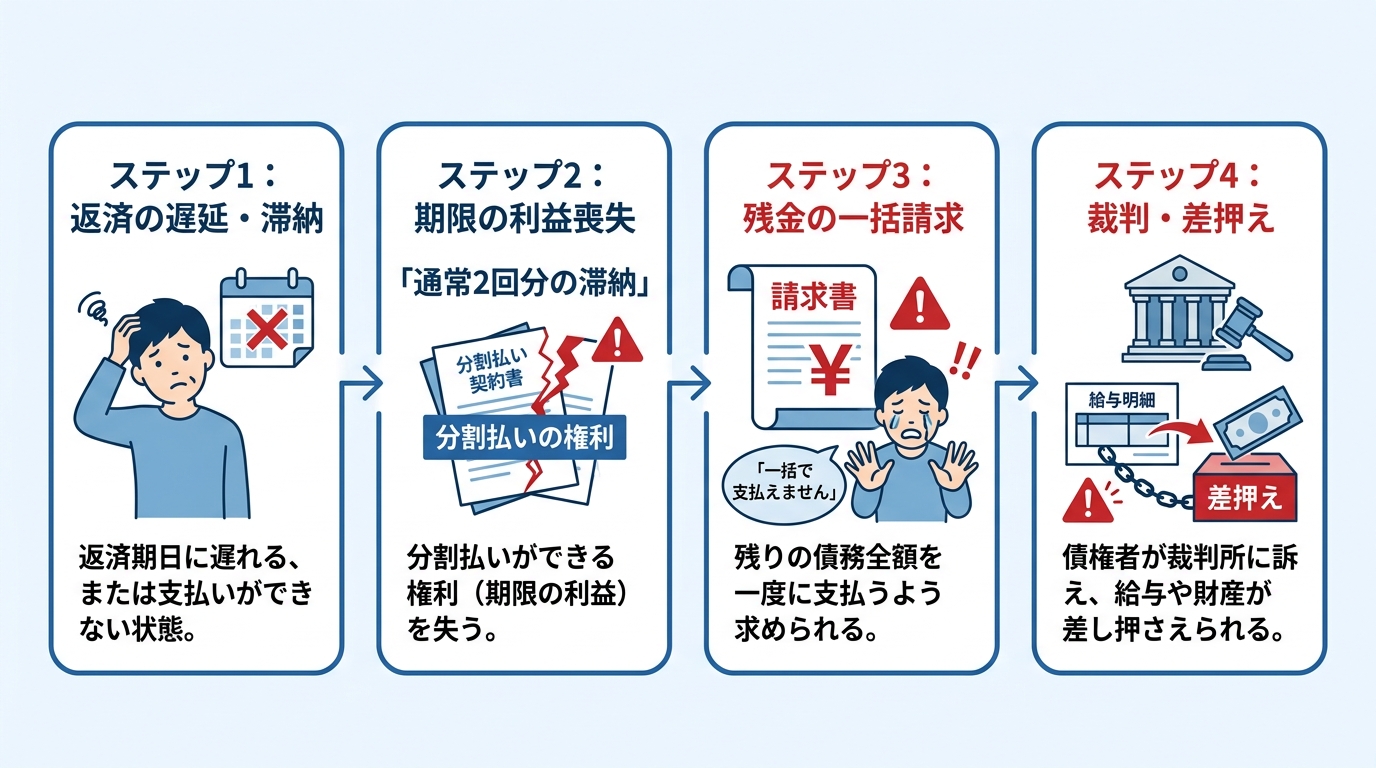
もし一括請求を放置すれば、債権者は裁判所を通じた法的手続き(支払督促や訴訟)に移行し、最終的にはあなたの給与や預貯金を差し押さえる強制執行に至る可能性が高まります。勤務先に裁判所から通知が届けば、借金問題を知られてしまう事態にもなりかねません。このような最悪の事態を避けるためにも、この条項が発動する前に手を打つことが極めて重要なのです。
【重要】一括請求を避けるために「滞納する前」に動くこと
任意整理後の返済が困難になったとき、影響を抑えるために重要なのは、「滞納してしまう前に、あるいは最初の滞納後すぐに専門家に相談する」ことです。
支払える見込みが不確かなまま対応を先送りすると、選択肢が狭まる可能性があります。すでに数回滞納し、債権者の態度が硬化してからでは、再度の交渉は極めて困難です。
平井・柏﨑法律事務所(北九州市小倉北区)では、福岡地方裁判所小倉支部・行橋支部から選任される破産管財人・個人再生委員を務める弁護士が、任意整理後の返済のご相談を初回60分無料でお受けしています。状況を客観的に分析し、取りうる法的な選択肢を正直にお伝えします。
また、「最初に依頼した弁護士に相談しづらい」というお気持ちは、非常によく分かります。しかし、問題を放置することが最も危険です。当事務所のように、他事務所で任意整理を行った方からのご相談をお受けし、弁護士として客観的な立場から改めて解決方針を立て直すことも全く問題ありませんので、ご安心ください。
今後の解決方針|再和解の現実と法的整理への切り替え
返済が困難になった際の具体的な解決策には、大きく分けて2つの方向性があります。それは「再度交渉を行う」か、「裁判所の手続きに切り替える」かです。
福岡地方裁判所小倉支部・行橋支部から選任される破産管財人・個人再生委員として、これまで任意整理の返済が立ち行かなくなった方の家計状況を数多く見てきた立場から、それぞれの選択肢の現実と判断基準を解説します。
選択肢①:再和解(2回目の任意整理)を交渉する
再和解とは、残っている借金について、もう一度債権者と交渉し、さらに長期の分割払いにしてもらうなど、新たな返済計画で和解し直す手続きです。これを「2回目の任意整理」と呼ぶこともあります。
しかし、この再和解の交渉は、1回目とは比較にならないほどハードルが高くなるのが現実です。なぜなら、債権者から見れば「一度、和解という形で譲歩したにもかかわらず、その約束すら守れなかった」という状況だからです。
そのため、再和解に応じてもらうには、返済不能に陥ったことにやむを得ない理由(例:会社の業績悪化による給与カット、病気による休職など)があり、かつ、今後は安定した収入が見込めることを客観的な資料で証明する必要があります。安易な交渉では和解できないケースが多く、非常に厳しい道のりとなることを覚悟しなければなりません。
選択肢②:個人再生・自己破産へ手続きを切り替える
破産管財人や個人再生委員の視点から見て、収入の回復が客観的に見込めない場合や、残っている借金の総額が大きすぎる場合には、無理に再和解を目指すのではなく、裁判所を通じた法的な手続きである「個人再生」や「自己破産」へ方針を切り替えるべきタイミングです。
- 個人再生:裁判所の認可を得て、法律上の基準等により定められた金額を、原則3年で分割返済していく手続きです。事情によっては、返済期間が5年まで延長される場合があります。住宅ローン特則を利用すれば、マイホームを手放せずに他の借金を整理できる可能性があります。
- 自己破産:裁判所に支払不能であることを認めてもらい、一定の価値ある財産が処分される場合がある一方で、裁判所の免責許可を得ることにより、税金や養育費など一部の債務を除いて支払責任を免れる手続きです。
これらの手続きは「終わり」ではなく、法的に認められた「生活再建の手段」です。どの手続きがご自身の状況にとって最適なのかは、財産の状況や収入の見込みによって異なります。より具体的な手順については、自己破産と個人再生の選び方をご覧ください。
任意整理の返済に関するよくあるご質問
Q. 任意整理の支払いが厳しい場合はどうすればいいですか?
A. まず、状況を冷静に判断することが大切です。
もし支払いが数日遅れる程度であれば、まずは債権者、あるいは返済の振込代行を依頼している弁護士に事前に連絡し、支払日を調整してもらうようにしてください。無断での遅延は避けるべきです。
一方で、単なる一時的な資金不足ではなく、収入の減少などによって恒常的に毎月の支払いが成り立たなくなった場合は、根本的な解決策を考え直す必要があります。2回分の滞納をして一括請求を受ける前に、速やかに弁護士へご相談いただき、個人再生や自己破産を含めた方針の切り替えを真剣に検討するべき段階と言えるでしょう。
Q. 新しい弁護士に依頼する費用がありません。
A. 当事務所では、弁護士費用の分割払いに対応しております。
弁護士に正式に依頼すると、まず各債権者に対して「受任通知」という書面を発送します。この受任通知が貸金業者等に届くと、正当な理由がない限り、電話・訪問等による直接の取立ては制限されます。そして、その返済が止まっている期間を利用して、弁護士費用を無理のない範囲で分割してお支払いいただくという運用が可能です。費用のことで相談をためらっているのであれば、まずはその点も含めてご相談ください。
まとめ:滞納を重ねる前に、北九州の弁護士へご相談ください
任意整理の返済に行き詰まるのは、当初の計画と現在の収入・支出のバランスが崩れてしまった結果であり、決して珍しいことではありません。最も重要なのは、一人で悩み、滞納を重ねて事態を悪化させる前に、客観的な事実に基づいた新たな再建策を専門家と共に練り直すことです。
債務整理のご相談は事前のご予約で夜間も対応しております。現在の返済状況が分かる和解書や直近の給与明細などをお持ちの上、北九州市小倉北区の当事務所へ直接ご相談にお越しください。初回60分無料の面談にて、実務の事実に基づいた、あなたの状況に応じた解決方針をお伝えします。
北九州・小倉の法律事務所「平井・柏﨑法律事務所」で、暮らしに寄り添った法的サポートを行っています。債務整理、離婚問題や不倫慰謝料請求、交通事故など、身近な悩みに丁寧に耳を傾け、安心できる解決を目指しています。小倉駅から徒歩5分、アクセスも便利。地域のみなさまが気軽に相談できる場所でありたいと考えています。
行橋市の債務整理|管轄裁判所と地元で相談しにくい方へ
行橋市・京築地域の債務整理【3つの事実】
行橋市や苅田町などの京築地域にお住まいの方から、「借金の相談をしたいが、地元の事務所だと知り合いに会いそうで怖い」という理由で、小倉の当事務所へご相談にお越しになるケースが多数あります。裁判所を通す手続きの場合、お住まいの地域によって管轄の裁判所が決まっていますが、手続きを依頼する弁護士は自由に選ぶことができます。福岡地裁小倉支部・行橋支部から選任される現役の破産管財人の視点から、行橋市周辺の債務整理の管轄ルールと、地域特有の収入事情を踏まえた手続きの客観的な判断基準について解説します。このテーマの全体像については、債務整理の種類と選び方で体系的に解説しています。
まず、あなたが知りたい結論からお伝えします。
- 【事実①】行橋市、豊前市、京都郡(苅田町・みやこ町)、築上郡にお住まいの方の自己破産や個人再生は、「福岡地裁行橋支部」が管轄となります。
- 【事実②】地元の事務所を避けて小倉の弁護士に依頼しても、手続きに不利益は一切ありません。当事務所は日豊本線で通勤圏にあり、行橋支部の実務にも精通しています。
- 【事実③】交代勤務などで毎月の収入に変動がある場合、借金を分割で支払う「任意整理」の審査は厳しくなるため、客観的な見立てが必要です。
【事実①】自己破産・個人再生の管轄は「福岡地裁行橋支部」
債務整理にはいくつかの手続きがありますが、そのうち「自己破産」と「個人再生」は、裁判所を介して借金の減額や免除を認めてもらう法的な手続きです。これらの手続きを申し立てる裁判所は、どこでも良いわけではなく、ご自身の住所地によってあらかじめ定められています。
具体的には、行橋市、豊前市、京都郡(苅田町・みやこ町)、築上郡(築上町・上毛町・吉富町)にお住まいの方の場合、管轄裁判所は「福岡地方裁判所 行橋支部」となります。これは法律に基づく管轄区域のルールであり、この地域にお住まいの方が自己破産や個人再生を行う際は、原則として行橋支部に申立てを行うことになります。
この管轄ルールは、行橋市・京築エリアでの自己破産を検討する上で、まず押さえておくべき基本知識です。
【事実②】地元の弁護士でなくても手続きに不利益はない
「管轄が地元の行橋支部なら、弁護士も地元で探さないといけないのでは?」とご心配される方がいらっしゃいますが、その必要は全くありません。管轄裁判所がどこであれ、あなたが手続きを依頼する弁護士は、全国どこでも自由に選ぶことができます。
小倉の弁護士に依頼した場合でも、弁護士があなたの代理人として、行橋支部への申立てから裁判所とのやり取り、債権者対応まで、すべての手続きを責任をもって行います。あなたが直接、行橋支部と複雑なやり取りをする必要はありませんので、ご安心ください。地理的な距離が、手続きを進める上で不利益になることは一切ないのです。
行橋市や苅田町など日豊本線沿線にお住まいの方にとって、小倉は生活圏・通勤圏であり、アクセスも良好です。プライバシーの懸念から地元の事務所を避けたい場合、小倉の弁護士に相談することは、プライバシーに配慮しながら手続きを進めるための選択肢の一つです。債務整理を弁護士に依頼するメリットは、こうした裁判所対応も含めて全面的にサポートできる点にあります。
【事実③】交代勤務等の収入変動は任意整理の審査が厳しくなる
債務整理の中でも、裁判所を通さずに債権者と直接交渉し、将来利息のカットと分割払いを求める「任意整理」を希望される方は少なくありません。しかし、この任意整理は、誰でも無条件に利用できるわけではないのです。
特に、交代勤務や期間従業員といった働き方で月々の収入に波がある場合、任意整理の交渉は非常にシビアになります。なぜなら、任意整理で債権者が重視するのは、「履行可能性」、つまり「将来にわたって、約束通り安定的に返済を続けられるか」という客観的な見込みだからです。
収入が不安定な状況で安易に分割払いの約束をしても、返済が滞れば和解は破綻し、状況はさらに悪化しかねません。不安定な収入での債務整理には、専門家による客観的な見立てが不可欠となります。
「地元で顔を合わせたくない」という心理と小倉での相談
当職がこれまで行橋市や苅田町などの京築地域にお住まいの方からお受けしてきたご相談の中で、共通して耳にするのが「地元では相談しづらい」という切実な声です。
地域コミュニティの繋がりが密接なエリアでは、「法律事務所に出入りするところを近所の人に見られないか」「事務所の事務員が、子どもの同級生の親かもしれない」といった不安が、借金問題の解決を先延ばしにする大きな心理的ハードルになっています。これは、決して考えすぎではありません。
こうしたプライバシーに関する懸念は、精神的な負担を増大させ、冷静な判断を妨げる要因にもなり得ます。だからこそ、日々の生活圏や通勤圏でありながら、地元の人間関係から少し距離を置ける小倉の事務所を選ぶことが、安心して悩みを打ち明け、根本的な解決へ踏み出すための有効な手段となるのです。平井・柏﨑法律事務所(北九州市小倉北区)では、行橋市・京築地域の方の債務整理のご相談を初回60分無料でお受けしています。これまでも、日豊本線沿線からのアクセスの良さを活かし、多くの方の生活再建をサポートしてまいりました。債務整理を周囲に知られずに行うための具体的な注意点についても、ご相談時にお話しできます。
【管財人の視点】交代勤務と任意整理における履行可能性
福岡地裁小倉支部・行橋支部から選任される破産管財人・個人再生委員として、当職は裁判所から選任される公平中立な立場で、数多くの破産・個人再生案件に関与してきました。その実務経験から、特に京築地域の方の債務整理で重要となる点について解説します。
この地域には、苅田町の自動車関連工場をはじめとする製造業で、交代勤務や期間従業員として家計を支えておられる方が多くいらっしゃいます。こうした働き方は、残業時間の増減や夜勤手当の有無によって、月々の手取り収入が大きく変動しやすいという特徴があります。
ご相談者様の多くは「自己破産だけは避けたいので、分割払いの任意整理でお願いしたい」と希望されます。そのように感じる方が多いことは理解できます。しかし、任意整理を成立させるためには、原則として3年から5年の長期にわたり、毎月決まった額を支払い続ける客観的な能力、すなわち「履行可能性」を債権者に証明しなくてはなりません。
収入の波が大きい状態で、収入が良い月を基準に無理な分割計画を立ててしまうのは非常に危険です。返済が滞ると、和解条項に従って残額の一括請求を受けたり、自己破産など別の手続きを検討せざるを得なくなったりする場合があります。より詳しい手順については、任意整理で和解できない場合の対応をご覧ください。
なぜ収入の安定性が厳しく問われるのか?
任意整理は、あくまで債権者との「私的な話し合い」による合意です。もし合意後に返済が滞れば、その合意は効力を失い、遅延損害金を含めた残額の一括返済を求められたり、給与差押え等の法的手続きに移行されたりするリスクを常に伴います。
そのため、弁護士として、返済の見込みが不透明なまま無責任な和解案を提示することはできません。また、債権者側も、ボランティアで分割払いに応じるわけではありませんから、返済計画の実現可能性を厳しく審査することもあります。実務上は、残業代などを除いた基本給や、直近1年で最も収入が少なかった月を基準に、「この金額なら最低限支払える」というラインで返済計画を立てる必要があります。
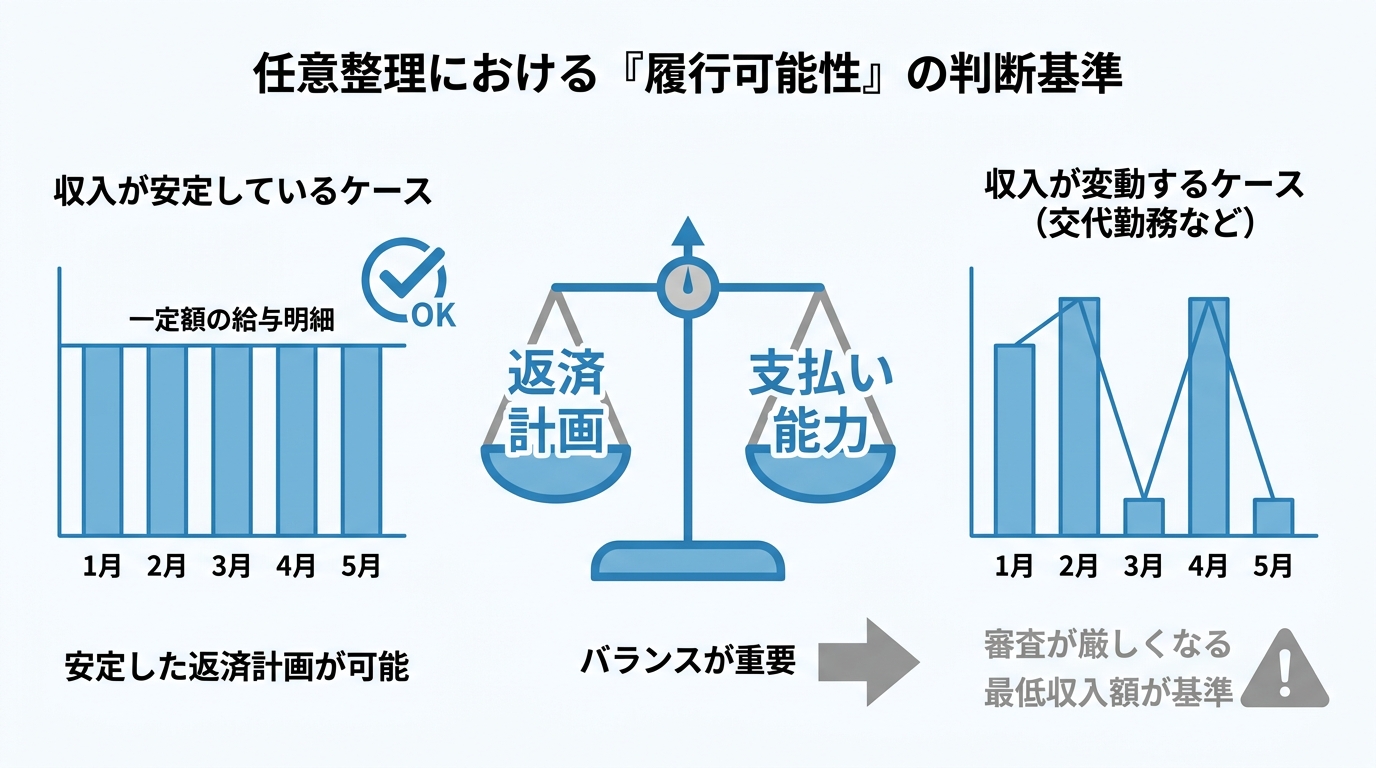
特に近年は、リボ払いの任意整理などにおいて、債権者の和解条件が厳格化する傾向にあり、履行可能性の判断はより重要性を増しています。
客観的な見立てが生活再建の第一歩
弁護士の役割は、ご依頼者の希望を踏まえつつ、収入や負債の状況を客観的に分析し、実現可能性のある生活再建の方針を検討することにあると、当事務所は考えています。
「必ず分割払いにできます」といった無責任な約束は決してできません。管財人としての厳しい視点から見れば、「客観的な支払い能力がなければ任意整理は成立しない」というのが法律実務の現実なのです。ご状況によっては、任意整理に固執するよりも、自己破産や個人再生を選択することが、結果的にご本人とご家族にとって最も良い解決策となるケースも多々あります。まずは事実に基づいた客観的な見通しを知ることが、本当の意味での生活再建の第一歩となるのです。
行橋市・京築地域の方からよくあるご質問
ここでは、行橋市や京築地域にお住まいの方から、実際にご相談の際によくいただく質問にお答えします。
Q. 自己破産する場合、行橋の裁判所に何度も行きますか?
A. ご心配には及びません。弁護士が代理人として就任すれば、申立て手続きや債権者とのやり取りは、すべて弁護士が代行します。ご本人に裁判所へお越しいただくのは、手続きの重要な局面である「免責審尋(裁判官との面談)」や、破産管財人が選任された場合の「管財人面談」など、ごく限られた場面のみです。回数としては、通常1〜2回程度で済むことがほとんどであり、日常生活への影響は最小限に抑えられます。より詳しい情報は自己破産のよくあるご質問にもまとめています。
Q. 弁護士費用を一括で払う余裕がありません。
A. 当事務所では、弁護士費用の分割払いに対応しております。弁護士にご依頼いただき、貸金業者に「受任通知」という書面を送付すると、貸金業者からご本人への直接の取立ては、法律上、原則として制限されます。返済については、手続方針に応じて弁護士と相談しながら一時的に停止する運用をとることがあります。お金がないからと相談をためらう必要はありません。より具体的な手順については、債務整理の弁護士費用と分割払いをご覧ください。
まとめ:プライバシーを守り、客観的な解決策を見つけるために
地元での相談に抵抗を感じ、誰にも打ち明けられないまま無理な返済を続けることは、借金問題をさらに深刻化させる原因になりかねません。
日豊本線一本でアクセスできる小倉の事務所であれば、プライバシーを守りながら、あなたの管轄である行橋支部の実務に精通した弁護士のサポートを受けることが可能です。現在の客観的な支払い能力と負債総額を正確に見極めるため、当事務所では電話での安易な判断は行わず、対面でのご相談を重視しています。
現在の借入状況が分かるものや、直近数ヶ月分の給与明細などをお持ちの上、北九州市小倉北区の当事務所での無料法律相談にお越しください。初回60分無料にて、法律と実務の事実に根差した、あなたにとっての客観的な解決策を誠実にお伝えします。
北九州・小倉の法律事務所「平井・柏﨑法律事務所」で、暮らしに寄り添った法的サポートを行っています。債務整理、離婚問題や不倫慰謝料請求、交通事故など、身近な悩みに丁寧に耳を傾け、安心できる解決を目指しています。小倉駅から徒歩5分、アクセスも便利。地域のみなさまが気軽に相談できる場所でありたいと考えています。
競艇・競輪の借金は自己破産できる?ネット投票と裁量免責
「ギャンブルの借金は破産できない」は大きな誤解です
北九州市にはボートレース若松や小倉競輪場があり、多くの方にとって公営競技は身近な娯楽の一つです。しかし近年、スマートフォン一つでいつでもどこでも投票できる「ネット投票(テレボート等)」が普及したことで、手軽さゆえにのめり込み、クレジットカードでのリボ払いやキャッシングを繰り返し、気づけば多重債務に陥ってしまうというご相談が後を絶ちません。
多くの方が「ギャンブルで作った借金は自己破産できない」という情報を鵜呑みにし、誰にも相談できずに一人で抱え込んでしまっています。しかし、それは大きな誤解です。このテーマの全体像については、ギャンブル借金全般の解決方法で体系的に解説しています。
法律上のルール:「免責不許可事由」と「裁量免責」
まず、法律の原則からご説明します。破産法という法律では、競艇や競輪といった賭博行為によって著しく財産を減少させたり、過大な債務を負担したりすることは「免責不許可事由」と定められています。これは、借金の免除(免責)を認めないとする法律上のルールのことです。
しかし、法律は同時に救済の道も用意しています。同じ破産法の条文には、たとえ免責不許可事由があったとしても、「破産手続開始の決定に至った経緯その他一切の事情を考慮して」裁判所が免責を許可することが相当であると判断した場合には、免責を許可できる、という規定があります。これを「裁量免責」と呼びます。
つまり、形式的に免責不許可事由に該当したとしても、それだけで自己破産が不可能だと決まるわけではないのです。
実務の現実:誠実な対応で多くの方が免責を得ています
そして、ここからが最も重要な点ですが、実際の裁判所実務では、この裁量免責が広く運用されています。競艇や競輪が原因の借金であっても、多くの方が最終的には裁量免責を得て、生活を再建されています。
では、裁量免責を得るために何が重要になるのでしょうか。それは、ご本人の「誠実な対応」に尽きます。具体的には、以下の3点が鍵となります。
- 借金に至った経緯やギャンブルの事実を、隠さず正直に話すこと
- 裁判所から選任される破産管財人の調査に、真摯に協力すること
- 家計簿をつけるなど、二度とギャンブルに手を出さないという更生の意欲を行動で示すこと
たとえ過去に過ちがあったとしても、それを真摯に反省し、経済的な再出発に向けて誠実に行動すれば、裁判所が裁量免責を相当と判断する事情として考慮される可能性があります。過去に他の法律事務所で自己破産を断られた経験がある方でも、諦める必要はありません。
参照:破産法
【管財人の視点】ネット投票の履歴はすべて調査されます
福岡地裁小倉支部・行橋支部から選任される破産管財人として、多くの自己破産案件を調査する立場から、ネット投票に関する実務の現実をお伝えします。この点は、現金で舟券や車券を購入していた時代とは決定的に異なります。
競艇や競輪などのギャンブルが主な借金原因である場合、自己破産の手続きは「管財事件」として進む可能性が高くなります。管財事件では、申立てをされた方の財産や借金の経緯について、裁判所から選任された中立な立場の弁護士(破産管財人)が詳細な調査を行います。
管財事件となり、銀行口座・カード履歴が精査される
破産管財人が行う調査の核心は、「お金の流れ」の全容解明です。そのために、申立人の方には、すべての銀行口座について過去数年分(通常は1年程度ですが、必要に応じてそれ以上遡ることもあります)の取引履歴と、お持ちのクレジットカードすべての利用明細の提出を求めます。
管財人は、その膨大な履歴を一つひとつ精査し、給与がいつ入金され、家賃や光熱費がいつ引き落とされ、そして「何に、いくら使ったのか」を徹底的に確認します。この過程で、ネット投票に関する入出金は、まず隠し通すことはできません。また、管財人の調査権限の一環として、申立人宛ての郵便物が管財人に配達されることになるため、カード会社からの利用明細などもすべて確認の対象となります。
なぜ隠せない?テレボート等は入出金の証拠が残る
「少しぐらいなら隠せるのではないか」と考える方がいらっしゃるかもしれませんが、その考えは非常に危険です。テレボートは登録した銀行口座からの入金が基本となり、Kドリームスは銀行ネット決済やクレジットカード決済など複数のチャージ方法に対応しています。
そのため、投票サイトへの入金やチャージは、通帳やカード明細、決済サービスの利用履歴などに、テレボートへの入金やデルカのチャージ等として記録が残ることがあります。これらは客観的な資料として確認されるため、事実と異なる説明をすることは避けるべきです。こうした通帳の履歴を隠そうと嘘の申告をすること自体が、裁判官や管財人からの信頼を著しく損ない、反省の態度が見られないと判断され、裁量免責を遠ざける致命的なマイナス評価につながります。これは、クレジットカードの現金化など、他の免責不許可事由においても同様です。弁護士には、事実関係を正直にお話しいただくことが、適切な方針を検討するうえで重要です。平井・柏﨑法律事務所(北九州市小倉北区)では、公営ギャンブルが原因の借金のご相談を初回60分無料でお受けしています。
裁量免責を目指す上で避けるべきこと
裁量免責の判断において、裁判所や管財人が最も重視するのは、「ご本人が真剣に反省し、二度とギャンブルを繰り返さないという更生の意欲」です。その意欲と真っ向から反する行為が、手続き中のギャンブル継続です。
弁護士に依頼し、債権者からの督促が止まると、一時的な解放感から、つい「少額ならバレないだろう」「一発当てて弁護士費用を稼ごう」という安易な考えで、再びネット投票に手を出してしまう方が残念ながらいらっしゃいます。
これは、実務上、最も危険な行為です。手続き中の入出金も当然、管財人の調査対象となります。もし手続き中にギャンブルをしていたことが発覚すれば、「全く反省していない」と判断され、裁量免責が認められず、免責が認められない結果につながるおそれがあります。財産隠しなどと同様に、避けなければならない行為です。

生活再建のために|依存症の相談と法的手続きを並行して進める
借金問題の背景に、「自分の意思だけではどうしてもギャンブルをやめられない」という状況がある場合、それは単に意志が弱いという問題ではなく、「ギャンブル等依存症」という治療が必要な病気の可能性があります。
自己破産などの法的手続きは、現在の借金を整理するための手続きです。根本的な原因である依存症へのアプローチを同時に行わなければ、仮に自己破産ができたとしても、数年後にまた同じ問題を繰り返してしまう危険性があります。
生活再建を進めるためには、法的手続きと依存症の治療・相談を並行して検討することが重要です。北九州市には、精神保健福祉センターなどの公的な相談窓口や、回復支援を行っている民間の団体があります。一人で抱え込まず、こうした専門機関の助けを借りることを強くお勧めします。私たちは法律の専門家として、依存症回復の専門家と連携しながら、あなたの再出発をサポートします。
競艇・競輪の借金に関するよくあるご質問
ここでは、競艇や競輪など、ギャンブルが原因の借金についてご相談いただく際によくあるご質問にお答えします。
Q. ギャンブルの借金でも「個人再生」はできますか?
はい、可能です。個人再生という手続きには、自己破産における「免責不許可事由」という制度がありません。そのため、借金の原因がギャンブルであっても、手続きを利用すること自体に支障はありません。
ただし、個人再生を利用するためには、将来にわたって安定した収入があり、裁判所に認可された再生計画どおりに返済を継続できることが条件となります。例えば、住宅ローン特則を利用してマイホームを残したい場合や、自己破産では資格制限を受ける職業に就いている場合などに有効な選択肢となります。自己破産と個人再生のどちらが最適かは、個々の状況によって異なりますので、弁護士にご相談ください。
Q. 弁護士費用を一括で払う余裕がありません。
当事務所では、弁護士費用の分割払いに対応しています。
弁護士にご依頼いただき、私たちが債権者(貸金業者など)へ「受任通知」という書面を発送すると、法律に基づき、貸金業者等からご本人への直接の取立ては原則として停止します。これまで毎月の返済に充てていたお金が手元に残るようになりますので、その中から、無理のない範囲で弁護士費用を分割で積み立てていただくという運用を行っています。詳しい分割払いの仕組みについては、ご相談の際に丁寧にご説明しますので、費用面でご不安な方も、まずは一度お問い合わせください。
まとめ:正直な申告が、生活再建への唯一の道です
公営競技のネット投票は、手元の現金が減る感覚がないまま、気づけば多額の借金を生みやすいという構造的な問題を抱えています。
しかし、「ギャンブルで作った借金だから」と諦めてしまったり、「履歴を隠し通せるかもしれない」と考えたりすることは、解決を遠ざけるだけです。法律のルールに則り、過去の事実を正直に申告し、更生の意欲を行動で示すこと。これが、生活再建に向けて特に重要です。
一人で悩み続けるのは、精神的にも非常に辛いことです。現在の借入状況や、可能であれば銀行口座の履歴が分かる資料などをお持ちの上、まずは北九州市小倉北区の当事務所へご相談にお越しください。初回60分無料にて、福岡の裁判所実務の事実に即した、客観的な解決策を誠心誠意お伝えします。
北九州・小倉の法律事務所「平井・柏﨑法律事務所」で、暮らしに寄り添った法的サポートを行っています。債務整理、離婚問題や不倫慰謝料請求、交通事故など、身近な悩みに丁寧に耳を傾け、安心できる解決を目指しています。小倉駅から徒歩5分、アクセスも便利。地域のみなさまが気軽に相談できる場所でありたいと考えています。