自己破産を検討している方、あるいは免責許可決定が出たばかりの方にとって、手続きが終わった後の生活が具体的にどうなるかは大きな懸念事項です。「一生クレジットカードを持てないのか」「生活にどんな制限が残るのか」と誤解されている部分も多々あります。福岡地方裁判所小倉支部・行橋支部から選任される現役の破産管財人の視点から、自己破産の免責確定後に法的に「できること」「できないこと」「やるべきこと」の事実のみを解説します。なお、自己破産の手続き全体の仕組みや流れについては、自己破産とは?メリット・デメリットや手続きの流れを解説で体系的に解説しています。
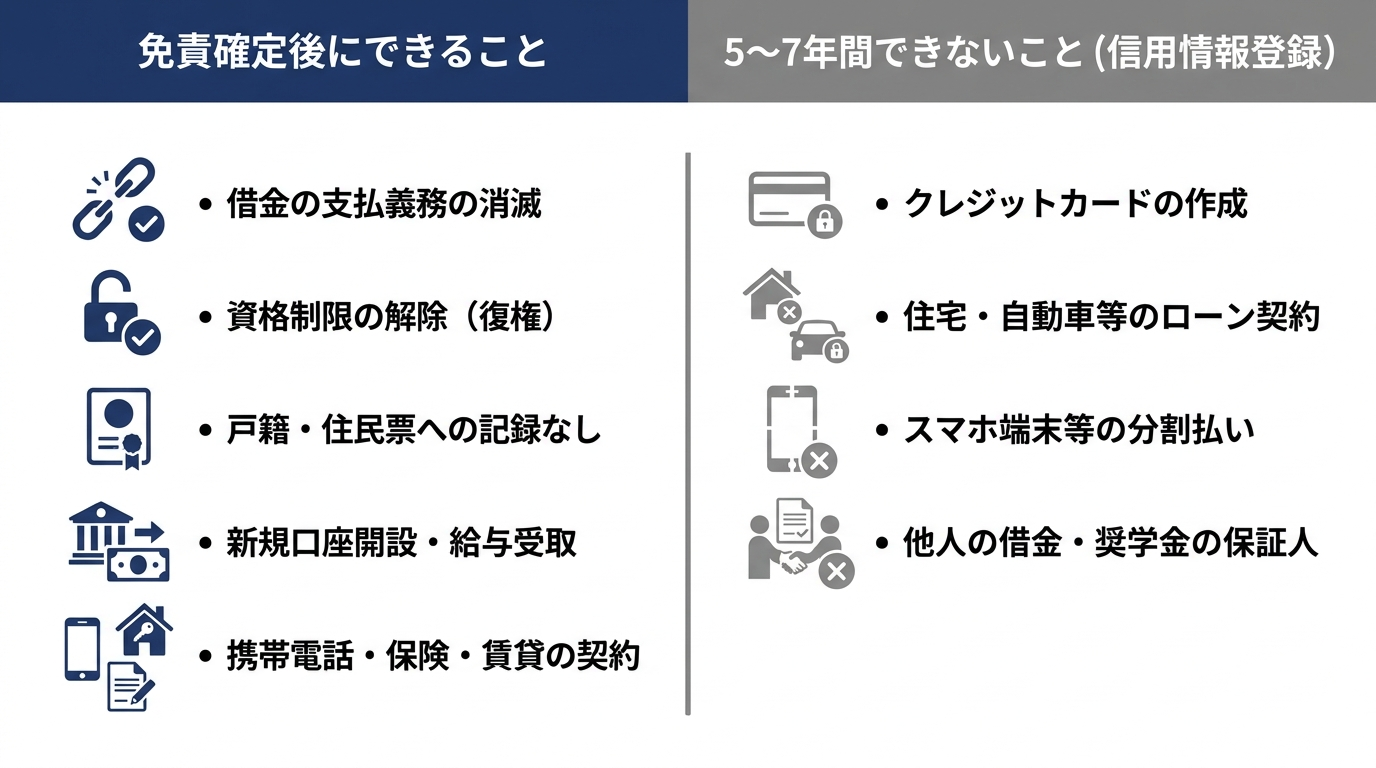
- 【できること】:給料の受け取り、預金口座の開設、携帯電話の契約、新しい保険の加入などは通常どおり可能です。戸籍や住民票に記録は残りません。
- 【できないこと】:免責確定から5〜7年間は、信用情報の影響によりクレジットカードの作成、新たなローン契約、他人の保証人になることは原則できません。
- 【やるべきこと】:免責決定後は、凍結された口座の整理や保険の見直しを行い、デビットカード等を利用して支出の範囲内で暮らす家計管理の徹底が必要です。
自己破産が終わった後に「できること」
裁判所から免責許可決定が出され、それが法的に確定すると、破産手続開始に伴って生じていた資格制限などは解除されます。北九州・京築エリアで多くの自己破産申立てを受任し、また破産管財人として手続きに関与する実務の視点から、免責確定後に通常どおりできることの法的な事実を整理します。これら免責の効果や復権の法的な根拠については、e-Gov法令検索で確認できる破産法の条文にも明記されています。
借金の支払義務の消滅と復権による資格制限の解除
免責許可決定が確定すると、税金などの一部を除き、破産手続開始前の借金の支払義務が法的に消滅します。債権者から請求を受けることはなくなり、毎月の返済に充てていた資金を生活費へ回すことが可能になります。
また、破産手続開始決定によって生じていた警備員、生命保険募集人、宅地建物取引士といった一定の資格や職業の制限(欠格事由)も、免責確定による「復権(当然復権)」によって解消されます。復権そのものには裁判所への特別な申立ては不要ですが、破産によって宅地建物取引士などの資格登録が消除されていた場合は復権のみで自動的に業務を再開できるわけではなく、職種ごとに再登録や届出、勤務先での復職手続きを別途行うことで元の業務への復帰が可能となります。なお、管財事件において課されていた裁判所の許可なく転居等ができない居住制限や破産管財人への郵便物の転送措置は、免責手続とは別個の「破産手続」の終結・廃止や転送措置の取消し等によって終了します。
戸籍や住民票への記録はなく年金や選挙権も維持
自己破産をしても、戸籍や住民票にその事実が記載されることは一切ありません。本籍地の市区町村で発行される「身分証明書」についても、通常の自己破産のように免責手続が係属している段階では市区町村へ通知されず、免責申立てをしていない場合や免責不許可決定が確定した場合などに限って破産の通知・記載がなされます(仮に通知されていた場合でも、その後に免責確定等で復権すれば通知により記載は抹消されます)。そのため、結婚や就職などで戸籍謄本や住民票の提出を求められても、そこから自己破産の事実が知られることはありません。
マイナンバーカードやパスポートの取得・更新にも影響はなく、選挙権や被選挙権といった公民権が失われることもありません。さらに、国民年金や厚生年金などの公的年金の受給権は法律で差押えが禁止されており保護されているため、免責後もこれまでどおり受け取ることができます。
預金口座の開設や給料の受け取りと各種の新規契約
破産手続開始後に得た給与やボーナスなどの収入は「新得財産」にあたり、裁判所や破産管財人に処分されることなく、本人が満額を受け取って自由に使うことができます。金融機関で新しい預金口座を開設し、そこを給与の振込先や公共料金の引き落とし口座に指定することも通常どおり可能です。
日常生活に必要な契約についても制限はありません。生命保険や医療保険への新規加入は、健康状態の告知審査等を通過すれば契約できます。スマートフォン等の携帯電話回線の利用契約も、通信料金の滞納がなければ問題なく結ぶことができます。自己破産後の賃貸契約についても、信販系保証会社を避ければ入居は可能です。
自己破産が終わった後に「できないこと」
免責確定によって法的な資格制限などは解除されますが、信用情報機関に自己破産の記録(事故情報)が登録されることにより、一定期間は与信審査を伴う金融取引ができなくなります。具体的に何が制限されるのか、その仕組みと期間を解説します。
免責確定から5〜7年は信用情報機関に記録が残る
自己破産をすると、金融機関や貸金業者が加盟する信用情報機関に事故情報が登録されます。この記録は免責確定から5〜7年残ります。信用情報機関に事故情報が登録されている状態を、俗にブラックリストに載ると呼びます。
この期間中は、個人の支払い能力や信用力を審査する与信取引において、審査に通らない状態が続きます。もっとも、この登録は永続的なものではなく、信用情報が回復するまでのタイムラインを経過すれば、再び審査に通る可能性があります。
ご自身の現在の状況において、自己破産を選択した場合にどのような制限が生じるかは個別の事情によって異なります。平井・柏﨑法律事務所(北九州市小倉北区・JR小倉駅徒歩5分)では、破産管財人・個人再生委員を務める弁護士が、自己破産に関するご相談を初回60分まで無料でお受けしています。弁護士費用は分割払いに対応しています。
クレジットカードの作成や新たなローン契約の制限
信用情報機関に事故情報が残る5〜7年の期間中は、申し込み時に必ず信用情報の照会が行われるため、以下のような契約は原則としてできません。
- クレジットカードの新規作成および利用
- 消費者金融や銀行のカードローン(キャッシング)の契約
- スマートフォン端末代金や家電製品などの分割払い(割賦販売契約)
- 自動車ローンや教育ローンなどの各種ローン契約
まとまった資金の借入れも同様であり、この期間中はクレジットカードの作成やカードローンの利用、自己破産後の住宅ローンはいつからにあるようなローン契約はできません。お買い物の決済や高額商品の購入は、すべて現金一括払いか、後述するデビットカード等で行うことになります。
他人の借金や子どもの奨学金の保証人になること
免責確定から5〜7年の間は、自分が借入れをするだけでなく、他人の借金の保証人(連帯保証人)になることも原則としてできません。保証人になる際にも、主債務者と同様に信用情報機関への照会が行われ、返済能力の有無が審査されるためです。
実務上よく問題となるのが、子どもが大学等へ進学する際に利用する奨学金の連帯保証人(人的保証)です。親が自己破産をしてから5〜7年以内である場合、人的保証の連帯保証人になることはできません。ただし、日本学生支援機構などの奨学金制度には、保証機関に保証料を支払うことで連帯保証人を不要とする「機関保証」の制度が設けられています。機関保証を選択すれば、親の信用情報は審査の対象とならないため、子どもが奨学金を借りることは可能です。
免責が出た後に届く書類とやる手続き
裁判所から「免責許可決定」が出た時点では、まだ法的に手続きが完全に終了したわけではありません。決定が出た直後から「免責確定」に至るまでの流れと、確定後に受け取る書類および本人が行うべき具体的な手続きを説明します。
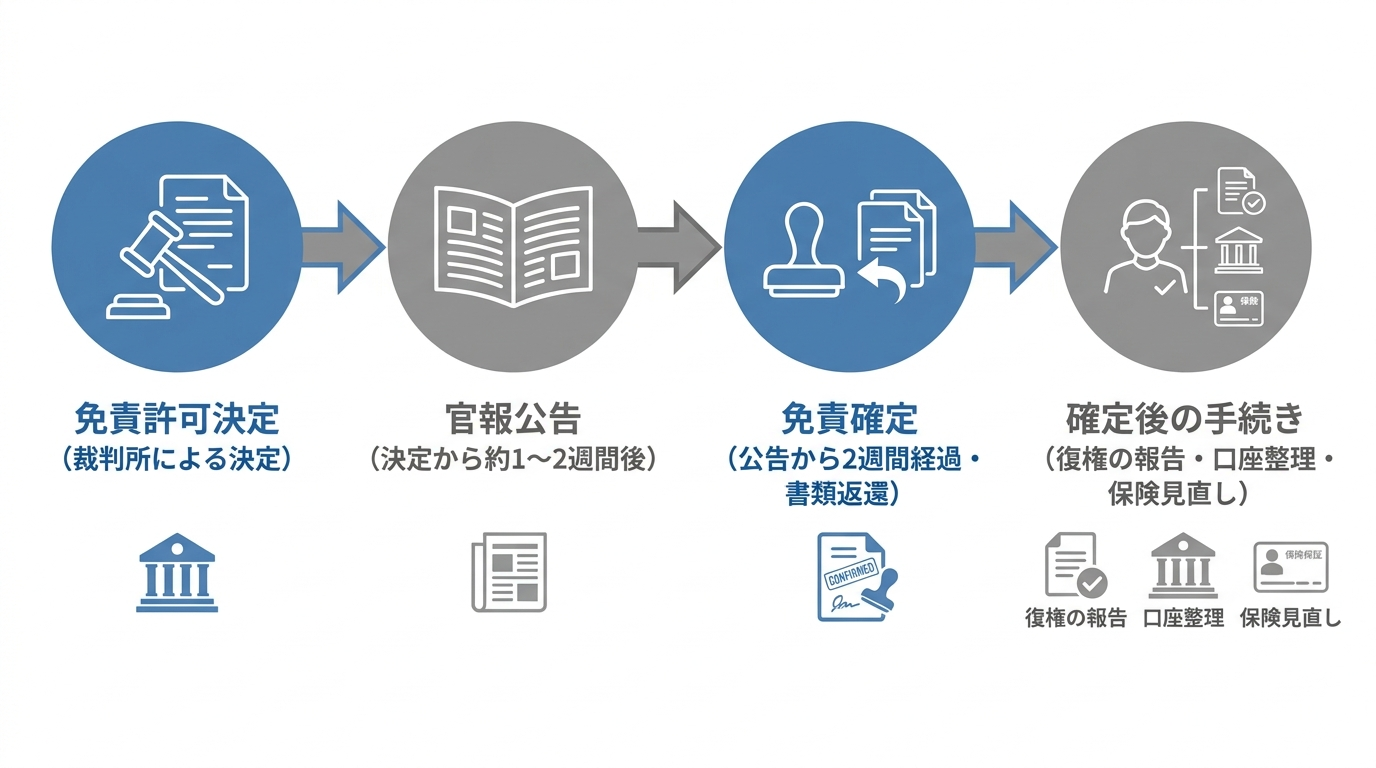
免責許可決定から官報公告を経て確定するまでの流れ
裁判所が免責許可決定を出した後、約1〜2週間後に国が発行する機関紙である「官報」にその旨が公告されます。官報に掲載された翌日から2週間は、債権者が決定に対して不服を申し立てる(即時抗告)ことができる期間として定められています。この期間内に債権者からの不服申立てがなければ、免責許可決定が法的に「確定」します。つまり、免責許可決定が出てから実際に確定するまでには、約1ヶ月の自己破産にかかる期間を要します。
免責が確定すると、依頼している代理人弁護士から手続終了の報告とともに、「免責許可決定書」や、必要に応じて裁判所が発行する「免責確定証明書」、手続中に預けていた通帳などの関連書類が返還されます。これらの書類は、万が一将来債権者から請求を受けた際などに免責の事実を証明する重要な書類となるため、紛失しないよう自宅で厳重に保管してください。
復権の確認と預金口座の整理や保険の見直し手続き
代理人弁護士から免責確定の報告と書類の返還を受けたら、生活基盤を整えるために以下の手続きを行います。
- 復権の確認と再登録・就業先への報告:破産手続中に警備員や生命保険募集人などの資格制限を受けて休職や配置転換をしていた方は、免責確定によって復権したことを確認し、就業先へ資格制限が解除された旨を報告します。必要に応じて免責確定証明書等を提示し、元の業務への復帰手続きや、資格登録が消除されていた職種における再登録・届出の手続きを進めます(該当する職種の方のみ)。
- 預金口座の整理と変更:破産手続中に債権者である銀行から口座凍結や解約の措置を受けた預金口座を整理します。借入れのなかった金融機関で新規口座を開設し、勤務先の給与振込口座の指定変更や、電気・ガス・水道・通信費といった公共料金の引き落とし口座の変更手続きを行います。
- 保険の見直し:破産手続において、解約返戻金の金額が裁判所の基準を超えていたために解約した生命保険や医療保険がある場合、現在の収入と家族構成、生活状況に合わせて必要な保障内容を見直し、掛け捨て型の保険などへの新規加入を検討します。
自己破産が終わった後に「やるべきこと」
福岡地方裁判所小倉支部・行橋支部から選任される破産管財人として、申立人がなぜ自己破産に至ったのかその原因を調査し、現在の収支状況を審査する実務に携わっています。その経験から言えるのは、免責確定後に再び支払不能に陥らないためには、手続終了直後からの家計管理の徹底が不可欠であるという事実です。免責後に必ず行うべき対応と法的なルールを解説します。
税金や養育費など支払義務が残る非免責債権の対応
免責確定後の家計は、消費者金融やカード会社への借金返済がない状態からスタートします。しかし、自己破産しても消えない借金である税金、健康保険料、養育費、罰金などの支払義務は残るため、これらは優先して支払う必要があります。
破産法上、住民税や所得税、固定資産税、国民健康保険料、年金保険料などの公租公課や、子どもの養育費、夫婦間の婚姻費用、悪意で加えた不法行為に基づく損害賠償金などは「非免責債権」と定められており、免責許可決定が確定しても支払義務は免除されません。特に税金や社会保険料に滞納がある場合、役所は裁判所の手続きを経ずに給与や預金口座を差し押さえる(滞納処分)権限を持っています。免責後はまずこれらの滞納額を正確に把握し、役所等の窓口で分割納付の相談を行うなどして、毎月の家計から最優先で支払いを確保しなければなりません。
デビットカードの活用と先取り貯蓄による家計管理
破産管財人として多くの破産事件の収支状況を調査していると、支払不能に陥る原因の多くは「毎月の正確な支出額を把握していないこと」と「クレジットカードのリボ払いや分割払いによる将来収入の先食い」にあります。二度と同じ状況に陥らないためには、収入の範囲内で生活する仕組みを物理的に作る必要があります。
まず、破産手続中に裁判所へ提出するために作成していた家計収支表(家計簿)を、免責確定後も継続して記録し、毎月の収支を可視化してください。次に、ネットショッピングやキャッシュレス決済が必要な場面では、クレジットカードの代わりに「デビットカード」を活用します。デビットカードは原則として利用と同時に預金口座から代金が即時引き落とされ、口座残高の範囲内で決済されるため支出管理に役立ちますが、加盟店からの売上情報の到着遅延や利用額変更等により後日引き落としとなって残高を超過する場合もあるため、利用明細と口座残高の確認は継続して行う必要があります。
さらに、冠婚葬祭や病気、家電の故障といった不測の支出に備えるため、給与が入ったらすぐに一定額を生活費口座とは別の貯蓄用口座へ移す「先取り貯蓄」を行い、残った金額で1ヶ月をやりくりする家計管理を徹底することが重要です。
再度の自己破産には原則7年の期間制限がある事実
免責確定後に厳格な家計管理が求められるのには、明確な法的な理由があります。万が一再び借金を重ねた場合、2回目の自己破産は前回の免責確定から原則7年経過しなければ受けられません。
破産法において、前回の免責許可決定が確定した日から7年以内に再び免責許可の申立てをすることは「免責不許可事由」として規定されています。つまり、信用情報が回復した直後や、ヤミ金融などから再び借入れをして支払不能になったとしても、7年以内であれば原則として裁判所から免責は認められません。この法的な制限がある以上、免責確定後は借入れに頼らず、自己資金のみで生活を維持する家計の立て直しが必須となります。
よくあるご質問(FAQ)
自己破産したら一生クレジットカードは作れませんか
一生作れないわけではありません。免責確定から5〜7年経過し、信用情報機関の記録が消えれば再び作成できる可能性があります。
ただし、信用情報機関の記録が抹消された後であっても、自己破産の手続き時に借金を免除してもらったクレジットカード会社や銀行(およびそのグループ会社・保証会社)には、社内に独自の記録(いわゆる社内ブラック)が半永久的に残ります。そのため、過去に破産手続の対象とした会社に申し込んでも審査には通りません。期間経過後に新しくカードを申し込む際は、破産時に関係のなかった全く別のカード会社を選択する必要があります。
免責が出たあとも取立てが来たらどうすればいいですか
免責確定後は法的に借金の支払義務が消滅しているため、貸金業者等からの請求に対して支払う必要はありません。万が一連絡が来た場合は、免責許可決定が確定した事実を伝えるか、依頼した弁護士へ連絡してください。
相手方が免責の事実を知らずに請求している場合は、免責許可決定書や確定証明書のコピーを送付することで請求は止まります。一方で、請求元が市役所や税務署、元配偶者などであり、税金滞納や健康保険料、養育費といった「非免責債権」に関する督促である場合は、自己破産による免責の対象外であるため支払義務が残っており、支払う必要があります。
自己破産の後に携帯や賃貸の契約はできますか
はい、免責確定から5〜7年の期間中であっても、携帯電話の回線契約や賃貸アパートの契約は通常どおり可能です。ただし、信用情報を照会される契約形態を選ぶと審査に通らないため、契約方法の選択に条件があります。
携帯電話については、通信回線の契約自体は問題ありませんが、スマートフォン本体の代金を分割払い(割賦契約)で購入しようとすると信用情報の審査に通らないため、端末代金は一括払いで購入する必要があります。また、賃貸契約においては、信販系の家賃保証会社を利用する物件は信用情報を照会されるため審査に通りません。信用情報を参照しない独立系の保証会社を利用する物件や、保証会社不要の物件、公営住宅などを選ぶことで契約が可能です。
自己破産したあとまた借金したらどうなりますか
再び借金を重ねて返済できなくなった場合でも、前回の免責確定から原則7年間は2回目の自己破産(免責)が認められません。7年以内に生じた借金については、自己破産以外の方法で対処する必要があります。
この期間中に返済が困難になった場合は、将来利息をカットして分割返済する「任意整理」や、裁判所を通じて借金を大幅に減額し原則3年で返済する「個人再生」といった別の債務整理手続きを検討せざるを得ません。また、前回の免責確定から7年が経過した後に再度の自己破産を申し立てる場合であっても、1回目の破産時より裁判所および破産管財人による免責審査は格段に厳しくなります。
家族の保証人にはなれますか
免責確定から5〜7年の間は信用情報機関に事故情報が登録されているため、家族のローンや奨学金の保証人になることはできません。信用情報機関の記録が削除された後であれば、再び保証人になれる可能性があります。
事故情報が残っている期間中に、配偶者や子どもなどの家族が住宅ローンや自動車ローンを組む場合は、別の親族を保証人に立てるか、保証会社を利用するローン商品を選択する必要があります。また、子どもの奨学金については、親が連帯保証人になる「人的保証」は利用できませんが、保証機関を利用する「機関保証制度」を選択すれば、親の信用情報に関わらず奨学金を借りることができます。
自己破産後の生活と家計再建のまとめ
自己破産の免責が確定した後の生活について、法的にできることと信用情報等により制限されること、そして生活再建のために行うべき手続きと家計管理の方法を解説しました。要点を整理すると以下のとおりです。
- 法的な制限の解除と日常生活:免責確定により借金の支払義務は消滅し、資格制限も復権により解除されます。戸籍や住民票に記録は残らず、預金口座の開設、給与の受け取り、保険や携帯電話の契約など通常の生活を送ることができます。
- 一定期間残る制限:免責確定から5〜7年間は信用情報機関に記録が残るため、クレジットカードの作成、新たなローン契約、他人の保証人になることは原則できません。
- 免責後にやるべき家計管理:凍結口座の整理等を行うとともに、支払義務が残る税金や養育費(非免責債権)を優先して支払います。再度の破産には原則7年の制限があるため、家計簿の継続、デビットカードの活用、先取り貯蓄によって収入の範囲内で暮らす家計管理が不可欠です。
自己破産の手続きが終われば、法的な制限の多くは解除され、通常の生活を送ることが可能です。信用情報機関への登録など一定期間の制限は残りますが、事実を正確に把握することで家計の立て直しを図ることができます。債務整理のご相談は事前のご予約で夜間も対応しております。自己破産後の生活に不安がある方は、北九州市小倉北区の当事務所へ初回60分無料の対面相談にお越しください。破産管財人の実務に基づき、客観的な事実をお伝えします。
北九州・小倉の法律事務所「平井・柏﨑法律事務所」で、暮らしに寄り添った法的サポートを行っています。債務整理、離婚問題や不倫慰謝料請求、交通事故など、身近な悩みに丁寧に耳を傾け、安心できる解決を目指しています。小倉駅から徒歩5分、アクセスも便利。地域のみなさまが気軽に相談できる場所でありたいと考えています。